
Rentabilidad de los Activos Netos (RONA): Definición e Importancia
La rentabilidad de los activos netos (RONA) es una métrica de desempeño financiero que sirve como alternativa al tradicional ratio de rentabilidad de los activos (ROA). El RONA mide qué tan eficientemente los activos fijos y el capital de trabajo neto de una empresa generan ingresos netos. Este ratio es especialmente utilizado en empresas con alta intensidad de capital y es una herramienta clave para inversores y analistas que buscan evaluar la efectividad y eficiencia de una compañía al generar retornos rentables sobre sus activos netos.
Fórmula
La fórmula para calcular el RONA es la siguiente:

Donde:
- Ingreso neto: Beneficio de la empresa después de deducir el coste de los bienes vendidos (COGS), gastos operativos, intereses e impuestos del período contable.
- Activos fijos: Activos adquiridos para uso empresarial a largo plazo, como propiedades, plantas y equipos (PP&E).
- Capital de trabajo neto: Diferencia entre los activos corrientes y los pasivos corrientes de la empresa.
Ejemplo de Rentabilidad de los Activos Netos
Tim, analista de investigación de acciones, está analizando la Compañía ABC. Quiere determinar el ratio RONA más reciente para comprender la eficiencia en el uso de sus activos fijos y capital de trabajo neto. A continuación se presenta la información financiera relevante:


A través del estado de resultados, Tim determina que el ingreso neto es $81,323. En el balance general, identifica que solo la propiedad, planta y equipo ($41,304) componen los activos fijos. Además, calcula el Capital de Trabajo Neto como $148,768 - $92,907 = $55,861. Por lo tanto, el cálculo del RONA es:

Comprendiendo la Rentabilidad de los Activos Netos
El RONA se utiliza para evaluar el desempeño financiero de una empresa en relación con sus activos fijos y capital de trabajo neto. Al igual que el ratio de rentabilidad de los activos, un RONA más alto indica mayor rentabilidad.
No existe un número "ideal" de RONA, pero un ratio más alto es preferible. Es fundamental comparar el RONA de una empresa con el de sus competidores. Por ejemplo, un RONA del 40% puede parecer bueno aisladamente, pero resultar pobre frente a un referencial sectorial del 70%.
En términos de tendencia, un RONA creciente es deseable, ya que indica mejora en la rentabilidad y eficiencia financiera. Es importante notar que la gerencia puede manipular el RONA; por ejemplo, adquiriendo activos fijos para inflar la base del denominador y luego vendiéndolos para aumentar el ratio en periodos posteriores. Por tanto, es esencial entender la naturaleza de los activos fijos al calcular el RONA.
Conclusiones Clave
El RONA es una variante del tradicional ROA que utiliza activos fijos y capital de trabajo neto en lugar de activos totales. Este ratio determina la eficiencia y efectividad en el uso de los activos. Un RONA más alto es deseable por implicar mayor rentabilidad. Finalmente, como toda métrica financiera, no debe interpretarse aisladamente, sino compararse con empresas pares o analizarse en serie temporal.
Recursos Adicionales
CFI ofrece la certificación Financial Modeling & Valuation Analyst (FMVA)® para quienes buscan avanzar en su carrera financiera. Los siguientes recursos de CFI serán útiles:
-
Activos Netos Sin Restricciones en Organizaciones Sin Fines de Lucro
-
Activos Netos Tangibles (NTA): Definición, Cálculo e Importancia
Los Activos Netos Tangibles (NTA, Net Tangible Assets) son el valor de todos los activos físicos («tangibles») menos todos los pasivos. En otras palabras, los NTA son los activos totales de una empres
Artículos Destacados
- Comprender el Alfa: Guía del rendimiento de inversión
- Gestión de Activos: Definición, Tipos e Importancia
- Ratio de Rotación de Activos: Definición e Importancia
- Entender el CAPM: Guía Completa del Modelo de Valoración de Activos de Capital
- Rentabilidad Cash-on-Cash: Definición, Cálculo e Importancia
- Rentabilidad con Capitalización Continua: Definición y Cálculo
- Rentabilidad sobre Activos Netos (RONA): Definición y Análisis
- Beneficio neto explicado: Guía completa para empresas y particulares
- Patrimonio Neto: Definición, Cálculo y Cómo Mejorarlo
-
 Rentabilidad de los Activos Netos (RONA): Definición e Importancia
La rentabilidad de los activos netos (RONA) es una métrica de desempeño financiero que sirve como alternativa al tradicional ratio de rentabilidad de los activos (ROA). El RONA mide qué tan eficientem...
-
 ROAS (Retorno de la Inversión Publicitaria): Definición e Importancia en eCommerce
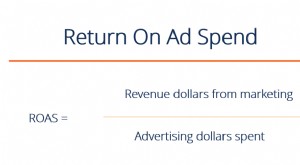
ROAS significa Return on Ad Spend (Retorno de la Inversión Publicitaria), una métrica financiera muy popular en el mundo del marketing digital y una alternativa similar al ROI (Retorno de la Inversión...