
EBITA vs. EBITDA vs. BPA: Comprendiendo las Métricas Clave de Beneficios
EBITA y EBITDA son flujos de beneficios, mientras que el BPA (beneficio por acción) es otro nivel de beneficios expresado por acción. EBITA significa beneficios antes de intereses, impuestos y amortización, y EBITDA significa beneficios antes de intereses, impuestos, depreciación y amortización. El BPA se basa en los beneficios netos, también denominados beneficios después de impuestos. Por tanto, las principales diferencias entre estas tres métricas son:
- El BPA refleja deducciones por gastos de intereses, impuestos, depreciación y amortización.
- EBITA equivale a beneficios más intereses, impuestos y amortización.
- EBITDA equivale a EBITA más depreciación.
- BPA equivale a beneficios netos divididos por el número de acciones ordinarias emitidas y en circulación.
Diferentes Usos
Inversores y acreedores suelen dar mayor importancia a EBITA y EBITDA que al BPA. Al añadir de nuevo la depreciación y la amortización, ambos ítems no monetarios, se obtiene una medida de beneficios más próxima al flujo de caja bruto que a los beneficios netos. La depreciación y la amortización son gastos contables que no implican salidas directas de efectivo.
EBITDA, en particular, es favorecido por los inversores porque refleja resultados independientemente de la estructura de capital (medida por los costes de intereses) y de las asignaciones de capital fijo (medidas por la depreciación). Los gastos de amortización también reducen los beneficios solo en términos contables. Centrarse en EBITDA, especialmente en industrias que emplean financiación con deuda sustancial y son intensivas en capital, permite comparar resultados financieros independientemente de estos elementos.
Valoración de Empresas
EBITDA y BPA son métricas clave en la valoración de empresas. El conocido ratio Precio/Beneficio (P/E) se calcula dividiendo el precio de la acción por el BPA. Sin embargo, en la mayoría de industrias no financieras, los inversores usan múltiplos de EBITDA para valorar. Esto vale tanto para empresas públicas como privadas. Las privadas se valoran aplicando múltiplos derivados de empresas cotizadas comparables a métricas como el valor contable y el EBITDA. Otro método basado en el mercado obtiene múltiplos de transacciones de adquisiciones de participaciones de control, tanto públicas como privadas, y los aplica del mismo modo.
Aplicar el ratio P/E calculado con BPA resulta en un valor de mercado del patrimonio. Aplicar múltiplos de EBITA y EBITDA resulta en valor de empresa, del cual debe restarse la deuda con intereses para llegar al valor de mercado del patrimonio. Esto es porque el BPA refleja un flujo de renta después de deuda disponible solo para accionistas. EBITA y EBITDA reflejan flujos de caja disponibles tanto para accionistas como para acreedores, ya que no se consideran deducciones por gastos de intereses.
-
Hábitos financieros: diferencias clave entre Millennials y Generación Z
Oímos mucho sobre los millennials y su dinero, pero ¿qué pasa con la generación que les sigue? Los miembros de la Generación Z están alcanzando la edad adulta y tienen sus propias características. Tam
-
Rico vs. Rico de Verdad: Diferencias Fundamentales para tu Patrimonio
Pensamos que rico y rico de verdad (wealthy) es lo mismo, pero no lo son. Por alguna razón, se usan indistintamente para describir lo mismo, pero son conceptos totalmente distintos. La diferencia es
Artículos Destacados
- Pagarés vs. cheques: diferencias clave explicadas
- Interés simple vs. compuesto: Diferencias, fórmulas y ejemplo práctico
- Letra de Cambio vs. Pagaré vs. Cheque: Diferencias Clave Explicadas
- Cuentas corrientes personales vs. empresariales: diferencias clave y consideraciones
- Ofertas competitivas y no competitivas en Treasury Bills
- Bonos Corporativos AAA vs. BAA: Entender las Diferencias de Rentabilidad
- Maximización de la Riqueza vs. Maximización del Beneficio: Diferencias Fundamentales
- Seguro vs. Reaseguro: Diferencias Clave Explicadas
- Planes Coverdell frente a planes 529: elige el mejor ahorro educativo
-
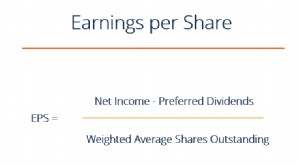 Entendiendo el Beneficio por Acción (BPA): Fórmula y Cálculo
El BPA es un ratio financiero que divide el beneficio neto disponible para accionistas comunes por el promedio de acciones en circulación (acciones en circulación promedio ponderado) durante un period...
-
 BAII vs. BAIIDA: Entendiendo las Diferencias Clave
La diferencia entre el BAII (Beneficios Antes de Intereses e Impuestos) y el BAIIDA (Beneficios Antes de Intereses, Impuestos, Depreciación y Amortización) es que la depreciación y amortización se han...