
Entendiendo el Capital de Nivel 1 de Capital Común (CET1)
¿Qué es el Capital de Nivel 1 de Capital Común (CET1)?
El Capital de Nivel 1 de Capital Común (CET1) es un componente del capital de Nivel 1 que consiste principalmente en acciones ordinarias mantenidas por un banco u otra institución financiera. Es una medida de capital introducida en 2014 como medio preventivo para proteger la economía de una crisis financiera. Se espera que todos los bancos cumplan con el ratio mínimo requerido de CET1 del 4,5 % para 2019.
Puntos clave
- El capital común de Nivel 1 cubre lo obvio de las participaciones que un banco posee, como efectivo, acciones, etc.
- El ratio CET1 compara el capital de un banco contra sus activos.
- El capital adicional de Nivel 1 está compuesto por instrumentos que no son capital común.
- En caso de crisis, el capital se toma primero del Nivel 1.
- Muchas pruebas de estrés bancario utilizan el capital de Nivel 1 como medida inicial para probar la liquidez del banco y su capacidad para sobrevivir a un evento monetario desafiante.
Entendiendo el Capital de Nivel 1 de Capital Común (CET1)
Tras la crisis financiera de 2008, el Comité de Basilea formuló un conjunto reformado de estándares internacionales para revisar y monitorear la adecuación del capital de los bancos. Estos estándares, colectivamente llamados Basilea III, comparan los activos de un banco con su capital para determinar si el banco podría resistir la prueba de una crisis.
Los bancos requieren capital para absorber pérdidas inesperadas que surgen durante el curso normal de sus operaciones. El marco de Basilea III endurece los requisitos de capital limitando el tipo de capital que un banco puede incluir en sus diferentes niveles y estructuras de capital. La estructura de capital de un banco consiste en capital de Nivel 2, capital de Nivel 1 y capital común de Nivel 1.
Cálculo del Capital de Nivel 1
El capital de Nivel 1 se calcula como capital CET1 más capital adicional de Nivel 1 (AT1). El capital común de Nivel 1 comprende el capital central de un banco e incluye acciones ordinarias, superávits de acciones resultantes de la emisión de acciones ordinarias, ganancias retenidas, acciones ordinarias emitidas por filiales y mantenidas por terceros, y otros ingresos integrales acumulados (AOCI).
El capital adicional de Nivel 1 se define como instrumentos que no son capital común pero son elegibles para inclusión en este nivel. Un ejemplo de capital AT1 es un valor contingente convertible o híbrido, que tiene un plazo perpetuo y puede convertirse en capital cuando ocurre un evento disparador. Un evento que causa que un valor se convierta en capital ocurre cuando el capital CET1 cae por debajo de un umbral determinado.
Nota
El CET1 es una medida de solvencia bancaria que evalúa la fortaleza del capital de un banco.
Esta medida se captura mejor mediante el ratio CET1, que mide el capital de un banco contra sus activos. Debido a que no todos los activos tienen el mismo riesgo, los activos adquiridos por un banco se ponderan según el riesgo de crédito y riesgo de mercado que cada activo presenta.
Por ejemplo, un bono gubernamental puede caracterizarse como un «activo sin riesgo» y recibir una ponderación de riesgo del cero por ciento. Por otro lado, una hipoteca subprime puede clasificarse como un activo de alto riesgo y ponderarse al 65 %. Según las reglas de capital y liquidez de Basilea III, todos los bancos deben tener un ratio mínimo de CET1 a activos ponderados por riesgo (RWA) del 4,5 %.
- Ratio de capital común de Nivel 1 = capital de nivel 1 común / activos ponderados por riesgo
La estructura de capital de un banco consiste en Nivel 2 inferior, Nivel 1 superior, AT1 y CET1. El CET1 está en la parte inferior de la estructura de capital, lo que significa que cualquier pérdida incurrida se deduce primero de este nivel en caso de crisis. Si la deducción resulta en que el ratio CET1 caiga por debajo de su mínimo regulatorio, el banco debe reconstruir su ratio de capital al nivel requerido o arriesgarse a ser absorbido o cerrado por los reguladores.
Durante la fase de reconstrucción, los reguladores pueden impedir que el banco pague dividendos o bonos a empleados. En caso de insolvencia, los accionistas soportan las pérdidas primero, seguidos por los tenedores de bonos híbridos y convertibles y luego el capital de Nivel 2.
En 2016, la Autoridad Bancaria Europea realizó pruebas de estrés usando el ratio CET1 para entender cuánto capital les quedaría a los bancos en el evento adverso de una crisis financiera. Las pruebas se realizaron durante un período problemático cuando muchos bancos en la zona del euro luchaban con grandes cantidades de préstamos improductivos (NPL) y precios de acciones en declive. El resultado de la prueba mostró que la mayoría de los bancos podrían sobrevivir a una crisis en 2016.
-
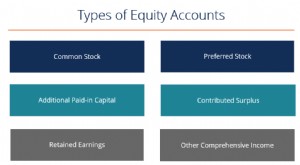
Entendiendo las Cuentas de Patrimonio Neto: Guía Completa para Inversores
Existen varios tipos de cuentas de patrimonio neto que se combinan para formar el patrimonio neto total de los accionistas. Estas cuentas incluyen acciones ordinarias, acciones preferentes, superávit
-
Capital social: definición, tipos e importancia en el balance de situación
El capital social (share capital, equity capital, contributed capital, paid-in capital) es el importe que los accionistas aportan a la empresa para su actividad. Al constituirse, si el único activo es
Artículos Destacados
- Arrendamiento financiero explicado: contabilidad y propiedad
- Financiación de Capital: Guía Completa para Empresas
- Salida de Capital: Causas, Efectos y Qué Saber
- Entendiendo la Devolución de Capital (ROC): Definición e Implicaciones Fiscales
- Entender el Capital Nivel 1: Indicador Clave de la Salud Financiera Bancaria
- Inversión de capital: definición, tipos y ejemplos
- Entendiendo el Ingreso de Capital: ¿Qué Son los Dividendos?
- Entender el Patrimonio Neto: Propiedad, Valor Neto e Inversión
- Private Equity vs. Venture Capital: Diferencias Fundamentales
-
 Mercado de Capitales de Renta Variable: Definición y Funcionamiento
El mercado de capitales de renta variable es un subconjunto del mercado de capitales más amplio, donde las instituciones financieras y las empresas interactúan para negociar instrumentos financieros y...
-
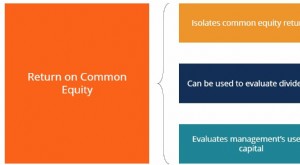 Rentabilidad sobre Fondos Propios Comunes (ROCE): Definición e Importancia
El ROCE (Return on Common Equity) mide la rentabilidad que reciben los accionistas comunes sobre su inversión. Difere del ROE (Return on Equity) en que aísla el retorno sobre el capital común, excluye...