
Protegiéndose del fraude con tarjetas de crédito: Guía del nuevo sistema de pagos
La mayoría del fraude con tarjetas de crédito ocurre online o por teléfono. No son las tarjetas las que se roban, sino los datos. La Red Australiana de Pagos encuentra que se utilizan para amasar el 85% del dinero robado usando tarjetas de crédito australianas, sin necesidad de robar las tarjetas mismas.
Generalmente, no somos responsables del dinero perdido. Se reembolsa a través de nuestro proveedor de tarjeta si hemos reportado rápidamente la brecha y hemos actuado con la debida diligencia.
El lanzamiento este febrero de la Nueva Plataforma de Pagos, propiedad tanto de los bancos como del Banco de Reserva, hará los pagos instantáneos. Aún no está completamente adoptada, pero cuando lo esté permitirá a cualquier institución financiera transferir dinero de cualquiera de sus cuentas a cualquier otra cuenta casi instantáneamente. Esas transferencias serán imposibles de revertir.
Aunque cada institución podrá imponer límites al valor máximo de las transferencias, los diseñadores del sistema esperan que sean más altos que los límites de tarjetas de crédito, más parecidos a los límites muy altos actuales para transferencias usando números BSB. Esto los convertirá en imanes para el fraude, como lo han sido en Gran Bretaña.
"Fraude del viernes por la tarde"
El Sistema de Pagos Rápidos del Reino Unido se lanzó hace diez años. En 2010, el límite de transacción se elevó a 100.000 libras. En 2015, se elevó a 250.000 libras. Entre los fraudes más lucrativos está el de la compraventa de propiedades, conocido como "fraude del viernes por la tarde", ya que en el Reino Unido este es el día en que muchas ventas de propiedades deben liquidarse y los fondos se transfieren del pagador al beneficiario.
Los estafadores hackean los correos electrónicos entre abogados y sus clientes compradores de vivienda y luego, el día en que el dinero está a punto de moverse, suplantan al abogado y envían al cliente un correo diciendo que los datos de la cuenta bancaria han cambiado y que los pagos deben hacerse a una cuenta diferente, creada por el estafador.
El sistema de Pagos Rápidos asegura que el dinero se transfiera inmediatamente. La víctima generalmente no se entera hasta la semana siguiente cuando busca confirmación y descubre que envió el dinero a la cuenta equivocada.
En el Reino Unido, las instituciones financieras han evitado hasta ahora pagar compensación a las víctimas, porque ellas mismas autorizaron los pagos. Sin embargo, en agosto el Servicio del Defensor del Pueblo Financiero del Reino Unido dijo a las instituciones que dejaran de culpar automáticamente a las víctimas y adoptaran un enfoque más justo.
Dijo:
La sospecha será clave
La Autoridad de Conducta Financiera del Reino Unido está considerando exigir a las instituciones financieras que manejen las quejas de fraude en pagos en línea con otras quejas y publiquen datos sobre la magnitud de las quejas. Los bancos están introduciendo líneas de ayuda de detección de fraude 24/7 y equipos de respuesta rápida. Los clientes estafados en el futuro solo tendrán que tratar con su propio banco y no con el banco al que se pagaron sus fondos.
En Australia, como en Gran Bretaña, el mejor consejo es ser extremadamente vigilante al revisar correos electrónicos que solicitan pagos. A menudo valdrá la pena llamar para verificar que las demandas son reales. La vigilancia extrema es fácil de recetar y difícil de practicar. Pero con pagos bajo el nuevo sistema imposibles de revertir, y con nuestros bancos probablemente reacios inicialmente a ayudar, como lo fueron en el Reino Unido, tendremos que volvernos más suspicaces.
-
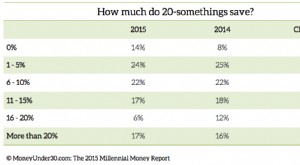
Informe Millennial Money 2015: Ingresos, ahorros y deudas de los veinteañeros
La exclusiva Encuesta Millennial Money 2015 de Money Under 30 revela cuánto ganan, ahorran y piden prestado los veinteañeros estadounidenses promedio. ¿Cómo se comparan tus hábitos financieros? ¿Cuán
-
Protege tus finanzas: cómo resguardar tu dinero del fraude y las estafas
Tu dinero puede estar muy seguro en línea, si sabes qué pasos dar para protegerlo. Aprende a establecer prácticas y salvaguardas financieras seguras para proteger tu dinero de estafadores, timadores y
Artículos Destacados
- Reto de Ahorro de 52 Semanas: Guía Paso a Paso para Juntar $1,378 en un Año
- Trading con margen explicado: Riesgos, recompensas y cómo funciona
- Guía completa para transferencias de dinero online seguras y fáciles
- Pagos Más Rápidos en EE. UU.: Retos y Futuro de las Transacciones Financieras
- Domina el reto More Money: consejos probados para el éxito financiero
- Navegando diferencias económicas en amistades: Mantener conexiones y diversión
- Pagos Móviles y Carteras Virtuales: El Futuro de las Finanzas
- Inversión Eficiente Fiscalmente: Maximiza tus Rentabilidades y Minimiza Impuestos
- 5 malentendidos comunes sobre el dinero y cómo manejarlos
-
 Entender el papel de tu cerebro en el ahorro (y cómo superarlo)
¿Te cuesta ahorrar? No estás solo, y tu cerebro puede tener algo que ver. ¿Te cuesta ahorrar? No estás solo, y tu cerebro puede tener algo que ver. Una investigación reciente de ING mostró que casi un...
-
 Entender la bolsa: guía para principiantes
Para un inversor novato, la bolsa puede parecer un juego de azar legalizado. Muchos creen que se trata de elegir acciones al azar y ganar o perder fortunas de la noche a la mañana. Esa mentalidad conv...