
Informe Millennial Money 2015: Ingresos, ahorros y deudas de los veinteañeros
La exclusiva Encuesta Millennial Money 2015 de Money Under 30 revela cuánto ganan, ahorran y piden prestado los veinteañeros estadounidenses promedio. ¿Cómo se comparan tus hábitos financieros?
¿Cuánto ahorra el veinteañero promedio? ¿Qué ganan otros veinteañeros? ¿Cómo te va financieramente comparado con otros adultos jóvenes de tu edad?
Deja de preguntarte. Aquí están los resultados del segundo Informe Anual Millennial Money de Money Under 30, en el que analizamos el estado de las finanzas de los veinteañeros en Estados Unidos.
Realizamos una encuesta online a 253 estadounidenses entre 21 y 29 años. Los encuestados fueron invitados de una amplia audiencia de Internet, no solo lectores de Money Under 30, que tienden a ser un poco más hábiles con el dinero que la media. (¡Puedes darte una palmada en la espalda por eso!)
Los veinteañeros de hoy siguen siendo financieramente optimistas, a pesar de las luchas actuales.
Hicimos tres preguntas sobre sus finanzas actuales y su perspectiva de futuro. Aunque solo el 12% de los encuestados reportó estar "muy satisfecho" con su situación financiera (sin cambios desde 2014), el 52% está "muy satisfecho" o "algo satisfecho". Mientras tanto, el 20% está "insatisfecho" con su situación actual.
A pesar de eso, la mayoría son optimistas de que las cosas mejorarán:
- El 73% cree que su situación mejorará en los próximos cinco años (bajó del 76,5% en 2014).
- El 80% espera lograr el mismo o mayor nivel de éxito financiero que sus padres (igual que el año pasado).
Ese optimismo es bueno considerando las luchas financieras que enfrentan los veinteañeros.
Ahorros
La mayoría de los veinteañeros ahorran algo, pero el 14% no ahorra nada.
Menos del 50% de los veinteañeros estadounidenses ahorran para la jubilación.
- Solo el 46% de los encuestados aportó dinero a una cuenta de jubilación como un 401(k) o IRA, bajando del 49% en 2014.
Aquí hay buenas noticias: la mayoría ahorra algo, presumiblemente para metas a corto plazo como comprar una casa:
- El 63% reportó ahorrar entre el 1% y el 15% de sus ingresos.
- Pero el 14% no ahorra nada, subiendo del 8% que reportó no ahorrar nada en 2014.
Nuestros encuestados reportaron tener un promedio de 6.713 $ en ahorros en efectivo y 7.453 $ en cuentas de jubilación (401ks, IRAs, etc.).
Deudas
La deuda por préstamos estudiantiles sigue siendo la mayor preocupación para los veinteañeros de hoy. Este año, el 19% reportó que pagar préstamos estudiantiles es su prioridad financiera número uno, subiendo del 12% en 2014.
Después de aumentar ingresos (17%), pagar tarjetas de crédito y otras deudas ocupa el tercer lugar en prioridades financieras (15%).
¿Cuánta deuda tiene el veinteañero promedio?
Este año parece que los veinteañeros piden prestado aún más para educación. Casi la mitad (47%) de los encuestados reportó tener deuda por préstamos estudiantiles. Aunque es un punto positivo que el porcentaje de millennials con préstamos no sea mayor, entre los que sí los tienen, la carga crece: la deuda promedio por préstamos estudiantiles fue de 36.584 $, subiendo 663 $ desde 35.921 $.
Mientras nuestro estudio analizó la tasa de deuda educativa entre todos los veinteañeros, en los últimos años el porcentaje de estudiantes graduados con préstamos es aún mayor (71% en 2012, según The Institute for College Access and Success).
En nuestro estudio, la deuda media por préstamos estudiantiles en 2015 fue de 28.000 $, subiendo desde 22.000 $ en 2014.
Aunque la deuda estudiantil sigue creciendo, los millennials están reduciendo deudas en otras áreas. En 2015, el 31% reportó tener deuda de tarjetas de crédito, bajando del 38% en 2014. La deuda promedio de tarjetas cayó a 3.718 $ desde 3.993 $ hace un año.
El porcentaje de veinteañeros con préstamos de coche se mantiene en el 26%, pero la deuda promedio de préstamos de coche cayó a 12.273 $ desde 14.157 $.
Trabajo e ingresos
Sin muchos años de experiencia, esperaríamos que los ingresos de los adultos jóvenes sean más bajos que la media, y lo son.
Entre los encuestados empleados:
- El 75% de los veinteañeros ganó menos de 50.000 $. Por comparación, el 48% de todos los hogares estadounidenses ganan 50.000 $ o menos, según datos del Censo de 2013.
- El 13% ganó más de 75.000 $, un aumento del 8% sobre 2014.
- El 36% ganó entre 25.000 $ y 50.000 $, subiendo un 6% desde 2014.
El desempleo sigue alto entre los adultos jóvenes.
Alrededor del 25% de los encuestados están desempleados, con el 11,5% de ellos diciendo que buscan trabajo activamente.
Entre los que trabajan, muchos preferirían estar en otro lugar: el 32% tiene un trabajo pero no relacionado con su carrera deseada o campo de estudios. Además, el 25% reportó trabajar más de un empleo para llegar a fin de mes.
Conclusiones
Salarios estancados, un mercado laboral de nivel inicial competitivo y deudas estudiantiles en aumento siguen dificultando que los veinteañeros se establezcan financieramente.
Estos hechos explican las bajas tasas de participación en planes de jubilación entre los Millennials y contribuyen a otras tendencias predecibles como la caída de tasas de matrimonio y el aumento de demanda de viviendas más pequeñas y asequibles. (La edad media al primer matrimonio nunca ha sido más alta, según Pew Research Center. Y cuando llega el momento de comprar su primera casa, los veinteañeros están cada vez más interesados en casas más antiguas, pequeñas y baratas, según la Asociación Nacional de Constructores de Viviendas.)
¿Cómo pueden los Millennials salir adelante?
En nueve años escribiendo consejos de finanzas personales en Money Under 30, he visto las tácticas que usan los jóvenes adultos exitosos para comenzar a construir seguridad financiera, así como las excusas que muchos otros usan para explicar su falta de ella.
Aquí está la dura verdad: Construir una base financiera en tus 20s requiere algunos sacrificios, trabajo duro y varios años. Los pasos críticos son:
1. Encuentra trabajo bien pagado.
Primero, tienes que ganar suficiente para cubrir tus gastos. Esto puede significar tomar trabajos que consideras por debajo de ti (o varios) mientras sigues buscando. Solo no te quedes estancado ahí.
Tu talento es tu mayor activo, y los jóvenes adultos más exitosos son agresivos persiguiendo un buen trabajo y consiguiendo promociones o moviéndose a posiciones mejor pagadas en pocos años.
2. Evita nuevas deudas creando un colchón™.
Idealmente, quieres evitar vivir de nómina en nómina como tantos estadounidenses. Tan pronto como puedas, crea un "colchón de cuenta bancaria"™ de dos semanas de sueldo para aguantar mejor los altibajos de tu flujo de caja. (Y sí, esto puede significar buscar trabajos extra o un segundo empleo para ganar dinero adicional).
3. Mantén tus mayores gastos lo más bajos posible el mayor tiempo posible.
Para la mayoría de los veinteañeros, el alquiler y el transporte se llevan una gran parte de los ingresos. Cuanto más bajos mantengas estos gastos, más tendrás para ahorrar. ¿Puedes vivir con mamá y papá un año o dos? Hazlo. ¿Puedes usar transporte público y posponer la compra de un coche? Considéralo. Luego, págate a ti mismo lo que ahorras en alquiler y gastos de auto.
4. Maximiza tus rendimientos asignando ahorros estratégicamente.
El éxito financiero se compone igual que el dinero invertido para crearlo. Un trabajo mejor pagado permite ahorrar. Tener ahorros te permite pagar extra a préstamos estudiantiles. Pagar un préstamo libera efectivo para otras metas.
Asegúrate de aprovechar todas las herramientas disponibles que te ayuden a lograr estas metas asignando tus ahorros estratégicamente como describo en el "Sistema 6 + 1" para crear una vida financieramente estable.
5. Pero no olvides divertirte.
Como muchos Millennials en nuestra encuesta, pasé la mayor parte de mis 20s atrapado entre grandes deudas e ingresos insuficientes, estresado y deprimido.
Aunque puedas estar ansioso por progresar rápido en tus finanzas y carrera, intenta recordar que no serás veinteañero para siempre. Tómate el tiempo para disfrutarlo.
Lograr tus primeras metas financieras puede parecer lejano, pero si eres tranquilo y constante trabajando hacia ellas, llegarás antes de lo que crees.
Lee más:
- Mejores tarjetas de crédito para puntuaciones entre 600 y 649
- Mejores tarjetas de crédito para puntuaciones entre 650 y 699
-
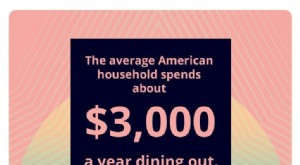
Coste real de comer fuera: Descubre el precio y ahorra con cambios simples
Los pequeños gastos se acumulan al comer en restaurantes. Pero pequeños cambios también marcan gran diferencia. Aquí ves cuánto cuesta realmente comer fuera, ¡y trucos para ahorrar! El coste de comer
-
Maximiza recompensas de tarjetas de crédito: Guía para ganar cash back
En 1986, Sears lanzó Discover Card con una idea radical: si cobramos comisión a comercios, ¿por qué no devolver parte al cliente? Así nació la tarjeta de recompensas. Las solicitudes se dispararon 40
Artículos Destacados
- Ahorro con paneles solares: cuánto puedes reducir tu factura
- Calculadora de ahorro para el retiro: cuánto aportar cada mes
- Recaudación tributaria del gobierno: principales fuentes de ingresos
- Reto de ahorro anual: Cómo ahorrar 1.776 dólares en 12 meses
- ¿Cuánto Deberías Ahorrar? Guía Completa
- Eficiencia en la Cocina: 20 Formas Comprobadas de Ahorrar Tiempo y Dinero
- Navegando diferencias económicas en amistades: Mantener conexiones y diversión
- De la basura al tesoro: Cómo ganar dinero reciclando
- Alquiler con opción a compra: Genera capital mientras alquilas | [Nombre de su empresa]
-
 Entender el papel de tu cerebro en el ahorro (y cómo superarlo)
¿Te cuesta ahorrar? No estás solo, y tu cerebro puede tener algo que ver. ¿Te cuesta ahorrar? No estás solo, y tu cerebro puede tener algo que ver. Una investigación reciente de ING mostró que casi un...
-
 Entender la bolsa: guía para principiantes
Para un inversor novato, la bolsa puede parecer un juego de azar legalizado. Muchos creen que se trata de elegir acciones al azar y ganar o perder fortunas de la noche a la mañana. Esa mentalidad conv...