
Predicciones del precio de Bitcoin: lecciones de las burbujas históricas
Casi 170 años antes de la invención de Bitcoin, el periodista Charles Mackay observó cómo comunidades enteras podían "fijar sus mentes en un objeto y volverse locas en su persecución". Millones de personas, escribió, "se impresionan simultáneamente con una ilusión y la persiguen, hasta que su atención es capturada por alguna nueva locura más cautivadora que la primera".
Su libro "Extraordinary Popular Delusions and the Madness of Crowds", publicado en 1841, identifica una serie de burbujas especulativas —donde la gente compraba y vendía objetos a precios cada vez más altos hasta que de repente no lo hacían—. El ejemplo más conocido que cita es la manía de los tulipanes que atrapó a los Países Bajos a principios del siglo XVII. Los bulbos de tulipán se dispararon en valor hasta venderse por 25.000 florines cada uno (cerca de 45.000 dólares australianos en dinero actual) antes de que su precio colapsara.
La burbuja de Bitcoin supera esta y todos los demás casos identificados por Mackay. Es quizás la burbuja más extrema desde finales del siglo XIX. En cuatro años, su precio se disparó casi un 2.800%, alcanzando un pico de 19.783 dólares en diciembre de 2017. Desde entonces ha caído un 80%. Hace un mes cotizaba a más de 6.000 dólares; ahora ha bajado a 3.500 dólares.
Los posibles desencadenantes de una pausa en el aumento del precio de Bitcoin incluyeron preocupaciones sobre una mayor regulación gubernamental de los criptoactivos y la posible introducción de monedas digitales de bancos centrales, así como los grandes robos de activos y el colapso de exchanges que han plagado la corta historia de Bitcoin.
La caída
En mercados líquidos como las acciones (donde es barato comprar y vender activos en grandes volúmenes), la caída de precios puede ser pronunciada. En mercados ilíquidos, donde los activos no pueden venderse fácilmente por efectivo, la caída puede ser brutal. Ejemplos incluyen los valores respaldados por hipotecas (MBS) y las obligaciones de deuda colateralizadas (CDO) que condujeron a la Crisis Financiera Global.
Bitcoin es particularmente ilíquido. Esto se debe a un gran número de exchanges de Bitcoin diferentes compitiendo; a menudo costes de transacción sustanciales, y limitaciones en la capacidad de la Blockchain para registrar transacciones.
Las secuelas
Las secuelas de una burbuja que estalla pueden ser brutales. El crash bursátil de 1929 fue el preludio de la Gran Depresión de los años 30. El colapso de los valores de los activos japoneses después de 1989 anunció una década de bajo crecimiento y deflación. El crash puntocom de 2000-01 destruyó 8 billones de dólares de riqueza.
El efecto de un crash depende del tamaño, propiedad e importancia del activo involucrado. El efecto del crash de los tulipanes fue limitado porque la especulación involucró a un número relativamente pequeño de personas. Pero las fuertes caídas en los valores inmobiliarios durante 2007 condujeron a la peor crisis financiera desde la Gran Depresión.
Bitcoin se parece más a los tulipanes. La valoración total del mercado fue de unos 300.000 millones de dólares en el pico. Para poner esto en contexto, los mercados bursátil e inmobiliario de EE. UU. están valorados actualmente en más de 30 billones de dólares cada uno (los mercados australianos equivalentes valen 2 y 6,9 billones de dólares australianos respectivamente). Relativamente pocos inversores poseen la mayoría: se estima que el 97% de todos los Bitcoin son propiedad de solo el 4% de usuarios. Esto sugiere que los efectos en la economía en general del crash de Bitcoin deberían ser contenidos.
Estimando el valor intrínseco de Bitcoin
El verdadero valor de las criptomonedas es ampliamente debatido. Emprendedores de Bitcoin sugieren un precio mucho más alto justificado. Otros, como Eugene Fama (premio Nobel) y Warren Buffett, creen que está cerca de ser inútil. El Banco de Pagos Internacionales lo ha descrito como "una combinación de una burbuja, un esquema Ponzi y un desastre ambiental".
Obtener una estimación realista del valor intrínseco de Bitcoin es complicado porque no es un activo que genere un flujo de caja periódico, como intereses o ingresos por alquiler.
Para tal activo, el valor depende en última instancia de lo que otros estén dispuestos a pagar por él. Esto a menudo se relaciona con la escasez.
Esto no proporciona una historia positiva para Bitcoin. Aunque el número total de Bitcoins es limitado, hay muchas criptomonedas competidoras, virtualmente indistinguibles (como Ethereum y Ripple).
Bitcoin también no cumple los criterios de una moneda. Sus movimientos de precio son demasiado volátiles para ser una unidad de cuenta. La capacidad de transacción de la Blockchain es demasiado limitada para ser un medio de cambio. Tampoco parece ser una buena reserva de valor.
Dado que no produce ingresos, tiene un valor de escasez limitado y pocas personas están dispuestas a usar Bitcoin como moneda, es incluso posible que Bitcoin no tenga ningún valor intrínseco.
-
Valor mínimo de Bitcoin: por qué podría valer poco si todo falla
Una de las grandes preguntas sobre Bitcoin es cuánto vale realmente. Warren Buffett ha señalado que su valor es limitado porque no produce nada por sí mismo. Para analizarlo, puede usarse el concepto
-
Burbuja del Bitcoin: ¿es sostenible la subida del precio?
En el último año, el precio del Bitcoin ha aumentado de menos de 800 dólares a más de 12.000. Este enorme pico de valor tiene a muchos preguntándose si es una burbuja o si el alto precio de hoy ha v
Artículos Destacados
- Guía de valor de autocaravanas: Tasación gratuita online con NADA Guides
- Valoración de Multipropiedad: Cómo Determinar su Valor Real
- Contratos Bitcoin de Bakkt: Liquidación directa en Bitcoin para descubrimiento de precio
- Historia de Bitcoin: 5 grupos que moldearon su trayectoria
- Factores que impulsan el precio del Bitcoin: volatilidad e influencias clave
- El potencial de Bitcoin: Más allá de la especulación hacia transacciones seguras en línea
- Entendiendo el Precio del Bitcoin: Factores que Influyen en su Valor
- El Futuro de Bitcoin: Una Década de Volatilidad y Potencial
- Entendiendo los Gaps de Precio en Bitcoin: Impacto y Análisis
-
 Valor de una opción: cómo se calcula
Las opciones son contratos que dan a su titular el derecho a comprar (opción de compra o call) o vender (opción de venta o put) otro activo a un precio predeterminado, el precio de ejercicio. Lo más h...
-
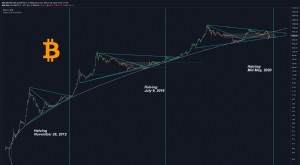 Halving de Bitcoin 2020: ¿Impactará en el precio?
Nadie sabe con certeza si el halving que ocurrirá aproximadamente en mayo de 2020 afectará el precio de Bitcoin. Sin embargo, las correlaciones históricas entre el halving y el precio son notables. Ad...