
Contratos de Opciones: Guía Completa para Entender su Funcionamiento
¿Qué es un Contrato de Opción?
Un contrato de opción es un acuerdo entre dos partes que facilita una transacción potencial sobre un activo subyacente a un precio predeterminado (strike price) en o antes de una fecha de vencimiento. El comprador paga una prima por el derecho, no la obligación, de comprar (call) o vender (put) el activo. El vendedor (writer) cobra la prima y asume la obligación de vender (call) o comprar (put) si el comprador ejerce.
Puntos Clave
- Acuerdo para transacción potencial a precio y fecha fijados.
- Calls: apuesta alcista apalancada. Puts: apuesta bajista o cobertura.
- Comprador: derecho (no obligación). Vendedor: obligación si se ejerce.
- Estándar en acciones: 1 contrato = 100 acciones (ajustable por splits, dividendos, fusiones).
Entendiendo los Contratos de Opción
Las opciones son instrumentos financieros derivados cuyo valor depende del subyacente (acciones, ETFs, índices, materias primas, divisas). El contrato especifica:
- Activo subyacente
- Precio de ejercicio (strike)
- Fecha de vencimiento
- Tipo: Call o Put
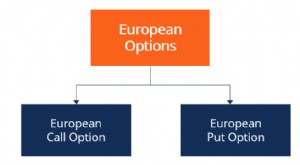
- Estilo de ejercicio: Americano (ejercitable cualquier día hasta vencimiento) vs. Europeo (solo en vencimiento). La mayoría de opciones sobre acciones en EE. UU. son americanas; índices y muchas OTC son europeas.
Las opciones cuestan una fracción del precio del subyacente. Eso es apalancamiento: controlas 100 acciones pagando solo la prima. A cambio, el tiempo juega en tu contra (decaimiento temporal). Usos principales: cobertura (hedging) y especulación.
Tipos de Contratos: Calls y Puts
Ambos pueden comprarse (long) para especular/cubrir o venderse (short/write) para generar ingresos.
Contrato Call (Opción de Compra)
- Comprador: derecho a comprar 100 acciones al strike.
- Vendedor (writer): obligado a vender 100 acciones al strike si se ejerce.
- Si el vendedor ya tiene las acciones → Covered Call (cubierta). Si no → Naked Call (desnuda, riesgo ilimitado).
Contrato Put (Opción de Venta)
- Comprador: derecho a vender 100 acciones al strike.
- Vendedor (writer): obligado a comprar 100 acciones al strike si se ejerce.
- Si el vendedor tiene el efectivo reservado → Cash-Secured Put. Si no → Naked Put (riesgo sustancial).
Ejemplo Práctico: Call Cubierta (Covered Call)
Empresa ABC cotiza a $60. Un inversor vende 1 call strike $65, vencimiento 1 mes, cobra prima.
- Escenario 1: ABC < $65 al vencimiento. Call expira OTM. Inversor se queda con acciones + prima. Puede vender otra call el mes siguiente.
- Escenario 2: ABC > $65 (ITM). Comprador ejerce, compra 100 acciones a $65. Inversor entrega acciones (que ya tenía) + se queda con prima. Precio efectivo de venta = $65 + prima.
- Alternativa: Comprador de la call puede venderla en mercado en vez de ejercer, si no quiere las acciones.
Este ejemplo ilustra la covered call: estrategia conservadora de ingresos sobre cartera larga. La ganancia máxima está limitada (strike + prima - coste acciones), pero el inversor reduce su base de coste y genera flujo de caja.
Elementos Clave del Contrato (Especificaciones)
| Elemento | Detalle Estándar (Acciones EE. UU.) |
|---|---|
| Multiplicador | 100 acciones por contrato |
| Vencimientos | Mensuales (3er viernes), semanales, fin de mes, LEAPS (hasta 3 años) |
| Strikes | Intervalos de $0.50, $1, $2.5, $5, $10 según precio acción |
| Estilo | Americano (acciones), Europeo (índices SPX, NDX, RUT) |
| Liquidación | Física (entrega acciones) para acciones; Efectivo para índices |
| Horario | 9:30-16:00 ET (regular), extendido en algunos brokers |
| Clearing | OCC (Options Clearing Corporation) garantiza cumplimiento |
Ajustes del Contrato
Eventos corporativos modifican los términos:
- Split 2x1: 1 contrato → 2 contratos, strike ÷ 2.
- Dividendo especial grande: Strike reducido por importe del dividendo.
- Fusión/Adquisición: Subyacente cambia a acciones de la compradora + efectivo; strikes ajustados.
La OCC publica memorandos de ajuste. Tu broker actualiza automáticamente las posiciones.
Conclusión
El contrato de opción estandarizado es el bloque de construcción de todas las estrategias de opciones. Entender sus términos (strike, vencimiento, estilo, multiplicador, liquidación) y las obligaciones/derechos de cada parte es el primer paso indispensable. Desde ahí, combinar calls y puts (spreads, straddles, condors, collars) permite esculpir perfiles de riesgo/recompensa a medida para cualquier escenario de mercado. La clave: nunca operes un contrato que no entiendas completamente.
-
Entendiendo las Opciones Europeas: Definición y Características Clave
Una opción europea es un tipo de contrato de opciones donde el comprador o vendedor solo puede ejercer la opción en su fecha de vencimiento. Aunque su nombre incluye europea, no tiene ninguna relación
-
Vender para Cerrar Opciones: Guía Completa para Inversores
Vender para cerrar (sell to close) es una orden de operación con opciones y se refiere a cerrar (vender) una posición larga en un contrato de opciones. Entendiendo Vender para Cerrar Un contrato de o
Artículos Destacados
- Tamaño de Contrato en Futuros y Opciones: Guía Completa
- Entrega en Mercados Financieros: Guía Completa
- E-Mini Futuros: Guía completa para trading electrónico
- Entendiendo los Derivados: Contratos Basados en Activos Subyacentes
- Entendiendo las Opciones Europeas: Definición y Características Clave
- Cboe Options Exchange: La Plataforma Líder Mundial de Trading de Opciones
- Opciones Americanas: Entendiendo el Ejercicio Anticipado y la Flexibilidad del Inversor
- Triple Witching: Qué Es, Cuándo Ocurre y Cómo Afecta a los Mercados
- Contratos Forward Sintéticos: Definición y Funcionamiento
-
 Entendiendo las Opciones sobre Acciones: Guía para Principiantes sobre Puts y Calls
¿Qué es una opción sobre acciones? Una opción sobre acciones otorga al inversor el derecho, pero no la obligación, de comprar o vender una acción a un precio y fecha acordados. Existen dos tipos de op...
-
 Ejercicio Anticipado de Opciones: Cuándo y Por Qué Ejercer Antes del Vencimiento
El ejercicio anticipado (early exercise) es la facultad del titular de una opción americana de ejecutar su derecho (comprar/venta el subyacente al strike) antes de la fecha de vencimiento. Las opcione...