
Entendiendo las Opciones Europeas: Definición y Características Clave
¿Qué es una Opción Europea?
Una opción europea es una versión de un contrato de opciones que limita la ejecución a su fecha de vencimiento. En otras palabras, si el valor subyacente, como una acción, se ha movido en precio, un inversor no podría ejercer la opción anticipadamente y tomar entrega o vender las acciones. En su lugar, la acción de call o put solo tendrá lugar en la fecha de vencimiento de la opción.
Otra versión del contrato de opciones es la opción americana, que puede ejercerse en cualquier momento hasta e incluyendo la fecha de vencimiento. Los nombres de estas dos versiones no deben confundirse con la ubicación geográfica ya que el nombre solo significa el derecho de ejecución.
Puntos clave
- Una opción europea es una versión de un contrato de opciones que limita el ejercicio de derechos solo al día de vencimiento.
- Aunque las opciones americanas pueden ejercerse anticipadamente, esto tiene un precio ya que sus primas suelen ser más altas que las opciones europeas.
- Los inversores pueden vender un contrato de opción europea de vuelta al mercado antes del vencimiento y recibir la diferencia neta entre las primas ganadas y pagadas inicialmente.
- Los inversores usualmente no tienen la opción de comprar ni la opción americana ni la europea y la mayoría de índices usan opciones europeas.
- El modelo de opciones Black-Scholes se usa a menudo para valorar opciones europeas.
Entendiendo una Opción Europea
Las opciones europeas definen el período en el que los titulares de un contrato de opciones pueden ejercer sus derechos contractuales. Los derechos para el titular de la opción incluyen comprar el activo subyacente o vender el activo subyacente al precio de contrato especificado —el precio de ejercicio. Con las opciones europeas, el titular solo puede ejercer sus derechos en el día de vencimiento. Como con otras versiones de contratos de opciones, las opciones europeas tienen un coste inicial —la prima.
Es importante notar que los inversores usualmente no tienen la opción de comprar ni la opción americana ni la europea. Acciones o fondos específicos podrían ofrecerse solo en una versión u otra, y no en ambas. La mayoría de índices usan opciones europeas porque reduce la cantidad de contabilidad necesaria por la corredora.
Muchos brokers usan el modelo Black-Scholes (BSM) para valorar opciones europeas.
Las opciones sobre índices europeas detienen la negociación al cierre del jueves anterior al tercer viernes del mes de vencimiento. Esta pausa en la negociación permite a los brokers la capacidad de valorar los activos individuales del índice subyacente.
Debido a este proceso, el precio de liquidación de la opción a menudo puede ser una sorpresa. Las acciones u otros valores pueden hacer movimientos drásticos entre el cierre del jueves y la apertura del viernes. Además, puede tomar horas después de la apertura del viernes para que se publique el precio de liquidación definitivo.
Las opciones europeas normalmente negocian over-the-counter (OTC), mientras que las opciones americanas usualmente negocian en bolsas estandarizadas.
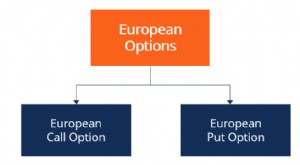
Tipos de Opciones Europeas
Call (Compra)
Una opción call europea da al propietario el derecho a adquirir el valor subyacente al vencimiento. Para que un inversor obtenga beneficios de una opción call, el precio de la acción, al vencimiento, tiene que estar lo suficientemente por encima del precio de ejercicio para cubrir el coste de la prima de la opción.
Put (Venta)
Una opción put europea permite al titular vender el valor subyacente al vencimiento. Para que un inversor obtenga beneficios de una opción put, el precio de la acción, al vencimiento, tiene que estar lo suficientemente por debajo del precio de ejercicio para cubrir el coste de la prima de la opción.
Cerrar una Opción Europea Anticipadamente
Típicamente, ejercer una opción significa inicializar los derechos de la opción para que se ejecute una operación al precio de ejercicio. Sin embargo, muchos inversores no quieren esperar a que una opción europea venza. En su lugar, los inversores pueden vender el contrato de opción de vuelta al mercado antes de su vencimiento.
Los precios de las opciones cambian basándose en el movimiento y volatilidad del activo subyacente y el tiempo hasta el vencimiento. A medida que el precio de una acción sube y baja, el valor —significado por la prima— de la opción aumenta y disminuye. Los inversores pueden deshacer su posición en la opción anticipadamente si la prima actual es más alta que la prima que pagaron inicialmente. En este caso, el inversor recibiría la diferencia neta entre las dos primas.
Cerrar la posición de la opción antes del vencimiento significa que el trader realiza cualquier ganancia o pérdida en el contrato en sí. Una opción call existente podría venderse anticipadamente si la acción ha subido significativamente, mientras que una opción put podría venderse si el precio de la acción ha caído.
Cerrar la opción europea anticipadamente depende de las condiciones de mercado prevalecientes, el valor de la prima —su valor intrínseco— y el valor temporal de la opción —la cantidad de tiempo restante antes del vencimiento del contrato. Si una opción está cerca de su vencimiento, es improbable que un inversor obtenga mucho retorno por vender la opción anticipadamente porque queda poco tiempo para que la opción gane dinero. En este caso, el valor de la opción descansa en su valor intrínseco, un precio asumido basado en si el contrato está dentro, fuera o en el dinero (ATM).
Opción Europea vs. Opción Americana
Las opciones europeas solo pueden ejercerse en la fecha de vencimiento, mientras que las opciones americanas pueden ejercerse en cualquier momento entre la compra y las fechas de vencimiento. En otras palabras, las opciones americanas permiten a los inversores realizar un beneficio tan pronto como el precio de la acción se mueve a su favor y lo suficiente para compensar más que la prima pagada.
Los inversores usarán opciones americanas con acciones que pagan dividendos. De esta manera, pueden ejercer la opción antes de una fecha ex-dividendo. La flexibilidad de las opciones americanas permite a los inversores poseer las acciones de una empresa a tiempo para cobrar un dividendo.
Sin embargo, la flexibilidad de usar una opción americana tiene un precio —una prima sobre la prima. El coste incrementado de la opción significa que los inversores necesitan que el activo subyacente se mueva lo suficiente desde el precio de ejercicio para que la operación retorne un beneficio.
Además, si una opción americana se mantiene hasta el vencimiento, el inversor habría estado mejor comprando una opción europea de menor precio y pagando la prima más baja.
Ventajas de las Opciones Europeas
- Coste de prima más bajo
- Permite negociar opciones sobre índices
- Puede revenderse antes de la fecha de vencimiento
Desventajas de las Opciones Europeas
- Los precios de liquidación se retrasan
- No puede liquidarse por el activo subyacente anticipadamente
Ejemplo de una Opción Europea
Un inversor compra una opción call de julio sobre Citigroup Inc. con un precio de ejercicio de 50 $. La prima es de 5 $ por contrato —100 acciones— para un coste total de 500 $ (5 $ x 100 = 500 $). Al vencimiento, Citigroup cotiza a 75 $. En este caso, el propietario de la opción call tiene el derecho a comprar la acción a 50 $ —ejercer su opción— obteniendo 25 $ por acción de beneficio. Al considerar la prima inicial de 5 $, el beneficio neto es de 20 $ por acción o 2.000 $ (25 - 5 $ = 20 $ x 100 = 2.000 $).
Consideremos un segundo escenario en el que el precio de la acción de Citigroup cayó a 30 $ para el vencimiento de la opción call. Dado que la acción cotiza por debajo el precio de ejercicio de 50 $, la opción no se ejerce y expira sin valor. El inversor pierde la prima de 500 $ pagada al inicio.
El inversor puede esperar hasta el vencimiento para determinar si la operación es rentable, o puede intentar vender la opción call de vuelta al mercado. Si la prima recibida por vender la opción call es suficiente para cubrir los 5 $ iniciales pagados depende de muchas condiciones, incluyendo condiciones económicas, los beneficios de la empresa, el tiempo restante hasta el vencimiento y la volatilidad del precio de la acción en el momento de la venta.
No hay garantía de que la prima recibida por vender la opción call antes del vencimiento sea suficiente para compensar la prima de 5 $ pagada inicialmente.
-
Opciones No de Capital (Non-Equity Options): Guía Completa
Una opción no de capital (non-equity option) es una opción cuyo activo subyacente no son acciones ordinarias. En la mayoría de los casos, las opciones no de capital incluyen índices y materias primas
-
Rho (Finanzas): Sensibilidad de las Opciones a los Tipos de Interés
En finanzas, el rho es una métrica utilizada para determinar la sensibilidad de una opción a los cambios en la tasa de interés libre de riesgo. Probablemente la menos importante y menos utilizada de l
Artículos Destacados
- Opciones financieras: 4 estrategias básicas que debes conocer
- Opciones Americanas: Entendiendo el Ejercicio Anticipado y la Flexibilidad del Inversor
- Opciones sobre Índices: Entendiendo y Operando S&P 500 y Otros Índices
- Opciones FLEX: Guía de Opciones Flexibles Cotizadas
- Backdating de Opciones: Definición, Propósito e Implicaciones
- Decadencia Temporal en Opciones (Time Decay): Theta y su Impacto
- Entendiendo las Opciones: Guía para Principiantes sobre Estrategias de Inversión
- Entendiendo las Opciones Exóticas: Guía Completa
- Opciones Americanas frente a Europeas: Diferencias Clave Explicadas
-
 Entendiendo las Opciones Europeas: Definición y Características Clave
Una opción europea es un tipo de contrato de opciones donde el comprador o vendedor solo puede ejercer la opción en su fecha de vencimiento. Aunque su nombre incluye europea, no tiene ninguna relación...
-
 Entendiendo las Opciones sobre Índices: Guía Completa
Una opción sobre índice es un contrato derivado financiero cuyo valor deriva de un índice bursátil subyacente. Da al tenedor el derecho (no la obligación) de comprar o vender el índice subyacente a un...