
Entendiendo el Rendimiento por Rollover en los Mercados de Futuros
¿Qué es el Rendimiento por Rollover?
El rendimiento por rollover (roll yield) es la cantidad de retorno generada en el mercado de futuros después de que un inversor traspasa un contrato a corto plazo a uno de mayor vencimiento y obtiene beneficios de la convergencia del precio del futuro hacia un precio spot o al contado más alto. El rendimiento por rollover es positivo cuando el mercado de futuros está en backwardation, lo que ocurre cuando un contrato de futuros cotiza a un precio más alto a medida que se acerca su vencimiento, en comparación con cuando el contrato está más lejos del vencimiento.
Entendiendo el Rendimiento por Rollover
El rendimiento por rollover es una ganancia que puede generarse al invertir en el mercado de futuros debido a la diferencia de precios entre contratos de futuros con diferentes fechas de vencimiento. Cuando los inversores compran futuros, tienen tanto el derecho como la obligación de comprar el activo subyacente de la inversión en futuros en una fecha futura especificada, a menos que vendan su posición (para compensar la posición larga en futuros) antes de la fecha de entrega.
Puntos Clave
- El rendimiento por rollover es el retorno procedente de ajustar una posición en futuros de un contrato a otro de mayor vencimiento.
- Existe un rendimiento por rollover positivo cuando el mercado de futuros está en backwardation, lo que ocurre cuando los contratos a corto plazo cotizan con prima sobre los de mayor vencimiento.
- Cuando el mercado está en contango, los contratos a largo plazo son más caros que los de corto plazo y el rendimiento por rollover será negativo.
La mayoría de los inversores en futuros no quieren tomar entrega del activo físico que representa la inversión en futuros, por lo que cierran la posición antes del vencimiento o traspasan sus inversiones en futuros de vencimiento próximo a otros contratos de futuros con fechas de vencimiento más lejanas. Trasladar la posición permite al inversor mantener sus inversiones en los activos sin tener que tomar entrega física.
Backwardation vs. Contango
Cuando el mercado está en backwardation, el precio futuro de un activo está por debajo del precio al contado o spot esperado. En este caso, el inversor obtiene beneficios cuando la posición se traspasa al contrato con una fecha de vencimiento posterior porque el inversor está pagando efectivamente menos dinero del esperado por el mercado spot por el activo subyacente que representa la inversión en futuros.
Por ejemplo, imagine que un inversor mantiene 100 contratos de crudo y quiere comprar 100 nuevamente para un vencimiento posterior. Si el precio futuro del contrato está por debajo del precio spot, el inversor está realmente traspasando la misma cantidad de un activo a un precio menor.
El rendimiento por rollover negativo ocurre cuando un mercado está en contango, que es lo opuesto a la backwardation. Cuando un mercado está en contango, el precio futuro del activo está por encima del precio spot futuro esperado, por lo que el inversor perderá dinero al traspasar contratos.
Volviendo al ejemplo de un inversor con 100 contratos de petróleo, si el inversor quiere traspasar a 100 contratos de petróleo con una fecha de vencimiento posterior a medida que el contrato se acerca al vencimiento, el inversor pagará más dinero por los contratos de petróleo en comparación con el mercado spot. Por tanto, tendría que pagar más dinero para mantener el mismo número de contratos. Los rendimientos por rollover negativos a veces han llevado a pérdidas significativas por parte de fondos de cobertura y fondos cotizados (ETF) que mantienen futuros.
-
Rendimiento por Rotación (Roll Yield) en Futuros de Materias Primas
El rendimiento por rotación (roll yield) es un tipo de rentabilidad en la inversión en futuros de materias primas. Está impulsado por la diferencia de precio entre contratos de materias primas de venc
-
Gestión de inventario distribuido: Beneficios, estrategia e implementación
El inventario distribuido, en el que los productos se reparten entre almacenes o centros de distribución en ubicaciones geográficas estratégicas, es un enfoque cada vez más popular para la gestión de
Artículos Destacados
- Backwardation Explicado: Entendiendo la Dinámica del Mercado de Futuros
- Spreads Intermercado: Estrategias y Operativa en Futuros
- Convergencia en futuros: Guía para operadores
- Contratos de Futuros sobre Materias Primas: Entendimiento e Inversión
- Futuros sobre Índices: Entendiendo Contratos y Estrategias de Trading
- Rendimiento de Conveniencia (Convenience Yield): Beneficios de Tener el Activo Físico
- Arbitraje Cash-and-Carry: Explicación Completa
- Futuros sobre Bonos: Entender Contratos y Operativa
- Roll Forward: Extender Contratos de Opciones y Futuros Explicado
-
 Brókers Introducidos (IB) en Mercados de Futuros: Guía Completa
¿Qué es un Bróker Introducido? Un bróker introducido (IB) es un bróker en los mercados de futuros que tiene una relación directa con un cliente, pero delega el trabajo de la operación en piso y la eje...
-
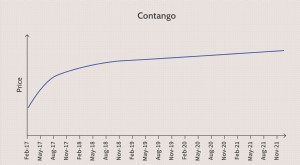 Contango Explicado: Entendiendo la Dinámica de Precios de Futuros
¿Qué es Contango? Contango es una situación donde el precio de futuros de una materia prima es superior al precio spot. El contango suele ocurrir cuando se espera que el precio de un activo suba con e...