
Entendiendo las Comisiones 12b-1 en Fondos Mutuos: Lo Que Necesitas Saber
¿Qué es una Comisión 12b-1?
Una comisión 12b-1 es una comisión anual de marketing o distribución sobre un fondo mutuo. Se considera un gasto operativo y, como tal, se incluye en el ratio de gastos del fondo. Generalmente oscila entre el 0,25% y el 0,75% (el máximo permitido) de los activos netos del fondo. La comisión toma su nombre de una sección de la Ley de Compañías de Inversión de 1940.
Entendiendo las Comisiones 12b-1
En los primeros días del negocio de los fondos mutuos, se pensaba que la comisión 12b-1 ayudaba a los inversores. Se creía que al comercializar un fondo mutuo, sus activos aumentarían y la gestión podría reducir gastos gracias a las economías de escala. Esto aún no se ha demostrado. Con los activos de fondos mutuos superando la marca de los 10 billones de dólares y creciendo de forma constante, los críticos de esta comisión cuestionan seriamente su justificación. Hoy en día, la comisión 12b-1 se usa principalmente para recompensar a intermediarios por vender participaciones del fondo. Como comisión pagada a vendedores, se cree actualmente que no hace nada para mejorar el rendimiento del fondo.
En 2015, la Comisión de Valores y Bolsa (SEC) comenzó a examinar el uso de las comisiones 12b-1 para determinar si se cumplen las normas para cobrarlas y si su presencia se divulga adecuadamente.
Desglose de la Comisión 12b-1
La comisión 12b-1 puede desglosarse en dos cargos distintos: la comisión de distribución y marketing y la comisión de servicio. El total de comisiones 12b-1 cobradas por un fondo se limita al 1% anual. La parte de distribución y marketing está limitada al 0,75% anual, mientras que la parte de comisión de servicio puede ser de hasta el 0,25%.
Uso de la 12b-1 en Participaciones Vendidas por Brokers
Las participaciones de clase B y clase C de fondos vendidos por brokers suelen tener comisiones 12b-1, pero también pueden cobrarse en participaciones de fondos mutuos sin comisión de entrada (no-load) y en participaciones de clase A vendidas por brokers.
Las participaciones de clase A, que suelen cobrar una comisión de entrada (front-end load) pero no de salida, pueden venir con una comisión 12b-1 reducida pero normalmente no la máxima del 1%. Las participaciones de clase B, que típicamente no tienen comisión de entrada pero cobran una comisión de salida diferida que disminuye con el tiempo, a menudo llevan una comisión 12b-1. Las participaciones de clase C suelen tener la mayor probabilidad de llevar la comisión 12b-1 máxima del 1%. La presencia de una comisión 12b-1 frecuentemente eleva el ratio de gastos total del fondo por encima del 2%.
El Calamos Growth Fund es un ejemplo de un fondo que lleva una comisión 12b-1 menor del 0,25% en sus participaciones de clase A y cobra la comisión 12b-1 máxima del 1% en sus participaciones de clase C.
¿Para Qué se Usan las Comisiones 12b-1?
La comisión de distribución cubre marketing y pago a brokers que venden participaciones. También se destinan a publicitar el fondo y enviar literatura y folletos a los clientes. Las comisiones de servicio al accionista, otra forma, pagan específicamente para que el fondo contrate personal que responda consultas de inversores y distribuya información cuando sea necesario, aunque estas comisiones pueden exigirse sin adoptar un plan 12b-1. Otra categoría de comisiones que pueden cobrarse se conoce como "otros gastos". Estos pueden incluir costes asociados a servicios legales, contables y administrativos. También pueden pagar comisiones de agente de transferencia y custodia.
-
Comisiones por sobregiro: cómo funcionan y cómo evitarlas
Las cuentas corrientes facilitan el gasto diario, el pago de facturas y el ahorro, especialmente si configuras transferencias automáticas a una cuenta de ahorro. Lo último que necesitas es verte atrap
-
Tasas de Originación de Préstamo: Qué Son y Cómo Ahorrar
Al comprar una casa, una de las primeras cosas que notarás es que hay todo tipo de costes que surgen a medida que avanzas en el proceso. Comprar una casa es caro para empezar, así que podrías sorprend
Artículos Destacados
- Entiende las comisiones por oferta de adquisición: costos en las tomas de control empresariales
- Evitar tasas de traspaso en apartamentos: Sus derechos y estrategias
- Comprendiendo los honorarios de retención: qué son y cómo funcionan
- Entendiendo las Comisiones de Incentivo: Cómo se Pagan los Gestores de Fondos
- Entendiendo las Comisiones por Rendimiento: Cómo se Pagan los Gestores de Inversión
- Entendiendo las Comisiones de Gestión de Inversiones: Lo Que Necesitas Saber
- Entendiendo las Comisiones de Gestión: Qué Son y Cómo Funcionan
- Entendiendo la Comisión 12b-1 en Fondos Mutuos: Lo Que Debes Saber
- Comisiones de Coinmama y Guía de Trading de Criptomonedas 2024
-
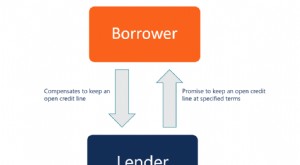 Comisiones de Compromiso (Commitment Fees): Qué Son y Cómo Se Calculan
La comisión de compromiso (commitment fee) es un cargo que el prestamista cobra al prestatario por mantener una línea de crédito (bank line) disponible. Compensa al prestamista por el riesgo de tener ...
-
 Entender las comisiones 12b-1: Lo que los inversores en fondos mutuos deben saber
Una comisión 12b-1 es un gasto que algunos fondos mutuos cargan a sus inversores para cubrir costes de marketing, distribución y otros servicios a los accionistas. Estas comisiones a menudo se utiliza...