
Cascada de Distribución (Distribution Waterfall): Asignación de Rentas de Inversión
¿Qué es una Cascada de Distribución (Distribution Waterfall)?
Una cascada de distribución es un método para asignar rentas de inversión o plusvalías entre los participantes de un grupo o vehículo de inversión conjunto. Comúnmente asociada a fondos de private equity, la cascada define el orden de prioridad en que se reparten las distribuciones entre socios comanditarios (Limited Partners - LP) y socios generales (General Partners - GP).
Normalmente, los socios generales reciben una parte desproporcionadamente mayor de los beneficios totales relativa a su inversión inicial una vez completado el proceso de asignación. Esto se hace para incentivar al socio general del fondo a maximizar la rentabilidad para sus inversores.
Puntos Clave
- Una cascada de distribución establece el orden en que se asignan las ganancias de una inversión conjunta entre los inversores del pool.
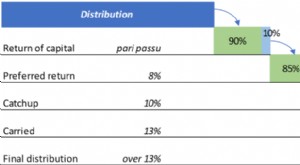
- Generalmente hay cuatro tramos (tiers) en un calendario de cascada: retorno de capital; retorno preferente; tramo de catch-up; e interés devengado (carried interest).
- Existen dos tipos comunes de estructuras: americana (favorece al gestor) y europea (más favorable al inversor).
Entendiendo las Cascadas de Distribución
Una cascada de distribución describe el método por el que se distribuye el capital a los diversos inversores de un fondo a medida que se venden las inversiones subyacentes con ganancias. Esencialmente, las plusvalías totales se distribuyen según una estructura en cascada compuesta por tramos secuenciales, de ahí la referencia a una cascada (waterfall). Cuando se satisfacen totalmente los requisitos de asignación de un tramo, los fondos excedentes pasan a estar sujetos a los requisitos del siguiente tramo, y así sucesivamente.
Aunque los calendarios de cascada pueden personalizarse, generalmente los cuatro tramos son:
- Retorno de Capital (Return of Capital - ROC): El 100 % de las distribuciones va a los inversores hasta que recuperen todas sus aportaciones iniciales de capital.
- Retorno Preferente (Preferred Return): El 100 % de las distribuciones adicionales va a los inversores hasta que reciban el retorno preferente sobre su inversión. Habitualmente, la tasa preferente para este tramo es aproximadamente del 7 % al 9 %.
- Tramo de Catch-up: El 100 % de las distribuciones va al patrocinador del fondo (sponsor) hasta que recibe un cierto porcentaje de los beneficios.
- Interés Devengado (Carried Interest): Un porcentaje establecido de las distribuciones que recibe el patrocinador. El porcentaje establecido en el cuarto tramo debe coincidir con el del tercer tramo.
Las tasas de obstáculo (hurdle rates) del calendario también pueden ser escalonadas, dependiendo del total de carried interest de los socios generales. Típicamente, a mayor carried interest, mayor hurdle rate. Además, una cláusula llamada "clawback" (recuperación) se incluye frecuentemente en el folleto del fondo para proteger a los inversores de pagar más comisiones de incentivo de las requeridas. En caso de tal ocurrencia, el gestor está obligado a devolver las comisiones excesivas.
Estructuras de Cascada Americana vs. Europea
La mecánica de las cascadas de inversión se detalla en la sección de distribución del memorando de colocación privada (PPM). Hay dos tipos comunes de estructuras: americana, que favorece al socio general, y europea, más favorable al inversor.
- Cascada estilo americano: Se aplica operación por operación (deal-by-deal), no a nivel de fondo. El calendario americano reparte el riesgo total entre todas las operaciones y es más beneficioso para los socios generales. Esta estructura permite a los gestores cobrar antes de que los inversores hayan recuperado todo su capital invertido y retorno preferente, aunque el inversor sigue teniendo derecho a estos.
- Cascada estilo europeo: Se aplica a nivel agregado de fondo (aggregate fund level). Con este calendario, todas las distribuciones van a los inversores y el gestor no participa en beneficios hasta que el capital del inversor y su retorno preferente hayan sido plenamente satisfechos. Un inconveniente es que la mayoría de los beneficios del gestor pueden no materializarse hasta varios años después de la inversión inicial.
-
Distribuciones Mínimas Requeridas (RMD): una guía completa
¿Qué es una distribución mínima requerida? Una distribución mínima requerida, o RMD, es la cantidad específica de dinero que la IRS le exige retirar de ciertos planes de jubilación el año siguiente al
-
Retiro anticipado de IRA: Penalizaciones, reglas y excepciones
Has ahorrado para la jubilación, pero imprevistos obligan a retirar fondos antes de tiempo. ¿Enfrentarás penalizaciones por una gestión proactiva de tu cartera? ¿Qué pasa si retiras antes de tiempo?
Artículos Destacados
- Retiros por dificultad financiera en un ESOP
- Comprender las Distribuciones Mínimas Requeridas (RMD)
- Distribuciones de Plusvalías en Fondos de Inversión: Lo Que Debes Saber
- Fondos de Distribución Dirigida: Estrategia de Ingresos para Jubilación
- Entender la Distribución de Acciones: Ventas Graduales de Participaciones
- Dividendos en ETFs: Guía para Entender su Funcionamiento
- Entendiendo la Consolidación de Pensiones y Opciones de Distribución
- Entendiendo las Distribuciones: Pagos desde Inversiones y Cuentas
- Distribuciones de Ganancias de Capital: Guía Completa
-
 Entendiendo las Cascadas de Distribución en Inversión de Capital Privado
Una cascada de distribución (distribution waterfall) es un término popular en inversión de capital privado que se refiere a cómo se asignan las ganancias de capital de un fondo entre los participantes...
-
 Entendiendo el Rendimiento por Distribución: Métrica Clave para Inversores en REITs y ETFs
El rendimiento por distribución (distribution yield) se define como una forma de medir los pagos anuales de ingresos a los tenedores de participaciones, por un A-REIT o un ETF, como porcentaje o porci...