
Coinversión en Capital (Equity Co-Investment): Guía para Inversores
¿Qué es una Coinversión en Capital (Equity Co-Investment)?
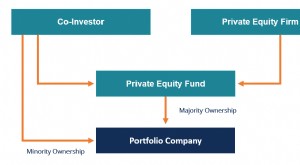
Una coinversión en capital es una inversión minoritaria en una empresa realizada por inversores junto a un gestor de fondo de private equity o una firma de capital riesgo (VC). La coinversión permite a otros inversores participar en inversiones potencialmente muy rentables sin pagar las elevadas comisiones habituales de un fondo de private equity.
Las oportunidades de coinversión en capital suelen estar restringidas a grandes inversores institucionales que ya tienen una relación existente con el gestor del fondo de private equity y a menudo no están disponibles para inversores minoristas o pequeños.
Puntos Clave
- Las coinversiones en capital son inversiones relativamente menores realizadas en una empresa concurrentemente con inversiones mayores de un fondo de private equity o VC.
- Los coinversores suelen pagar una comisión reducida, o ninguna, por la inversión y reciben derechos de propiedad proporcionales a su participación.
- Ofrecen beneficios a los fondos mayores en forma de capital adicional y riesgo reducido, mientras que los inversores se benefician diversificando su cartera y estableciendo relaciones con profesionales senior de private equity.
Entendiendo las Coinversiones en Capital
Según un estudio de Preqin, el 80 % de los LPs (Limited Partners) reportaron mejor rendimiento en coinversiones de capital comparado con estructuras de fondo tradicionales. En un fondo típico de coinversión, el inversor paga a un patrocinador del fondo (sponsor) o socio general (GP) con quien tiene una asociación de private equity bien definida. El acuerdo de asociación describe cómo el GP asigna capital y diversifica activos. Las coinversiones evitan los típicos fondos de sociedad comanditaria (LP) y general (GP) invirtiendo directamente en una empresa.
Por qué los Socios Comanditarios (LPs) Quieren Más Coinversiones
En 2018, la consultora McKinsey afirmó que el valor de los acuerdos de coinversión se ha más que duplicado hasta los 104.000 millones de dólares desde 2012. El número de LPs que hacen coinversiones en private equity subió del 42 % al 55 % en los últimos cinco años. Pero los LPs que invierten directamente crecieron solo un 1 %, del 30 % al 31 % en el mismo periodo.
¿Por qué un gestor de fondo de private equity cedería una oportunidad lucrativa? El private equity suele invertirse a través de un vehículo LP en una cartera de empresas. En ciertas situaciones, los fondos del LP ya pueden estar totalmente comprometidos con varias empresas, lo que significa que si surge otra oportunidad prime, el gestor puede tener que dejarla pasar u ofrecerla a algunos inversores como coinversión en capital.
Según Axial, una plataforma de captación de capital, casi el 80 % de los LPs prefieren estrategias de buyout en small-to-mid-market y entre 2 y 10 millones de dólares por coinversión. En términos sencillos, prefieren centrarse en empresas menos vistosas con experiencia en un nicho, en lugar de perseguir inversiones en empresas de alto perfil. Casi el 50 % de los patrocinadores no cobraron comisión de gestión en coinversiones en 2015.
La coinversión en capital ha representado una parte significativa del crecimiento reciente en captación de fondos de private equity desde la crisis financiera comparado con inversiones en fondos tradicionales. La consultora PwC señala que los LPs buscan cada vez más oportunidades de coinversión al negociar nuevos acuerdos de fondo con asesores porque hay mayor selectividad de acuerdos y mayor potencial de rentabilidades superiores.
La mayoría de LPs pagan una comisión de gestión del 2 % y un carried interest del 20 % al gestor del fondo (GP), mientras que los coinversores se benefician de comisiones más bajas o nulas en algunos casos, lo que impulsa sus rentabilidades.
El Atractivo de las Coinversiones para los Socios Generales (GPs)
A primera vista, parecería que los GPs pierden ingresos por comisiones y ceden algo de control del fondo mediante coinversiones. Sin embargo, los GPs pueden evitar limitaciones de exposición al capital o requisitos de diversificación ofreciendo una coinversión.
Por ejemplo, un fondo de 500 millones podría seleccionar tres empresas valoradas en 300 millones cada una. El acuerdo de asociación podría limitar las inversiones del fondo a 100 millones, lo que significaría que las empresas se apalancarían con 200 millones cada una. Si surge una nueva oportunidad con una empresa valorada en 350 millones, el GP necesitaría buscar financiación fuera de su estructura de fondo porque solo puede invertir 100 millones directamente. El GP podría pedir prestados 100 millones para financiar y ofrecer oportunidades de coinversión a LPs existentes o terceros.
Los Matices de las Coinversiones
Aunque la coinversión en acuerdos de private equity tiene ventajas, los coinversores deben leer la letra pequeña antes de aceptarlas.
El aspecto más importante es la ausencia de transparencia en comisiones. Las firmas de private equity no ofrecen mucho detalle sobre las comisiones que cobran a los LPs. En casos como la coinversión, donde supuestamente ofrecen servicios sin comisiones para invertir en grandes acuerdos, puede haber costes ocultos. Por ejemplo, pueden cobrar comisiones de monitorización (monitoring fees), que ascienden a varios millones de dólares, que no son evidentes a primera vista para los LPs.
También existe la posibilidad de que las firmas de private equity reciban pagos de empresas en su cartera para promocionar los acuerdos. Tales acuerdos son también arriesgados para los coinversores porque no tienen voz en la selección o estructuración del acuerdo. Esencialmente, el éxito (o fracaso) de los acuerdos descansa en la pericia de los profesionales de private equity a cargo. En algunos casos, eso puede no ser siempre óptimo y el acuerdo puede hundirse.
Un ejemplo es el caso de la empresa brasileña de centros de datos Aceco T1. La firma de private equity KKR Co. adquirió la empresa en 2014 junto con coinversores, la firma de inversión singapurense GIC y el Sistema de Jubilación de Maestros de Texas. La empresa fue hallada falseando sus libros desde 2012 y KKR redujo su inversión en la empresa a cero en 2017.
-
Coinversión en Capital (Equity Co-Investment): Definición y Funcionamiento
Una coinversión en capital (equity co-investment) es una inversión minoritaria realizada por el coinversor en una empresa. La inversión se realiza junto a un patrocinador financiero. Ejemplos de coinv
-
Fondos de Renta Variable: Guía Completa para Invertir en Acciones
Un fondo de renta variable es un vehículo de inversión que destina principalmente su capital a acciones o participaciones societarias. Suelen clasificarse según distintos estilos de inversión, rangos
Artículos Destacados
- Gestor de Fondos: Función, Responsabilidades y Cómo Trabajan
- Entendiendo el Flujo de Fondos: Entradas, Salidas e Insights de Inversión
- Fondos Indexados: Guía Completa para Invertir a Bajo Coste
- Fondos Cuantitativos (Quant Funds): Entendiendo las Estrategias de Inversión Cuantitativas
- Fondos Alimentadores (Feeder Funds): Entender Estructuras de Inversión de Dos Niveles
- Fondos Institucionales: Guía Completa para Inversores Institucionales
- Fondos paraguas (umbrella funds): visión general y ventajas
- Fondos Mutuos Globales: Invirtiendo en Todo el Mundo con Fondos Mundiales
- Fondos Verdes: Invirtiendo en Empresas Sostenibles
-
 American Century Equity Income: Una estrategia de inversión enfocada en valor
Se dice que el famoso director de Hollywood Howard Hawks definió una buena película como una con tres buenas escenas y ninguna mala. El equipo de gestión detrás de American Century Equity Income (símb...
-
 Entendiendo la Estructura de los Fondos de Capital Privado: Guía Completa
Aunque la historia de las inversiones modernas de capital privado se remonta a principios del siglo pasado, no ganaron verdadera prominencia hasta la década de 1980. Fue entonces cuando la tecnología ...