
Entendiendo las Distribuciones: Pagos desde Inversiones y Cuentas
¿Qué es una Distribución?
En finanzas, "distribución" tiene varios significados, casi todos referidos al pago de activos desde un fondo, cuenta o valor individual a un inversor o beneficiario.
Las distribuciones de cuentas de jubilación son de las más comunes y son obligatorias tras alcanzar cierta edad. También se refiere al pago de acciones, efectivo u otros conceptos por parte de una empresa o fondo de inversión a sus accionistas.
Las distribuciones provienen de diversos productos financieros, pero el pago suele ir directo al beneficiario, por transferencia o cheque.
Puntos Clave
- Una distribución es el desembolso de activos desde un fondo, cuenta o valor a un inversor.
- Las de fondos de inversión incluyen plusvalías netas por venta de activos, dividendos e intereses generados.
- En valores como acciones o bonos, es el pago de intereses, principal o dividendos por el emisor a los inversores.
- Las cuentas de jubilación con ventajas fiscales exigen distribuciones mínimas obligatorias tras cierta edad.
- Una distribución a tanto alzado (lump-sum) se paga de una sola vez, no en cuotas periódicas.
Entendiendo las Distribuciones
En finanzas, distribución suele describir:
- Cuando un fondo reparte plusvalías, dividendos o intereses a los partícipes.
- Cuando una cotizada paga intereses o devuelve capital a accionistas.
- Cuando un titular de plan de pensiones recibe distribuciones como renta imponible.
En cualquier caso, las distribuciones son efectivo que va directo a tu bolsillo.
Distribuciones de Fondos de Inversión
En fondos, las distribuciones asignan plusvalías e ingresos por dividendos/intereses generados periódicamente durante el año.
Un tipo común son las plusvalías netas por venta de participaciones del fondo. Ejemplo: acción comprada a 75 $ y vendida a 150 $ → plusvalía de 75 $ menos gastos de gestión. El importe exacto se calcula tras restar esos gastos.
Tras repartir dividendos y distribuciones, el valor liquidativo (NAV) del fondo cae en el importe por participación repartido, pues sale de los activos del fondo.
Distribuciones de Acciones y Bonos
En valores, la distribución es el pago de intereses, principal o dividendos por el emisor a accionistas o bonistas.
Cuando una empresa gana, puede reinvertir o repartir parte como dividendo. A veces ofrece planes de reinversión de dividendos (DRIP) para comprar más acciones. Sin plan, el efectivo va a la cuenta del inversor.
Distribuciones de Fondos de Inversión Cerrados (Investment Trusts)
Los ingresos generados se reparten a inversores, típicamente mensual o trimestralmente. Funcionan como dividendos de acciones, pero suelen ofrecer rendimientos más altos (hasta 10% anual). Las distribuciones reducen la base imponible del fondo, pagando poco o ningún impuesto sobre beneficios.
Distribuciones de Cuentas de Jubilación
Las distribuciones de un IRA tradicional pueden hacerse en cualquier momento tras abrir la cuenta, en dos categorías:
- Antes de 59½ años: penalización del IRS + impuesto ordinario. Muchos propietarios incurren en esto al usar fondos para grandes compras o emergencias, ya que las aportaciones no tributaron al entrar.
- Desde los 59½ años: sin penalización, pero se tributa al tipo marginal actual.
Los Roth IRA también exigen mantener fondos hasta los 59½. Tras cierto tiempo, se pueden retirar aportaciones sin penalización, pero no ganancias.
Otros planes (403(b), 457) tienen límites de edad para retiros sin penalización. Los 403(b) son para empleados de escuelas públicas, órdenes religiosas y entidades exentas. Los 457 son para gobiernos estatales/locales con aportaciones de salario diferido.
Distribuciones Mínimas Obligatorias (RMD)
Excepto Roth IRA, todos los planes exigen empezar a retirar a los 72 años. El importe exacto (RMD) depende de la edad y el valor de la cuenta, según tablas del IRS.
Todas las distribuciones de estas cuentas tributan al tipo marginal del momento, ya que las aportaciones fueron con dinero pre-impuestos.
Solo las distribuciones de Roth IRA o Roth 401(k) están libres de impuesto sobre la renta, pues las aportaciones fueron post-impuestos. Además, las cuentas Roth no tienen RMD a ninguna edad.
Ejemplo Real de Distribuciones
El Fidelity 500 Index Fund (FXAIX), que replica el S&P 500, reparte dividendos trimestralmente (abril, julio, octubre, diciembre).
En 2020, los inversores recibieron 2,08 $ por participación. Fidelity reinvierte automáticamente salvo instrucción contraria, aumentando las participaciones.
Preguntas Frecuentes sobre Distribuciones
¿Qué es una distribución de plusvalías?
Pago en efectivo de un fondo o ETF a partícipes. Si el fondo mantiene un activo >1 año y lo vende con ganancia, suele repartirla como distribución de plusvalías.
¿Qué es una escritura de distribución?
Método legal para transferir propiedad cuando el heredero no se determina por testamento.
¿Qué es una distribución a tanto alzado?
Desembolso único de efectivo, no en cuotas. Puede venir de planes de pensión, comisiones o ciertos instrumentos de deuda.
¿Qué es una distribución no imponible?
Pago a accionistas clasificado como "devolución de capital". No sale de beneficios y no tributa hasta que el inversor vende la acción.
Conclusión
En finanzas, distribución es el desembolso de activos desde un fondo, cuenta o valor a un inversor. Entender sus tipos, propósito y funcionamiento evita confusiones cuando el término surja en tu vida inversora.
-
Distribuciones Mínimas Requeridas (RMD): una guía completa
¿Qué es una distribución mínima requerida? Una distribución mínima requerida, o RMD, es la cantidad específica de dinero que la IRS le exige retirar de ciertos planes de jubilación el año siguiente al
-
Retiro anticipado de IRA: Penalizaciones, reglas y excepciones
Has ahorrado para la jubilación, pero imprevistos obligan a retirar fondos antes de tiempo. ¿Enfrentarás penalizaciones por una gestión proactiva de tu cartera? ¿Qué pasa si retiras antes de tiempo?
Artículos Destacados
- Retiros por dificultad financiera en un ESOP
- Comprender las Distribuciones Mínimas Requeridas (RMD)
- Distribuciones de Plusvalías en Fondos de Inversión: Lo Que Debes Saber
- Entender la Distribución de Acciones: Ventas Graduales de Participaciones
- Dividendos en ETFs: Guía para Entender su Funcionamiento
- Distribuciones 72(t): Acceso Anticipado a la Jubilación sin Penalización
- Distribuciones de IRA: Guía Completa para Planificar tu Jubilación
- Cascada de Distribución (Distribution Waterfall): Asignación de Rentas de Inversión
- Distribuciones de Ganancias de Capital: Guía Completa
-
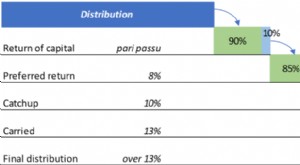 Entendiendo las Cascadas de Distribución en Inversión de Capital Privado
Una cascada de distribución (distribution waterfall) es un término popular en inversión de capital privado que se refiere a cómo se asignan las ganancias de capital de un fondo entre los participantes...
-
 Entendiendo el Rendimiento por Distribución: Métrica Clave para Inversores en REITs y ETFs
El rendimiento por distribución (distribution yield) se define como una forma de medir los pagos anuales de ingresos a los tenedores de participaciones, por un A-REIT o un ETF, como porcentaje o porci...