
Entendiendo la Consolidación de Pensiones y Opciones de Distribución
Parte 2: Consolidación y Opciones de Distribución
En la Parte 1 de esta serie, discutimos los tipos de estructuras de pensiones disponibles. También definimos el papel de la Corporación de Garantía de Beneficios de Pensiones (PBGC). En este artículo, examinaremos la consolidación de pensiones, así como las opciones que puede tener para la distribución de sus prestaciones de pensión.
Con cualquier plan de pensiones, debe preocuparse por la consolidación. La consolidación es el tiempo que debe trabajar para ganar un derecho no confiscable a su prestación acumulada. Una vez que está totalmente consolidado, la prestación acumulada es suya, incluso si no puede cobrarla en ese momento concreto. El plan tendrá reglas que estipulan cuándo se consolidará la aportación del empleador.
Todos los planes de pensiones deben cumplir con la Ley de Seguridad de Ingresos de Jubilación de Empleados de 1974 (ERISA), que establece directrices sobre pensiones y otros asuntos, como los estándares mínimos para la consolidación. Los planes individuales pueden prever un estándar diferente, siempre que sea más generoso que el mínimo requerido por ERISA.
Generalmente, existen dos tipos de calendarios de consolidación. Uno es un calendario escalonado de siete años, que prevé los siguientes niveles de consolidación: hasta tres años de empleo, consolidación al 0 %; al menos tres años pero menos de cuatro, consolidación al 20 %; al menos cuatro pero menos de cinco, 40 %; al menos cinco pero menos de seis, 60 %; al menos seis pero menos de siete, 80 %; y al menos siete años de empleo, 100 % o consolidación total.
El segundo tipo de calendario de consolidación se conoce como consolidación en acantilado (cliff vesting). En esencia, la consolidación en acantilado es todo o nada. Por ejemplo, un calendario de consolidación en acantilado de cinco años estipularía que la prestación completa debe consolidarse una vez que el empleado haya completado al menos cinco años de servicio con el empleador. Si se va antes de ese momento, se pierden todos los beneficios de la pensión.
Si espera recibir una pensión de un plan de prestación definida, probablemente no le servirá de mucho si se jubilará anticipadamente. Con muchos planes, no puede empezar a recibir prestaciones hasta alcanzar una edad de jubilación tradicional. Si se le permite cobrar anticipadamente, el importe probablemente será mucho menor que si hubiera esperado. Además, con muchos planes, tiene la opción de recibir una distribución global de su prestación.
Algunos expertos recomiendan tomar una distribución global y transferirla a una IRA. Con las inversiones adecuadas, consideran que podría ganar mucho más cada mes que con las prestaciones de la pensión. Otro argumento a favor de un pago global es la cuestión de la supervivencia. Por ejemplo, con algunos planes, puede calificar para una pensión tras siete años, pero las prestaciones para su cónyuge no están garantizadas hasta que haya estado empleado durante un período más largo. Como resultado, si fallece antes de ese período, su cónyuge no podrá cobrar.
Este tema difiere del escenario de pensión máxima. Aquí, el empleado opta por una prestación mensual de pensión mayor. A cambio de este cheque de pensión mayor, sin embargo, el cónyuge renuncia a cualquier pensión de viudedad, lo que podría causar graves problemas financieros cuando el empleado fallece.
Si no está casado o su cónyuge tiene derecho a una pensión de viudedad, el pago global puede no ser la mejor opción para usted. Por ejemplo, si tiene programado recibir un ingreso fijo de por vida de un plan de prestación definida, incluso uno modesto, puede construir el resto de su cartera de inversiones en torno a él. Podrá reducir su riesgo mediante la diversificación. La pensión puede usarse como el elemento conservador de su cartera de inversiones. Luego puede complementarla con inversiones más arriesgadas y potencialmente más lucrativas.
-
Opciones de ingresos para la jubilación: Ventajas e inconvenientes para un futuro seguro
A pesar de los constantes recordatorios, los estadounidenses no son muy buenos ahorrando para la jubilación. Y es probable que sean igual de malos estirando esos ahorros para que duren toda su etapa d
-
Navegando la incertidumbre: Trading de opciones y las elecciones presidenciales 2020
Normalmente, el día de elecciones es un evento binario: gana el candidato demócrata o republicano, y cualquier nivel de incertidumbre se disipa cuando la costa oeste se va a la cama. Pero 2020 no es n
Artículos Destacados
- Opciones SPOT: Ejercicio Automático en Divisas
- Entendiendo el Ahorro para Jubilación: IRAs y Opciones de Pensión
- Consolidación de Derechos en Pensiones (Vesting): Guía para Reclamar sus Beneficios
- Planes de Pensión de Prestación Definida: Ventajas y Desventajas
- Asegura tu futuro: Entiende y maximiza tu pensión
- Reclamar Fondos de Pensión No Reclamados: Guía para Encontrar Dinero de Jubilación Perdido
- Planes de Pensión Simplificados para Empleados (SEP): Ventajas e Inconvenientes para Empresas
- Pensiones vs. Seguro de Vida: Entendiendo las Diferencias Clave
- Pensiones de Reparto vs. Pensiones Capitalizadas: ¿Cuál es la Adecuada para Usted?
-
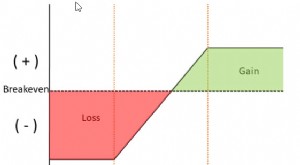 Entendiendo el Vencimiento de Opciones: Guía Completa
En los primeros días del trading de opciones —hace dos o tres décadas— para los market makers en los pits de opciones en Chicago y otros centros financieros, había un día al mes en que la asistencia e...
-
 Entendiendo las Pensiones: Guía Completa para el Ahorro de Jubilación
Planificar la jubilación es uno de los aspectos más importantes de tu futuro financiero. Existen muchas formas de prepararse para el retiro, y lo que funciona para algunos puede no ser adecuado para o...