
Deuda privada en un ciclo bajista: resiliencia operativa y pruebas de estrés
La deuda privada es una clase de activo muy popular, pero el sector nunca ha afrontado un verdadero mercado bajista. Nicholas Pratt analiza los desafíos operativos que podrían aparecer cuando llegue.
En 2019, el mercado de fondos de deuda privada registró su primera desaceleración en la captación tras varios años de crecimiento espectacular. Según un informe de la firma de análisis Preqin, la captación en el tercer trimestre «mantuvo los niveles tibios que han caracterizado 2019 hasta ahora».
Aun así, los niveles de captación siguen siendo históricamente altos y, aunque las rentabilidades se moderaron ese año, la deuda privada sigue superando a otros alternativos como recursos naturales o inmobiliario. Preqin señaló que la clase de activo está «demostrando su capacidad para proporcionar un flujo de ingresos sostenible y fiable a los inversores, y por tanto protección a la baja». Los activos gestionados en deuda privada alcanzaban los 751.000 millones de dólares (677.000 millones de euros) en diciembre de 2018, frente a 769.000 millones seis meses antes, aunque los flujos hacia fondos de préstamo directo aumentaron.
La resiliencia de la clase de activo aún no se ha puesto a prueba seriamente, pero con los mercados en una fase tardía del ciclo económico global, esa prueba podría estar cerca. Los gestores de private capital «se preparan para más incertidumbre, especialmente en deuda privada, una clase de activo que todavía no ha afrontado una recesión», advirtió Preqin.
A estos desafíos se suma que la deuda privada es casi demasiado popular. Tom Carr, responsable de deuda privada en Preqin, explica que el aumento de la competencia entre fondos, unido a la caída de la captación, hace que haya más fondos persiguiendo menos capital. Es un problema especial para los fondos más nuevos: «El historial es muy importante para captar inversores, pero no hay muchos gestores con ese recorrido ni que hayan gestionado estos fondos a lo largo de un ciclo completo de mercado».
Ante la posible recesión, han surgido dos corrientes de pensamiento. Una sostiene que los fondos de préstamo directo —el tipo de fondo más popular, con el 35% del capital— son buenos instrumentos: «Tienen buena reputación como estructura, están geográficamente diversificados y el fondo está protegido por equity», afirma Carr. Los flujos hacia estos fondos fueron de 60.000 millones de dólares en los doce meses hasta finales de 2018, y sus activos totales sumaban 263.000 millones, el 35% del total de deuda privada.
Pero la deuda privada no consiste tanto en ingresos como en protección a la baja, así que algunos inversores miran hacia áreas más diversas del mercado. «Las estrategias de deuda distressed podrían ser una oportunidad para captar más capital, aunque todo ese capital sigue pendiente de desplegarse. También hay más interés en operaciones sin patrocinador, pero el reto es cómo construir esas relaciones y gestionar la diligencia debida. Es un área en la que algunos de los nuevos entrantes podrían tener atractivo», señala Carr.
También crece el interés por la financiación especializada. Los préstamos entre particulares (peer-to-peer), con importes menores pero mayor diversidad, ganan peso, aunque persisten dudas sobre su escalabilidad. La financiación de litigios es otro ámbito a seguir: no se basa tanto en el flujo de caja como en el rendimiento del activo.
Odi Lahav, chief operations officer de la consultora MJ Hudson y responsable de asesoramiento de inversión, considera que la deuda privada «sigue siendo un mercado candente». Su crecimiento proviene de la crisis financiera, cuando el mayor escrutinio sobre la banca generó un problema de oferta de crédito y la necesidad de otros proveedores de deuda. Más recientemente, los tipos de interés bajos han impulsado la clase de activo, ya que los inversores buscan mayor rentabilidad y la deuda privada compara bien con los bonos como fuente de ingresos.
La regulación ha sido otro motor, añade Lahav. Los cambios recientes en Solvencia II han permitido a las aseguradoras invertir en fondos de deuda privada con una carga de capital considerablemente menor que en otras clases como renta variable o renta fija. Otros posibles impulsores regulatorios futuros que podrían afectar de forma material al sector en Europa son los cambios en las leyes de quiebra y ejecución hipotecaria. Mientras Estados Unidos y Reino Unido cuentan con marcos bastante sólidos, no puede decirse lo mismo de partes de Europa como Italia o España: «Los cambios facilitarán que los inversores recuperen su capital en caso de impago y crearán un entorno más favorable para los prestamistas».
Estos cambios legales serán mucho más relevantes si llega una recesión o suben las tasas de impago. «Estamos al final del ciclo y los mercados lo saben, como vemos en el comportamiento de los inversores, que buscan deuda más senior y se alejan de la financiación mezzanine».
¿Cuáles son los desafíos operativos?
La fijación de precios y la valoración plantean retos administrativos y operativos, como es habitual en activos alternativos e ilíquidos. Lahav explica: «En su mayor parte puedes modelar los fondos de deuda y las posiciones individuales caso por caso, pero cuando algo va mal o hay un deterioro, surgen dificultades. Además, algunas de estas estrategias incorporan warrants y opciones que son difíciles de valorar con precisión». Otro problema para los inversores, si no tienen una posición de control y forman parte de un sindicato, es que deberán coordinar al resto de prestamistas para asumir el control o emprender acciones legales conjuntas. Algo que puede ser complicado porque no todos los inversores estarán alineados: «Son las habilidades que se necesitarán en un escenario bajista, y una capacidad clave que buscaríamos en las gestoras tan avanzado el ciclo».
A medida que el mercado ha crecido y madurado, también ha desarrollado una infraestructura de proveedores de servicios, desde despachos de abogados hasta administradores de fondos. Un ciclo a la baja podría generar oportunidades para ellos. «Creo que hay hueco para equipos de crédito sólidos en los despachos, con experiencia en crédito distressed. También hay analistas de crédito y agentes de valoración especializados que tendrían mucho trabajo en una recesión, precisamente porque hemos visto crecer tanto y tan rápido».
Uno de los administradores especializados en fondos de deuda privada es Intertrust, con base en Luxemburgo. En un contexto de cartera, los fondos de deuda privada permiten diversificar con un coste de riesgo de crédito bajo en el actual entorno macro benigno, explica Anja Grenner, Head of Funds de la firma. No obstante, conviene tener en cuenta factores de mercado como el entorno global de tipos de interés, la política y los riesgos de economías concretas.
Además, los inversores deben recordar que los costes de endeudamiento están en su nivel más bajo desde 1975, según el FMI, lo que ha alimentado la demanda de valores con rendimiento. Pero con la relajación de las condiciones de los pactos financieros, la protección del prestamista se reduce, advierte Grenner.
El entorno regulatorio varía en Europa en relación con los fondos de deuda privada. Por ejemplo, los fondos en Luxemburgo pueden emitir instrumentos de deuda, algo que no ocurre en otros países. Del mismo modo, algunas plazas europeas estudian nuevas normas para el mercado aún no regulado del préstamo entre particulares, con el fin de cerrar la brecha de requisitos entre prestamistas bancarios y no bancarios.
En cuanto a las cuestiones administrativas de las gestoras, el cumplimiento de la Directiva de Gestores de Fondos de Inversión Alternativa sigue siendo el gran reto. «Un AIFM debe asegurar la independencia entre la gestión de riesgos y la gestión de carteras, sobre todo en estrategias complejas e ilíquidas», señala Grenner. Para los fondos domiciliados en Luxemburgo, el procedimiento de gestión de riesgos debe remitirse anualmente al regulador —la Commission de Surveillance du Secteur Financier (CSSF)—, detallando cada estrategia y las disposiciones específicas para estrategias ilíquidas como la deuda privada, conforme a la nueva circular CSSF de 2018.
«Las métricas de riesgo de crédito, como los niveles de apalancamiento, siguen tensionándose por el aumento de las operaciones de préstamo con patrocinador. En términos de reporting, los retos son mayores según el tipo de inversor, por ejemplo los fondos de pensiones que exigen reporting bajo Solvencia II», añade.
Control de la situación
A medida que crece el interés institucional por la clase de activo, queda por ver si la mayor exigencia de capacidad en riesgo de crédito, diligencia debida y tecnología llevará a las gestoras a recurrir a administradores externos para servicios adicionales. «En el mercado de private equity las gestoras asumen un papel de control y en los fondos de préstamo directo también se implican más en las decisiones, entendiendo el negocio y manteniendo la disciplina de suscripción», explica Carr. «Algunos de los grandes gestores de deuda privada tienen esa expertise internamente, mientras que otros de tamaño medio dependen de proveedores externos. Será interesante ver si esto cambia cuando suban los niveles de impago».
Publicado en la edición impresa y en línea de Funds Europe, noviembre de 2019.
-
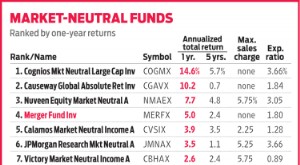
Merger Fund (MERFX): rendimientos consistentes en mercados volátiles
Un rendimiento anualizado del 3,8% en la última década sería calificado de desastroso para la mayoría de los fondos mutuos de acciones, considerando que el índice S&P 500 rentó un 14,3% anualizado
-
Fondos Alternativos en Hong Kong: Perspectivas y Tendencias Futuras
El 18 de junio organizamos una sesión informativa para gestores de fondos sobre el futuro de los fondos alternativos en Hong Kong. Expertos del sector de Orrick, KPMG, Lingfeng Capital y Radiant Tech
Artículos Destacados
- Entender los folletos de fondos mutuos: Guía para inversores
- Fondos Alimentadores (Feeder Funds): Guía Completa para Inversores
- Fondos de Renta Fija (Debt Funds): Guía para Inversores que Buscan Ingresos
- Fondos Índice (Tracker Funds): Estrategia Fiable para Crecimiento a Largo Plazo
- Fondos Sanitarios: Ventajas de Inversión y Potencial de Crecimiento
- Fondos Concentrados (Focused Funds): Entendiendo la Inversión Focalizada
- Anualidad Privada: Guía para Transferencia de Patrimonio
- Lanzar un Fondo de Private Equity: Guía Paso a Paso
- Navegando Desafíos de Financiación de Fondos Durante el COVID-19
-
 Deuda privada vs. pública: Entendiendo las diferencias clave
La deuda es dinero que un prestatario debe a un prestamista, y generalmente se cobra interés sobre el monto adeudado. Para distinguir entre deuda privada y pública, hay que entender que las institucio...
-
 ¿Fondos de Deuda Bajo Presión? Explora Opciones de Inversión Alternativas
Un fondo de deuda invierte en valores con tipo de interés fijo y período de vencimiento. El objetivo básico es obtener ingresos regulares y plusvalía. Básicamente, invierten en valores de renta fija c...