
ULIP vs. fondos mutuos: ¿qué inversión es adecuada para ti?
En estos tiempos modernos, cuando se han abierto vías de inversión nuevas y emocionantes, cualquiera y todos buscan invertir su dinero ganado con esfuerzo de una forma u otra. Los inversores siempre están buscando formas de inversión que les den los mejores rendimientos y les ayuden a acumular riqueza a lo largo de un período de tiempo. Invertir en sí es relativamente fácil, pero elegir dónde invertir es la parte confusa, especialmente para nuevos inversores. En este artículo, te ayudaremos a entender y diferenciar entre dos opciones de inversión de apariencia muy similar: los siempre populares fondos mutuos y la Póliza de Seguro Vinculada a Unidades o ULIP.
Tanto los fondos mutuos como los ULIP son vías de inversión con algunas diferencias clave. Pero antes de profundizar en las diferencias, primero entendamos exactamente qué son los fondos mutuos y las Pólizas de Seguro Vinculadas a Unidades.
¿Qué es un fondo mutuo?
Un fondo mutuo es un vehículo de inversión que primero reúne fondos de múltiples inversores. Una vez que se recopila un corpus considerable, se invierte en varios instrumentos financieros como renta variable, deuda y otros valores de renta fija. Son gestionados por gestores de fondos especializados que invierten el dinero en nombre de los inversores. Los fondos mutuos son una excelente opción para inversores que no quieren invertir totalmente en el mercado de valores directamente pero desean una cartera más equilibrada que invierta en fondos de alto y bajo riesgo.
¿Qué es un Plan de Seguro Vinculado a Unidades?
A pesar de las comparaciones con los fondos mutuos y debido al término "seguro" en su propio nombre, está bastante claro que un ULIP es ante todo un esquema de seguro de vida. Es un plan de seguro de vida que proporciona cobertura de vida para su titular y en caso de su fallecimiento, el beneficiario recibe el beneficio por fallecimiento como un monto global.
¿Por qué se confunde con los fondos mutuos si es un plan de seguro? Ahí es donde entra lo de "Vinculado a Unidades". Verás, un ULIP no es puramente un plan de seguro. Es un plan combinado donde una parte de la prima va al componente de seguro de vida del ULIP mientras que la parte restante se invierte muy parecido a un fondo mutuo en varios valores financieros.
-
Seguro de vida
La mayor diferencia entre un ULIP y un fondo mutuo es que un ULIP proporciona cobertura de seguro de vida y un fondo mutuo no. Un fondo mutuo es un instrumento de inversión puro y si estás invirtiendo en ellos pero también quieres cobertura de vida, entonces debes comprar una póliza de seguro de vida por separado.
-
Período de bloqueo
Dado que un ULIP ofrece cobertura de vida, generalmente hay un período de bloqueo de 3 a 5 años antes del cual no puedes rescatar tu inversión. Los fondos mutuos, por otro lado, no tienen ningún período de bloqueo a menos que hayas invertido en un ELSS (Esquema de Ahorro Vinculado a Renta Variable), que tendrá un período mínimo de bloqueo de 3 años.
-
Liquidez
La liquidez es la capacidad de tu inversión para convertirse en efectivo utilizable y líquido. Los fondos mutuos son altamente líquidos ya que puedes rescatarlos muy rápidamente si necesitas el dinero y tu cuenta será acreditada. Los ULIP, por otro lado, no son muy líquidos debido al período de bloqueo que conllevan. Rescatar tu ULIP incurrirá en cargos de discontinuidad pesados que muy probablemente consumirán cualquier rendimiento que pudieras haber esperado.
-
Fiscalidad
En cuanto a ahorro de impuestos, los ULIP son mucho más beneficiosos porque las primas que pagas son deducibles de impuestos hasta 1,5 lakh ₹ por año según la Sección 80C de la Ley del Impuesto sobre la Renta. Por otro lado, los fondos mutuos no son deducibles de impuestos a menos que caigan bajo ELSS o Esquema de Ahorro Vinculado a Renta Variable.
-
Gastos
Hay algunos gastos que debes incurrir tanto en ULIP como en fondos mutuos. Pero lo que hay que notar es que estos gastos pueden ser más en el caso de ULIP como cargo de asignación de prima, cargo de administración, tarifas de gestión de fondos, cargos de mortalidad, etc. En comparación, los fondos mutuos solo cobran tarifas de gestión de fondos y cargo de salida.
-
Transparencia
Cuando se trata de transparencia de asignación de activos y gastos, los fondos mutuos son más directos en hacer esta información disponible al inversor. Los ULIP, sin embargo, son pólizas complejas con componentes de seguro e inversión y tienden a ser menos transparentes sobre cargos ocultos y asignación de activos.
Contrario a la creencia popular, hay mucha diferencia entre ULIP y fondo mutuo, y se puede elegir entre estas opciones para invertir su dinero. Se reduce a cuáles son tus requisitos. Si quieres una opción de inversión a largo plazo, no te preocupan los períodos de bloqueo y no tienes una póliza de seguro de vida adicional, entonces ULIP podría ser una opción viable para ti. Pero si ya tienes un plan de seguro de vida en marcha y buscas puramente invertir para ganancias a corto o largo plazo, entonces los fondos mutuos podrían ser mejores para ti.
-
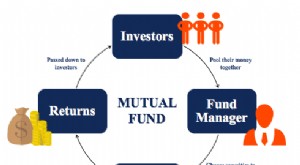
Fondos de Inversión Explicados: Guía para Principiantes
Los fondos de inversión son conjuntos de dinero recolectados de muchos inversores con el propósito de invertir en acciones, bonos u otros valores. Los fondos de inversión son propiedad de un grupo de
-
Fondos mutuos: Guía para principiantes para invertir en crecimiento a largo plazo
Según tus objetivos financieros, los fondos mutuos pueden ser una herramienta esencial para lograr riqueza a largo plazo. Aunque tienden a tener comisiones más altas y más requisitos de inversión que
Artículos Destacados
- Cómo Funcionan los Fondos de Inversión: Guía Completa para Inversores
- Fondos Segregados vs. Fondos Mutuos: Diferencias Clave Explicadas
- Fondos de Fondos (Fund of Funds): Ventajas y Riesgos Explicados
- Fondos de Renta Variable con Ingresos: Equilibrio entre Crecimiento y Rentas
- Fondos Mutuos vs. Hedge Funds: Diferencias Clave
- Fondos "Pecaminosos" (Sinful Funds): Riesgos y Potenciales Retornos
- Comprender los fondos mutuos: tipos y estrategias de inversión
- Fondos mutuos: guía para principiantes sobre inversión
- Fondos de Inversión: Guía Completa para Empezar a Invertir
-
 Fondos mutuos: Guía para principiantes en inversión diversificada
Muchos inversores conservadores no quieren asumir altos riesgos. En lugar de lanzarse solos al fondo de la piscina, prefieren unir su capital con otros inversores en fondos mutuos para lograr una inve...
-
 Fondos de Inversión vs. Acciones: Comparativa Completa para Invertir
Quienes desean invertir en bolsa a menudo se enfrentan a la disyuntiva entre fondos de inversión y acciones. Analicemos en profundidad cada opción, sus ventajas e inconvenientes, y el equilibrio entre...