
El Remitente de un Giro Postal: Quién Puede Firmar y Qué se Requiere
Técnicamente, la persona que compra un giro postal debe firmar como remitente. Sin embargo, muchos bancos no exigen que firmes el giro en el momento de comprarlo, y podrías permitir que otra persona firme como remitente. Suponiendo que el beneficiario correcto cobre el giro, da igual que firmes tú u otra persona como remitente. Pero si decides cancelar un giro, podrías tener problemas si no fuiste tú quien firmó como remitente.
Instrumentos negociables
Los bancos y otras entidades financieras venden giros postales a consumidores y empresas. La entidad que emite un giro tiene la responsabilidad de abonarlo, ya que los giros son obligaciones del emisor y no del comprador. Por el contrario, si escribes un cheque personal, tú tienes la obligación de pagar la deuda, ya que los cheques personales se giran contra tus propios fondos.
Aunque los giros postales no son obligaciones del comprador, incluyen el nombre del remitente para que el beneficiario sepa quién lo compró. Además, incluir el nombre del remitente permite al emisor identificar a la persona cuyos fondos se usaron para comprar el instrumento.
Caducidad
Cada estado tiene sus propias leyes sobre instrumentos negociables como los giros postales. En Wisconsin, si nadie cobra un giro en los dos años siguientes a la fecha de compra, la persona cuyo nombre figura como remitente puede obtener un reembolso completo del emisor entregando el giro. A partir de entonces, el emisor no tiene obligación alguna con el beneficiario, el remitente ni ninguna otra parte respecto al giro. Por lo tanto, si dejas que otra persona firme como remitente, será esa persona, y no tú, quien pueda obtener el reembolso si el beneficiario nunca cobra el giro. Otros estados tienen leyes similares que tienden a proteger los derechos del remitente.
Bancos
Los bancos llevan registros de las compras de giros y permiten a los compradores detener el pago de los giros perdidos o robados. Como los bancos normalmente no exigen que firmes el giro en el momento de la compra, no tienen forma de saber si fuiste tú u otra persona quien firmó como remitente. Basta con que proporciones al banco tu nombre, el número del giro y el importe de emisión, y el banco bloquea el instrumento.
Consideraciones
La mayoría de las leyes bancarias estatales se basan en el Código Comercial Uniforme, creado por abogados de todo Estados Unidos como guía para el comercio interestatal. El código incluye muy poca información sobre los remitentes en cuanto a responsabilidad y derechos. Algunos delincuentes se aprovechan de esto poniendo nombres falsos en giros y cheques de caja para dificultar que las autoridades los procesen por fraude. Por ello, muchos bancos solo emiten giros con importes de 1.000 dólares o menos y exigen a quienes necesitan instrumentos mayores que compren cheques de caja. Los bancos imprimen previamente el nombre del comprador de un cheque de caja en el campo del remitente, lo que resuelve los problemas relacionados con la identidad del remitente.
-
Enviar dinero en línea: Alternativas a las órdenes de pago y cheques de caja
No puedes enviar un cheque de caja o una orden de pago a través de internet, pero puedes solicitar un cheque de caja en línea desde algunos bancos para que se envíe físicamente al destinatario. Tambié
-
Giros Postales (Money Orders): Guía Completa para Comprar y Usar
Si no tienes cuenta corriente, o necesitas pagar a alguien que no acepta cheques personales, puede que necesites saber cómo conseguir un giro postal (money order). Básicamente, un giro postal es un do
Artículos Destacados
- Entierro de Indigentes: Responsabilidades y Procedimientos de los Condados
- Aceptar órdenes de pago: Guía completa para destinatarios
- Órdenes de Pago: Guía Completa para Enviar y Recibir
- Órdenes de Pago (Money Orders): Definición, Uso y Beneficios
- Autoridad Monetaria de la India: Entendiendo el Papel del RBI en la Regulación Monetaria
- ¿Estás Fuera de Ruta Financieramente? 6 Señales de Alerta y Qué Hacer
- Órdenes de Pago (Money Orders): Guía Completa para Entender su Funcionamiento
- Cheque de caja vs. giro postal: Diferencias clave explicadas
- Órdenes de Pago: Guía Completa de Uso, Beneficios y Alternativas
-
 Rastrear una Orden de Pago: Métodos y Consejos de Recuperación
Una orden de pago es un documento para pagar, similar a un cheque prepago. Si envía una y quiere saber si fue cobrada o depositada, puede consultar a la entidad emisora. Si se pierde o roba, contacte ...
-
 Guía de Órdenes de Pago: Cómo Llenar y Usar una Orden de Pago
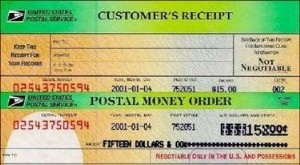
Una orden de pago es un papel que actúa como un cheque garantizado. Puede comprarse en bancos, tiendas de comestibles y otros establecimientos. Pregunte en recepción si la tienda vende órdenes de pago...