
Órdenes de Pago (Money Orders): Definición, Uso y Beneficios
¿Qué es una Orden de Pago?
Una orden de pago (money order) es un certificado, usualmente emitido por gobierno o institución bancaria, que permite al beneficiario nombrado recibir efectivo a la vista. Funciona como un cheque, en que quien la compró puede ordenar stop payment.
Las órdenes de pago son fácilmente aceptadas y convertidas a efectivo, usadas a menudo por gente sin acceso a cuenta corriente estándar. Son forma aceptable de pago para deudas pequeñas, personales y de negocio, y pueden comprarse por pequeña comisión en la mayoría de instituciones.
Las órdenes de pago fueron emitidas primero por American Express en 1882 y luego popularizadas como cheques de viajero.
Puntos Clave
- Al comprar una orden de pago, puede tener que pagar una pequeña comisión.
- Puede comprarlas en bancos, cooperativas de crédito, y también en grandes superficies, oficinas de correos, e incluso algunas gasolineras.
- Son alternativa segura a usar efectivo o cheques.
- Las órdenes de pago internacionales pueden ser forma barata de enviar dinero al extranjero rápido.
Cómo Funcionan las Órdenes de Pago
Quien compra debe rellenar nombre del destinatario en formulario y el importe que debe recibir. La mayoría tienen límite máximo de 1.000 $. Si necesita más, debe comprar varias. Rellene con cuidado; es compra única y debe guardar buen registro.
La institución financiera o cuerpo autorizado que emite la orden al pagador tendrá nombre del beneficiario, nombre del emisor, e importe que puede cobrarse. Este valor no incluye comisiones al beneficiario. Contemple todos los costes al comprar. Un banco o cooperativa normalmente cobra más que tienda de conveniencia por emitir órdenes.
Una orden de pago no es un cheque, y es más difícil de rastrear; guarde su recibo hasta estar seguro de que la orden ha sido recibida y cobrada.
Al pagar una orden, viene con recibo que incluye número de serie. Esta información debe guardarse hasta que el comprador esté seguro de que la orden ha sido cobrada. Sin recibo, rastrear una orden puede ser difícil o imposible.
Ventajas vs. Desventajas
En algunas situaciones, pagar con orden de pago puede ser más seguro que con cheque personal. Como los cheques personales incluyen número de ruta y cuenta del titular impresos abajo, esta info privada puede ser robada y usada para crear/firmar cheques fraudulentos. En cambio, las órdenes de pago no incluyen información personal del comprador.
Ventajas
- No incluyen información personal (número de ruta, cuenta bancaria).
- El beneficiario puede cobrar en banco o cooperativa local —no hace falta ir al emisor.
- También pueden depositarse en cuenta bancaria, sin comisión.
- Pueden emitirse en un país y cobrarse en otro.
Desventajas
- Pueden ser más difíciles de rastrear que cheque personal —averiguar si se cobró puede requerir formularios y tomar semanas.
- Cobrar la orden puede incurrir en comisión.
- Puede haber retraso en recibir fondos si se cobran en banco distinto al emisor.
- Pueden ser fraudulentas; desconfíe de recibirlas de desconocidos y no gaste órdenes depositadas hasta saber que el banco pudo cobrarlas.
En el lado negativo, las órdenes de pago pueden ser más difíciles de rastrear que cheque personal. Para saber si un cheque personal se cobró, el emisor solo visita su banco o mira su cuenta online.
Para rastrear orden de pago, el emisor debe rellenar formularios de rastreo y pagar comisión adicional para saber si se cobró. El proceso completo puede tomar semanas. USPS ofrece servicio online de consulta de órdenes que permite introducir número y obtener actualización.
Además de cheques y órdenes, otros instrumentos para enviar fondos garantizados a individuo o negocio incluyen cheques de viajero, transferencias bancarias, giros bancarios y cheques de caja.
Consideraciones Especiales
El beneficiario no tiene que ir necesariamente al mismo emisor que vendió la orden. Puede cobrarla en banco o cooperativa local, pero puede no recibir todos los fondos a la vez, según política de la institución. Si el beneficiario no tiene cuenta, cobrar en oficina del emisor es buena opción.
Sin embargo, el beneficiario no tiene que cobrar la orden inmediatamente. Puede depositarla en cuenta bancaria, como un cheque. Depositar órdenes es buena opción para beneficiarios preocupados por comisiones al cobrar certificados en múltiples lugares.
Como las comisiones reducen el importe recibido, depositarla sin cargos adicionales en banco asegura que el titular se quede con todo el dinero pagado.
Como suele ocurrir, una orden de pago puede usarse para enviar dinero fuera del país. Un emisor con sucursales en varios países puede emitir orden en uno que se cobre en otro. Las órdenes internacionales proporcionan forma barata y rápida de enviar dinero a través de fronteras.
-
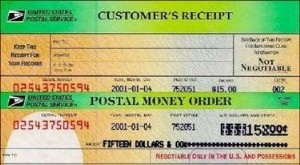
Guía de Órdenes de Pago: Cómo Llenar y Usar una Orden de Pago
Una orden de pago es un papel que actúa como un cheque garantizado. Puede comprarse en bancos, tiendas de comestibles y otros establecimientos. Pregunte en recepción si la tienda vende órdenes de pago
-
Giros Postales (Money Orders): Guía Completa para Comprar y Usar
Si no tienes cuenta corriente, o necesitas pagar a alguien que no acepta cheques personales, puede que necesites saber cómo conseguir un giro postal (money order). Básicamente, un giro postal es un do
Artículos Destacados
- Límites de Giros Postales Western Union: Lo que Necesitas Saber
- Estado de Giro Postal MoneyGram: Rastrear Tu Pago - Instrucciones Oficiales
- Caducidad de giros postales: ¿Expiran? | [Tu Marca/Sitio Web]
- Aceptar órdenes de pago: Guía completa para destinatarios
- Órdenes de Pago: Guía Completa para Enviar y Recibir
- Entender los depósitos: definiciones, tipos y usos
- Guía de órdenes de pago: Cómo rellenar y usar (Western Union, MoneyGram, USPS)
- Órdenes de Pago (Money Orders): Guía Completa para Entender su Funcionamiento
- Órdenes de Pago: Guía Completa de Uso, Beneficios y Alternativas
-
 Cobrar una Orden de Pago: Guía Sencilla
Una orden de pago se considera «efectivo» en la mayoría de bancos y comercios, por lo que suele ser más fácil de cobrar que un cheque personal. Por eso muchas empresas exigen pagos por correo con orde...
-
 Rastrear una Orden de Pago: Métodos y Consejos de Recuperación
Una orden de pago es un documento para pagar, similar a un cheque prepago. Si envía una y quiere saber si fue cobrada o depositada, puede consultar a la entidad emisora. Si se pierde o roba, contacte ...