
Activos tangibles netos: cálculo, importancia y análisis

El valor tangible neto establece un suelo de valoración para una empresa, al representar los fondos potenciales procedentes de la liquidación de sus activos tangibles una vez atendidas las deudas. Los activos tangibles netos son una herramienta analítica útil porque permiten excluir de los cálculos los intangibles difíciles de valorar u obsoletos. Por ejemplo, la rentabilidad sobre activos (ROA) es una métrica muy usada que combina el efecto del margen y el de la eficiencia en el uso de activos. Si el balance incluye intangibles como costes capitalizados o fondo de comercio, el valor de los activos queda sobreestimado y el ROA infravalorado. Usar solo activos tangibles garantiza que la comparación sea coherente.
Activos intangibles
Los intangibles son activos sin valor monetario ni características físicas, identificables únicamente dentro de un marco legal o contractual: marcas, propiedad intelectual, software, relaciones con clientes o arrendamientos ventajosos. No siempre se registran en el balance, salvo en ciertas circunstancias, como cuando una empresa adquiere a otra; en ese caso el balance combinado debe recoger todos los activos, tangibles e intangibles, a su valor razonable. Curiosamente, las compañías pequeñas suelen tener intangibles que nada tienen que ver con la propiedad intelectual: sobre todo costes capitalizados obsoletos, es decir, gastos que no se llevaron a resultados y se convirtieron en activos.
Cómo se calculan
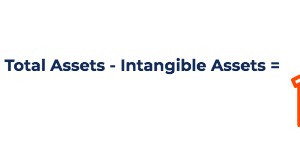
Los activos tangibles netos —también llamados valor contable tangible neto— se obtienen restando los activos intangibles y los pasivos del total de activos. Todos esos datos figuran en el balance, que resume la situación financiera de la empresa en una fecha dada, normalmente el cierre del ejercicio o del trimestre, y que se estructura de modo que el activo total equivale a la suma de pasivo y patrimonio neto. Los intangibles suelen aparecer dentro de "otros activos" y las notas explicativas deben detallarlos.
Ejemplo: si el activo total es 100, los intangibles 20 y el pasivo total 30, el valor tangible neto es 100 − (20 + 30) = 50.
Activos tangibles netos por acción
Se calcula dividiendo los activos tangibles netos entre el número de acciones ordinarias emitidas y en circulación. Esa cifra aparece en las cuentas auditadas, en la sección de patrimonio neto y en las notas. Si no está disponible, quizá tengas que consultar directamente a la compañía. Con 50 de activos tangibles netos y 25 acciones, el resultado es de 2 por acción.
Ventajas y limitaciones
La utilidad de esta métrica varía mucho según el sector. Empresas de software o fabricantes de dispositivos médicos tienen intangibles muy por encima de sus activos físicos; en cambio, sociedades tenedoras de inmuebles y bancos comunitarios apenas tienen intangibles. Como la valoración por comparables suele apoyarse en múltiplos precio/valor contable de empresas del mismo negocio, y esas comparables a menudo arrastran intangibles que no afectan a la operación (costes de desarrollo u organización), utilizar el valor contable tangible hace el múltiplo mucho más representativo.
-
Arrendamiento triple neto: guía completa
Un arrendamiento triple neto es un acuerdo en el que el inquilino asume, además de la renta, la mayoría de los costos operativos de la propiedad. Suele utilizarse en inmuebles comerciales. Gastos que
-
Activos Netos Tangibles (NTA): Definición, Cálculo e Importancia
Los Activos Netos Tangibles (NTA, Net Tangible Assets) son el valor de todos los activos físicos («tangibles») menos todos los pasivos. En otras palabras, los NTA son los activos totales de una empres
Artículos Destacados
- Calcula tu Patrimonio Neto: Guía Sencilla para tu Salud Financiera
- Calcular Ingresos Netos: Guía Sencilla para Vendedores de Viviendas y Activos
- Cálculo de Rentabilidad Neta: Guía Completa para Inversores
- Entender y calcular pasivos empresariales: Guía completa
- Calcula tu ahorro neto: Guía sencilla
- Cómo calcular tus gastos financieros netos: guía paso a paso
- Cómo calcular la utilidad neta a partir del precio de la acción y el ratio P/E: guía sencilla
- Calculadora de Patrimonio Neto: Guía Paso a Paso para la Salud Financiera
- Patrimonio Neto: Definición, Cálculo y Cómo Mejorarlo
-
 Renta neta del alquiler: cómo calcularla y declararla
La renta neta del alquiler es lo que recibes de tu propiedad tras descontar los gastos asociados al inmueble. Si eres propietario arrendador, debes declarar esos ingresos en tu declaración de impuesto...
-
 Entender el Cambio Neto: Cálculo Sencillo en Bolsa
El cambio neto es la diferencia entre el precio actual de un activo y su precio en una fecha anterior. La fecha anterior más común es la fecha de compra o el último precio de venta. En acciones, los o...