
Cómo calcular el valor del accionista: guía completa

El valor del accionista representa el rendimiento de la inversión en una empresa para quien la posee. Es un cálculo más complejo de lo que parece, porque no basta con sumar lo invertido y restar los dividendos cobrados hasta la fecha. El primer paso es determinar el valor razonable de mercado de la compañía en su conjunto, que después puede requerir descuentos para llegar al valor final atribuible al accionista.
Paso 1: ajusta los estados financieros
Revisa si el balance y la cuenta de resultados necesitan correcciones. Los ajustes habituales incluyen la amortización, la reclasificación de gastos personales del propietario y el reflejo de la deuda por su importe real pendiente.
Paso 2: determina el valor razonable de mercado
El IRS, en su Resolución 59-60, define el valor razonable de mercado como el importe por el que un bien cambiaría de manos entre un comprador y un vendedor dispuestos, ambos con conocimiento razonable de los hechos relevantes y sin coacción para comprar o vender. Es un concepto respaldado por numerosas sentencias judiciales. Puede determinarse mediante tres enfoques principales: el de ingresos, el de mercado y el de coste.
Paso 3: elige y aplica el enfoque adecuado
Considera los tres enfoques y utiliza el más pertinente para la empresa. El enfoque de ingresos encaja cuando los beneficios son estables. El de mercado, cuando existe información suficiente sobre transacciones recientes de compañías comparables. El de coste se usa sobre todo cuando la empresa tiene muchos activos, como una sociedad tenedora de inmuebles. Si empleas más de un método, concilia los resultados: es práctica común usar una media simple o ponderada.
Paso 4: aplica descuentos o primas
Valora si procede algún ajuste. Si el accionista es minoritario (menos del 50 % del capital), puede corresponder un descuento por falta de control y otro por falta de liquidez. Si se trata del propietario controlador (por ejemplo, el 85 % del capital), puede aplicar una prima de control. El valor resultante tras estos ajustes es el valor razonable de mercado de la compañía.
Paso 5: calcula la parte del accionista
Comprueba cuántas acciones están emitidas y en circulación en la fecha del cálculo y qué porcentaje posee el accionista en cuestión. Multiplica el valor razonable de la empresa por ese porcentaje y obtendrás el valor de su participación.
Consejo: si el cálculo se necesita para planificación sucesoria, fines fiscales por donaciones o un litigio, considera contratar a un experto en valoración de empresas acreditado.
Qué necesitarás: el balance y la cuenta de resultados de la compañía.
-
Valor de la Empresa (EV): Definición, Cálculo e Importancia
Las empresas recurren al valor de la empresa cuando necesitan una fórmula para determinar cuánto vale un negocio que cotiza en bolsa. Es una métrica de valoración directa que suele ser el punto de pa
-
Valor para el Accionista: Definición, Cálculo e Importancia
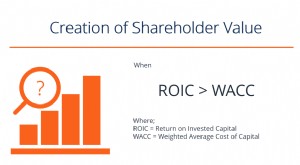
El valor para el accionista es el valor financiero que reciben los propietarios de un negocio por poseer acciones de la compañía. Se crea cuando la empresa genera una rentabilidad sobre el capital inv
Artículos Destacados
- Cálculo de Beneficios Normalizados: Guía para Análisis Financiero
- Entendiendo los Cambios en BPA: Cálculo del Crecimiento Porcentual
- Política de Dividendo Residual: Guía Completa para Entenderla y Calcularla
- Valor Neto Contable: Cálculo e Importancia para Inversores
- Estructura de capital a valor de mercado: cómo calcularla
- Entender la Revalorización Inmobiliaria: Cálculo Sencillo
- Entender el Valor Nominal: Cálculo e Importancia para Accionistas
- Valor de capital: definición y cálculo
- Beta desapalancada: cálculo y significado
-
 Entender el Valor Contable: Guía para la Valoración de Empresas
Si resta el saldo de un préstamo de coche del valor de mercado del vehículo, lo que queda es su patrimonio en el coche. El valor contable o intrínseco de una empresa es esencialmente lo mismo: el valo...
-
 Calcular el Valor de Reposición: Guía Completa para Viviendas
El término «valor de reposición» describe el importe necesario para reponer bienes dañados por otros nuevos. Según los bienes, este importe puede no coincidir con su precio original. Se usa a menudo e...