
Capital de Trabajo Neto y Flujo de Caja: Guía de Cálculo
El capital de trabajo neto de una empresa es la diferencia entre sus activos corrientes y sus pasivos corrientes. Los activos corrientes incluyen elementos como efectivo y cuentas por cobrar, mientras que los pasivos corrientes incluyen cuentas por pagar. La empresa utiliza su capital de trabajo para sus operaciones diarias. Es posible calcular la variación del capital de trabajo neto entre dos períodos contables para determinar su efecto en el flujo de caja de la compañía. Un aumento del capital de trabajo neto reduce el flujo de caja porque el efectivo queda inmovilizado y no puede destinarse a otros fines. Por el contrario, una disminución del capital de trabajo neto incrementa el flujo de caja.
Paso 1
Localice el importe de los activos corrientes y pasivos corrientes de la empresa en su balance más reciente y en el del período contable anterior.
Paso 2
Reste los pasivos corrientes de los activos corrientes del período anterior. Por ejemplo, reste 200.000 $ de pasivos corrientes a 450.000 $ de activos corrientes. El resultado es 250.000 $ de capital de trabajo neto para el período anterior.
Paso 3
Reste los pasivos corrientes de los activos corrientes del período más reciente. Por ejemplo, reste 250.000 $ de pasivos corrientes a 350.000 $ de activos corrientes. Esto equivale a 100.000 $ de capital de trabajo neto para el período más reciente.
Paso 4
Reste el capital de trabajo neto del período anterior al del período más reciente para determinar la variación. Un número positivo representa un aumento, mientras que uno negativo indica una disminución. Por ejemplo, reste 250.000 $ (período anterior) a 100.000 $ (período actual). El resultado es -150.000 $, lo que representa una disminución de 150.000 $. Por definición, esto añade 150.000 $ al flujo de caja de operaciones de la empresa para el período contable.
-
Cálculo de Capital de Trabajo: Fórmula y Estrategias de Gestión
La gestión efectiva del flujo de caja es clave para el éxito empresarial. El capital de trabajo operativo debe mantenerse lo más bajo posible, incluso en valores negativos, para mejorar la posición de
-

Cálculo del Flujo de Caja de Actividades de Inversión: Guía Paso a Paso
El flujo de caja de actividades de inversión es parte del estado de flujo de caja de tu empresa y se usa para mostrar las actividades de inversión y su impacto en el flujo de caja. Aprende cómo calcul
Artículos Destacados
- Amortización de bonos y método indirecto del flujo de efectivo: explicación detallada
- Disminución neta de efectivo: Guía completa para su cálculo
- Calcular la Tasa de Crecimiento del Flujo de Caja: Guía Sencilla
- Cómo calcular el flujo de efectivo operativo: guía paso a paso
- Entendiendo el Capital Suscrito: Definición y Cálculo
- Calcular el flujo de efectivo entrante
- Tasas de descuento y VPN: guía práctica
- Calcular el Valor Actual Neto (VAN) en una TI-83 Plus: Guía Paso a Paso
- Valor Presente de la Anualidad: Cálculo y Fórmula
-
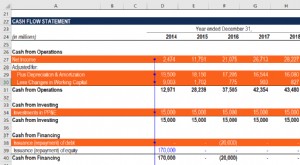 Cálculo del flujo de caja libre para el accionista desde el resultado neto
Qué es el FCFE desde el resultado netoEl flujo de caja libre para el accionista puede calcularse comenzando con el resultado neto y ajustando las partidas que no representan flujos de efectivo disponi...
-
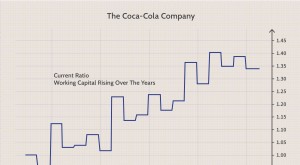 Cálculo del Capital de Trabajo: Guía Completa
El capital de trabajo evalúa la capacidad de una empresa para pagar sus pasivos corrientes con sus activos corrientes, indicando su salud financiera a corto plazo, capacidad para saldar deudas en un a...