
Amortización de Mejoras en Terrenos: Maximiza Beneficios Fiscales
La amortización se distribuye a lo largo de la vida útil de equipos y mejoras. Con planificación y documentación adecuadas, los propietarios de inmuebles de negocio o inversión pueden maximizar beneficios fiscales amortizando mejoras en terrenos permitidas. Saber qué mejoras califican ayuda a planificar la declaración de impuestos.
Definición
Amortización es "la asignación del coste de un activo a los periodos contables beneficiados", según Larry Walther, Ph.D., CPA, CMA. Se asigna el coste según la vida útil de la mejora y ciertos costes de mantenimiento y reparación. Los contribuyentes pueden amortizar ciertas mejoras en terrenos propios, pero no el terreno en sí.
Identificación de mejoras amortizables
No amortices: costes de adquisición del terreno (topografía, tasas), ni mejoras que aumentan el valor del terreno para uso no específico (nivelación, apertura de caminos y bases viales). Estos costes incrementan la base del inmueble, no se amortizan.
Sí amortiza: mejoras de uso específico (carretera temporal a obra, nivelación para campo de golf) o que se desgastan y requieren reemplazo (firme de carretera). Investiga la amortización si el uso cambiará al vender. Ejemplo: instalar cámara frigorífica en local de delicatessen que futuros dueños podrían convertir en tienda de ultramarinos o librería. Deduce cualquier valor residual antes de calcular la amortización.
Método fiscal (MACRS)
El Sistema de Recuperación de Coste Acelerado Modificado (MACRS) se aplica a mejoras puestas en servicio después de 1987 y es el método que la mayoría de contribuyentes deben usar, según el IRS. Usando la base de la mejora, su vida útil clase y las tablas MACRS de la Publicación 946 del IRS, calcula la amortización permitida.
Métodos contables
La contabilidad ofrece más opciones que la fiscalidad. Walther destaca: línea recta (base menos valor residual, dividido entre años de servicio estimados); unidades de producción (basado en uso estimado); saldo decreciente doble (acelera amortización en primeros años); y suma de dígitos de años (fórmula basada en fracción del año actual sobre años totales esperados).
Consideraciones
Los cálculos comienzan con estimaciones de años de servicio; ajústalas para mayor precisión. Los cálculos fiscales benefician de programas de "incentivo" federales según condiciones de mercado. Mantente al día para obtener la máxima deducción permitida. Corrige errores anteriores con declaración complementaria.
-
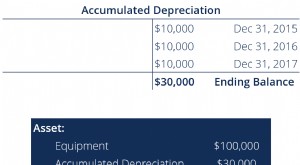
Amortización Acumulada: Guía Completa para Entenderla
La amortización acumulada es el importe total del gasto de amortización asignado a un activo específico de inmovilizado material Inmovilizado Material (PP&E) El inmovilizado material (Propiedad, Plant
-

Amortización Fiscal Explicada: Guía Completa para Contribuyentes
La amortización fiscal es el gasto de amortización que un contribuyente declara en su declaración de impuestos para compensar la pérdida de valor de los activos tangibles usados en actividades generad
Artículos Destacados
- Elegir un topógrafo: Guía completa para comprar terreno
- Entender el Valor Residual de la Tierra: Guía para Inversores
- Valor de Propiedades Enclaustradas (Landlocked): Impactos y Soluciones
- Reclamar terrenos baldíos: Usucapión y derechos legales
- Contrato de Compraventa vs. Alquiler con Opción a Compra: Comparativa Completa
- Depreciación de condominios: Guía para inversores inmobiliarios
- Alquiler de terreno: Una alternativa inteligente a la compra
- Proceso de desarrollo de suelo: Guía completa
- "Bagel Land": Entendiendo Valores que Se Acercan a Cero
-
 Valoración de Arrendamiento de Terrenos: Cómo Entender y Determinar el Valor
Un arrendamiento de terreno, también llamado arrendamiento de suelo, puede significar cosas diferentes. Puede ser un alquiler de tierra de cultivo para cultivar cosechas o criar animales. Puede signif...
-
 Valoración de Terrenos: Cómo Calcular el Valor por Acre
Determinar el valor del terreno por acre es esencial si tiene la intención de parcelar un área de terreno. Una vez que ha determinado el valor y el área del terreno, determinar el valor del terreno po...