
Entender la cobertura de vivienda: Cómo calcularla
El seguro de propietario, que la mayoría de prestamistas hipotecarios exigirán a los propietarios tener, paga por reemplazar una casa dañada por desastres naturales o provocados por el hombre. El término "cobertura de vivienda" se refiere a la cantidad específica de dinero que la compañía de seguros pagará por la pérdida de la casa, no el contenido personal dentro de la casa. El método más común para calcular la cobertura de vivienda es determinar el costo de cobertura de reemplazo. Desafortunadamente, el costo de reemplazo a menudo es menor que la hipoteca pendiente, indicando que la vivienda no tiene el mismo valor que el precio de compra original.
Paso 1
Contacta a tu compañía de seguros. Pueden tener un contratista o perito preferido que puede dar una estimación del costo de reemplazo de tu casa.
Paso 2
Determina los metros cuadrados totales de tu casa, tomando nota de características especiales como molduras de cornisa, accesorios de baño de lujo o encimeras de granito. Los contratistas usarán esta información para determinar el costo de reemplazar la casa.
Paso 3
Compara la cotización de tu contratista con estadísticas regionales para costos o valores de reemplazo de viviendas. Un grupo local de constructores, agente inmobiliario o agencia gubernamental como el Departamento de Vivienda y Desarrollo Urbano puede proporcionar esta información. Obtener una segunda opinión también puede verificar esta información.
Paso 4
Negocia la cobertura de costo de reemplazo con tu compañía de seguros para reducir primas. Puedes ahorrar en tus primas mensuales si tu compañía solo requiere cobertura del 80 por ciento.
-
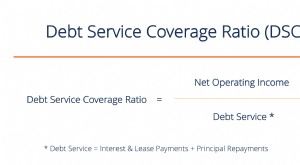
Ratio de cobertura del servicio de la deuda (DSCR): cálculo y ejemplos
El ratio de cobertura del servicio de la deuda, DSCR, mide la capacidad de una empresa o proyecto para pagar sus obligaciones de deuda utilizando el resultado operativo disponible. Fórmula DSCR = Resu
-
Ratio de Cobertura de Servicio de Deuda (DSCR): Cálculo e importancia
El ratio de cobertura de servicio de deuda (DSCR) se usa para determinar la capacidad de una empresa para cubrir pagos de deuda adicionales. Los prestamistas usan el DSCR para decidir si aprueban un
Artículos Destacados
- Depreciación de casas móviles: valor y efectos fiscales
- Seguro USPS: Entender Cobertura y Costos
- Valoración de Casas Móviles: Cómo Determinar el Valor de una Casa Móvil Usada o Nueva
- Entendiendo y calculando tu Certificado de Crédito Hipotecario (MCC)
- Calcular honorarios de promotor: Guía completa
- MRTA Explicado: Seguro Hipotecario de Amortización Decreciente en Malasia
- Impuestos sobre la Propiedad en la Compra de Vivienda Nueva: Guía de Cálculo
- Cómo Calcular tus Pagos Hipotecarios Mensuales: Guía Completa
- Seguro de responsabilidad civil paraguas: Comprender la cobertura y requisitos
-
 Préstamos puente: Guía para asegurar tu próxima casa
Te mudas y encontraste una gran casa para comprar, pero hay un problema: tu propiedad actual no se ha vendido. Eso significa que sigues pagando hipoteca y no puedes usar el capital de tu casa actual p...
-
 Calcular los Costes de Vender una Vivienda: Guía Completa
El precio de oferta y la cantidad que el vendedor recibe al cierre no coinciden. La comisión de los agentes, el seguro de título, tasas registrales, gastos de notaría, impuestos de transmisión y numer...