
Entendiendo el impacto de pedir dinero prestado: Costos y beneficios
Pedir dinero prestado forma parte de la experiencia americana. En 2010, el monto total de la deuda de consumo en Estados Unidos era de casi 2,4 billones de dólares, según Money-Zine.com. Esa cifra no incluye la deuda de inversión como hipotecas y préstamos empresariales. La mayoría de los americanos piden dinero prestado casualmente mediante tarjetas de crédito y préstamos de consumo, pero poca gente entiende realmente los efectos de endeudarse.
Lo bueno
Pedir prestado te permite hacer movimientos financieros antes de haber acumulado los recursos para comprar algo al contado. A corto plazo, esto te permite disfrutar de una experiencia o posesión antes de lo que harías de otro modo. A largo plazo, es posible aprovechar el poder de ese dinero para obtener ganancias —por ejemplo, invirtiendo dinero de un préstamo empresarial en una empresa que se vuelve popular. Este acceso a dinero para invertir es una parte fundamental de muchos planes emprendedores.
Lo malo
Pedir prestado significa pagar más por algo que si esperaras a comprarlo con efectivo. En un acuerdo de préstamo profesional, este costo viene en forma de intereses. Un prestamista te cobrará un porcentaje del monto del préstamo cada año por usar su dinero. En el caso de préstamos a largo plazo como hipotecas, los intereses que pagas pueden sumar casi —o incluso más que— el precio de compra original. Incluso si no pagas intereses en un préstamo, pagas en forma de estrés o relaciones tensas con quien te prestó el dinero.
Lo feo
"Esclavitud por deudas" es un término usado por gurús financieros anti-deuda como Dave Ramsey. Se refiere a que muchas familias se sobreendeudan y terminan destinando una gran parte de sus ingresos a pagar deudas. En algunos casos, apenas cubren los intereses sin tocar el principal. Esto puede resultar en estrés inmediato, tener que trabajar horas extra o segundos empleos, y retrasar la jubilación varios años. El acceso descontrolado al dinero prestado puede tener un efecto seriamente negativo en tu calidad de vida.
Equilibrio
Pedir dinero prestado no es malo en sí mismo, escribe el asesor financiero Robert Kiyosaki. Usado responsablemente, puede mejorar tu calidad de vida permitiéndote aprovechar tu reputación en oportunidades financieras. El truco está en equilibrar tu acceso al crédito contra tu capacidad para pagar tus préstamos. Aunque cada situación es diferente, Kiyosaki traza una línea simple en la arena de la deuda. Deberías pedir prestado dinero que te ayude a ganar dinero, como un préstamo estudiantil o una casa que se aprecie. Deberías pagar en efectivo cosas que no te generarán dinero, como un auto nuevo o un televisor más grande.
-
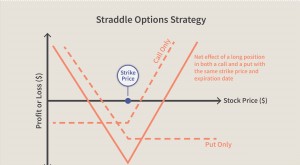
Opciones at the money (ATM): qué son y cómo se valoran
Qué significa at the money Una opción está at the money, o ATM, cuando su precio de ejercicio es igual o muy cercano al precio actual del activo subyacente. En ese punto, la opción no tiene valor intr
-

Mercado Monetario: Deuda y Préstamos a Corto Plazo
El mercado monetario es un mercado organizado donde los participantes prestan y toman prestado valores de deuda a corto plazo y alta calidad, con vencimientos medios de un año o menos. Permite a gobie
Artículos Destacados
- Desventajas de los Préstamos a Plazos: Lo que Debe Considerar
- Cómo afectan las fluctuaciones del dólar estadounidense a la economía global
- Deuda senior: Guía completa para entender la deuda con prioridad de cobro
- Fondos de Renta Fija (Debt Funds): Guía para Inversores que Buscan Ingresos
- Entender el Valor Temporal del Dinero: Concepto Financiero Esencial
- Dominar el Presupuesto: Guía hacia la Libertad Financiera
- Estructura de capital y opciones de financiación: deuda vs. capital propio
- 10 principios financieros para una vida estable | Consejos de gestión del dinero
- Compatibilidad financiera: hablar de dinero antes del matrimonio
-
 El Valor Duradero del Dinero en Efectivo: Por Qué el Billete Sigue Vigente
Algunos afirman que el dinero en efectivo es un anacronismo, destinado al vertedero de la historia. Otros creen que nunca desaparecerá. Es cómodo, versátil, se acepta casi en cualquier lugar y —algo e...
-
 El Papel Esencial del Dinero en la Sociedad
El dinero cumple tres funciones fundamentales: medio de cambio, reserva de valor líquida y unidad de cuenta (estándar de valor). Subyacente a todas está el concepto de tener o representar valor. El di...