
Interés simple vs. compuesto: Diferencias, fórmulas y ejemplo práctico
El interés en cuentas de ahorro y otros productos se calcula con interés simple o compuesto. El simple se calcula solo sobre el depósito inicial; el compuesto, sobre el principal más los intereses acumulados. Se ganan más intereses con el método compuesto.
Explicación
La diferencia principal: el interés simple nunca se calcula sobre intereses previos. Por eso el compuesto rinde más.
Interés simple
Fórmula: I = P × R × T (Interés = Principal × tasa × tiempo). Se calcula generalmente una sola vez. Ejemplo: CD de $500 al 6 % simple a 2 años. I = $500 × 0.06 × 2 = $60 de interés. Al rescatar: $560.
Interés compuesto
Es interés sobre el depósito más intereses ganados anteriormente. La inversión crece más rápido. Se calcula varias veces: diario, semanal, mensual, trimestral o anual. Si el CD del ejemplo tiene interés compuesto anual, el cálculo cambia:
- Año 1: I = $500 × 0.06 × 1 = $30. Valor: $530.
- Año 2: El principal cambia. I = $530 × 0.06 × 1 = $31.80. Valor total: $561.80.
Diferencias en el ejemplo
La diferencia ($561.80 vs $560) es mínima aquí, pero a medida que aumentan los años, la brecha se amplía significativamente. La misma inversión vale más con interés compuesto.
-
Interés Simple vs. Compuesto: Diferencias Clave y Ejemplos
Los pagos de interés son el precio de tomar fondos prestados. El prestatario paga al prestamista al final del período, calculados como proporción del principal. Resumen El interés es el coste de ped
-
Rico vs. Rico de Verdad: Diferencias Fundamentales para tu Patrimonio
Pensamos que rico y rico de verdad (wealthy) es lo mismo, pero no lo son. Por alguna razón, se usan indistintamente para describir lo mismo, pero son conceptos totalmente distintos. La diferencia es
Artículos Destacados
- Pagarés vs. cheques: diferencias clave explicadas
- Letra de Cambio vs. Pagaré vs. Cheque: Diferencias Clave Explicadas
- Cuentas corrientes personales vs. empresariales: diferencias clave y consideraciones
- EBITA vs. EBITDA vs. BPA: Comprendiendo las Métricas Clave de Beneficios
- Seguro vs. Reaseguro: Diferencias Clave Explicadas
- Interés Simple vs. Interés Compuesto: Diferencias Fundamentales
- Desbloquea el poder del interés compuesto: Haz crecer tu riqueza
- Fondos Mutuos e Interés Compuesto: La Conexión Explicada
- Interés simple vs. compuesto: Diferencias e impacto en tus finanzas
-
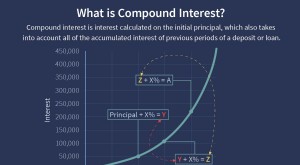 Interés Compuesto Explicado: Cómo Hacer Crecer tu Riqueza
¿Qué es el Interés Compuesto? El interés compuesto (o interés compuesto) es el interés de un préstamo o depósito calculado sobre el principal inicial y los intereses acumulados de periodos anteriores....
-
 Fórmula del Interés Compuesto: Cálculo y Entendimiento del Crecimiento
Para empezar, es importante entender qué es el interés compuesto. El interés compuesto se calcula sobre el monto inicial —o principal— de un préstamo o depósito, más los intereses que ya se han deveng...