
Interés simple vs. compuesto: Diferencias e impacto en tus finanzas
Los intereses son inherentes a préstamos e inversiones. Entender la diferencia entre interés simple y compuesto es un paso adelante en tu educación financiera.
Sigue leyendo para aprender la diferencia y dónde se suele aplicar cada uno.
¿Cuál es la diferencia entre interés simple y compuesto?
El interés simple y el compuesto son las formas principales de calcular intereses en préstamos o inversiones. El simple se usa típicamente en préstamos y el compuesto en inversiones. Para comparar matemáticamente, usaremos ambos en ambos contextos, aunque en la vida real no siempre sea así.
Numéricamente, el interés simple es una tasa fija sobre el principal del préstamo o depósito, mientras que el compuesto representa esa misma tasa principal más los intereses acumulados.
Un préstamo con interés compuesto aplica nuevos intereses sobre el total adeudado. La capitalización puede ser mensual, trimestral, semestral o anual. Resultado: debes más porque se cargan intereses cada vez que se capitalizan.
Vamos a desglosarlo. Sigue leyendo mientras comparamos interés simple vs. compuesto.
¿Cómo funciona el interés simple?
El interés simple es lo que pagas sobre el principal durante la vida del préstamo. Si tienes cuenta de ahorro en tu banco, probablemente tenga una pequeña tasa de interés simple. También se usa en certificados de depósito (CDs): inversiones bancarias que pagan en fecha concreta.
A menudo se confunde con la TAE (Tasa Anual Equivalente) o APR. La diferencia: tu tasa de interés simple solo calcula el interés del préstamo. La TAE incluye interés más comisiones adicionales. En general, la TAE es más alta que el interés simple porque refleja el coste total de la deuda.
¿Cómo calculo el interés simple?
Calcularlo es… simple. Necesitas tres componentes: principal, tasa de interés y plazo. El principal es lo que pediste prestado inicialmente. La tasa es lo que te cobran por prestarlo. El plazo es la duración del préstamo.
Para calcular el interés total: Principal × Tasa de interés × Años = Interés total pagado.
Ejemplo: pides 15.000 $ para coche al 4,5% a 5,5 años (66 meses). Principal = 15.000 $. Plazo = 5,5 años.
15.000 × 0,045 × 5,5 = 3.712,50 $ de interés total.
Sumado al principal: 18.712,50 $ total (principal + interés).
¿Cuándo beneficia el interés simple a mis finanzas?
El interés simple mantiene tasas bajas, lo que reduce intereses en deudas, pero también en inversiones. En general, es más fácil de entender que el compuesto. Lo verás aplicado en:
- CDs (certificados de depósito)
- Préstamos al consumo
- Préstamos de coche
- Préstamos estudiantiles
Técnicamente, las hipotecas son préstamos de interés simple, pero por la amortización funcionan de forma distinta.
¿Cómo funciona el interés compuesto?
El interés compuesto se acumula durante la vida del préstamo o el tiempo que mantienes la inversión. La frecuencia de capitalización determina cuánto se acumula. En un préstamo, cualquier interés no pagado al final de un periodo se suma al siguiente. La TAE (APY) es el interés total que pagarás durante el préstamo.
También se usa en inversiones, como planes de pensiones. Ejemplo: inviertes 1.000 $ al 4% anual compuesto. Al cabo de un año: 1.040 $. Al segundo: 1.040 × 1,04 = 1.081,60 $. Mientras mantengas la inversión, crece exponencialmente. A 10 años al 4%: 1.790,85 $.
¿Cómo calculo el interés compuesto?
Es más complejo. Fórmula: I = P [(1 + r)n - 1]
- I = interés compuesto total
- P = principal o inversión inicial
- r = tasa de interés por periodo de capitalización
- n = número de periodos de capitalización
Ejemplo: pides 5.000 $ al 5,5% capitalizado semianualmente. Lo pagas en 5 años. ¿Cuánto interés compuesto pagarás?
P = 5.000; r = 0,055; n = 10 (5 años × 2 capitalizaciones/año).
I = 5.000 [(1 + 0,055)10 – 1] = 5.000 [1,708 – 1] = 5.000 × 0,708 = 3.540 $.
Tras 5 años, pagarás 3.540 $ extra en interés compuesto, total 8.540 $. Con interés simple solo serían 1.375 $.
¿Cuándo beneficia el interés compuesto a mis finanzas?
El compuesto es mejor cuando se refiere a una inversión, no a una deuda. Es especialmente útil en cuentas de inversión.
Por eso se aconseja empezar a invertir para la jubilación joven: cuantos más periodos de capitalización, mayor crecimiento.
Bonos, fondos indexados, cuentas de ahorro de alto interés también usan capitalización compuesta.
¿Por qué importa la diferencia entre interés simple y compuesto?
Son dos formas distintas de acumular interés. La diferencia importa porque el interés acumulado puede ser un gran negativo (préstamo) o un gran positivo (inversión).
Para mostrar la varianza, hagamos un ejemplo ficticio de préstamo: 200.000 $ a 15 años al 2,72%. Aplicamos fórmulas:
- Interés simple total: 81.600 $.
- Interés compuesto (capitalización anual): 99.126,68 $, es decir, 17.526,68 $ más que el simple.
Aunque en la vida real no verás un préstamo que capitalice así, el ejemplo ilustra la diferencia.
Conclusión
En EE. UU., los bancos están obligados a ser transparentes sobre cargos por intereses. Debes saber antes de firmar una inversión o préstamo si se habla de interés simple o compuesto.
Aunque en general el compuesto se refiere a inversiones y el simple a préstamos, hay excepciones. Saber cómo funciona el interés puede ahorrarte —o hacerte ganar— mucho dinero.
Repasa cómo hacer crecer tus ahorros e invertir sabiamente usando el poder del interés.
-
Domina el Interés Compuesto: Cómo Funciona y Construye Riqueza
Estamos tan acostumbrados a pensar en el interés como el malo. Y por buena razón. Muchos de nosotros estamos pagando intereses, y cuando se capitalizan, en realidad estamos pagando intereses sobre nue
-
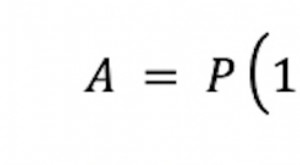
Calculadora de Interés Compuesto y Ahorro para la Jubilación Explicados
Ahorrar para una meta grande como la jubilación puede resultar abrumador. Con presupuestos ajustados y mucho tiempo para patear la lata proverbial por el camino, ahorrar para sus años dorados se ha co
Artículos Destacados
- Entendiendo el Interés Compuesto: ¿Con Qué Frecuencia se Capitaliza?
- Intereses simple vs. compuesto en bonos del gobierno de EE. UU.
- Tablas de interés compuesto: Guía completa para dominarlas
- Interés Simple vs. Interés Compuesto: Diferencias Fundamentales
- Entendiendo el Interés Compuesto: Guía para Principiantes
- Desbloquea el poder del interés compuesto: Haz crecer tu riqueza
- Entender los Tipos de Interés de la Reserva Federal: Impacto en la Economía
- Interés compuesto explicado: Gráficos visuales para entender el crecimiento patrimonial
- Interés Compuesto Explicado: Cómo Funciona y sus Beneficios
-
 Interés compuesto: Entiende el poder del crecimiento exponencial
Albert Einstein se refirió famosamente al interés compuesto como tanto la octava maravilla del mundo como la fuerza más poderosa del universo. Sin embargo, muchos inversores entran en el mercado de va...
-
 Interés Compuesto: Fórmula, Cálculo y Potencial de Crecimiento Explicados
Existe una leyenda urbana según la cual Albert Einstein llamó al interés compuesto la fuerza más poderosa del universo. No podemos confirmar que lo dijera, pero el sentimiento es cierto: el interés co...