
Fórmula del Interés Compuesto: Cálculo y Entendimiento del Crecimiento
Para empezar, es importante entender qué es el interés compuesto. El interés compuesto se calcula sobre el monto inicial —o principal— de un préstamo o depósito, más los intereses que ya se han devengado. La fórmula del interés compuesto es la forma en que se determina dicho interés.
El interés compuesto se devenga durante el período en que un préstamo al consumidor o un depósito está pendiente. Cómo se devenga depende de la frecuencia de capitalización. El interés compuesto será mayor cuantos más períodos de capitalización haya. ¿Qué significa exactamente? Si, por ejemplo, un préstamo de $1,000 tiene una tasa de interés compuesto semestral del 2%, generará más interés compuesto devengado que el mismo monto capitalizado al 4% anual.
Resumen
- El interés compuesto se basa en el monto del principal de un préstamo o depósito —y la tasa de interés— que se devenga según la frecuencia de capitalización: típicamente anualmente, semestral o trimestralmente.
- La fórmula del interés compuesto es la forma en que se determina el interés compuesto.
- El interés compuesto es valioso para quienes hacen depósitos porque representa ingresos adicionales mientras más tiempo permanezca el depósito sin retiros. Es valioso para prestamistas porque representa ingresos adicionales sobre el dinero prestado.
Cómo calcular el interés compuesto
La fórmula del interés compuesto es la siguiente:
T = PA × (1 + roi/t)t×y
Donde:
- T = Total devengado, incluyendo intereses
- PA = Monto principal
- roi = Tasa anual de interés del monto prestado o depositado
- t = Número de veces que el interés se capitaliza al año
- y = Número de años que el monto principal ha sido prestado o depositado
Ejemplo práctico
Pongamos números en la fórmula para clarificar. Supongamos un préstamo de $1,000 con una tasa de interés del 5%, capitalizado semestralmente. Si el préstamo se extiende por cinco años, ¿cuál sería el saldo para el reembolso?
T = 1,000 × (1 + 0.05/2)2×5 = 1,000 × (1.025)10 = $1,280.08
Tras cinco años, el monto total adeudado sería $1,280.08. El cálculo funciona igual para un depósito de $1,000 en un banco que reciba el mismo interés compuesto. Tras cinco años, el total valdría $1,280.08.
Debe notarse que, para calcular solo el interés compuesto, el monto principal del préstamo o depósito debe restarse del total.
El interés compuesto es de gran importancia para quienes han depositado dinero o hecho una inversión porque les permite ganar una cantidad creciente de ingresos sobre una inversión inicial. Es valioso para los prestamistas porque añade ingresos adicionales sobre el monto prestado a un prestatario.
Lecturas relacionadas
CFI ofrece el programa de certificación Financial Modeling & Valuation Analyst (FMVA)® para quienes buscan llevar su carrera al siguiente nivel. Para seguir aprendiendo, los siguientes recursos de CFI serán útiles:
- Rendimiento porcentual anual (APY): tasa de interés normalizada basada en el período de capitalización de un año.
- Tasa de interés efectiva anual: tasa ajustada por capitalización durante un período dado.
- Interés compuesto continuo: interés calculado sobre el principal inicial y todos los intereses ganados.
- Ingresos por intereses: monto pagado a una entidad por prestar su dinero o permitir que otra entidad use sus fondos.
-

Interés compuesto: Entiende el poder del crecimiento exponencial
Albert Einstein se refirió famosamente al interés compuesto como tanto la octava maravilla del mundo como la fuerza más poderosa del universo. Sin embargo, muchos inversores entran en el mercado de va
-
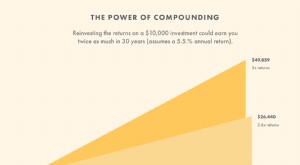
Interés Compuesto: Fórmula, Cálculo y Potencial de Crecimiento Explicados
Existe una leyenda urbana según la cual Albert Einstein llamó al interés compuesto la fuerza más poderosa del universo. No podemos confirmar que lo dijera, pero el sentimiento es cierto: el interés co
Artículos Destacados
- Interés Compuesto Explicado: Cómo Hacer Crecer tu Riqueza
- Interés de Adición (Add-On Interest): Funcionamiento, Cálculo y Por Qué Es Más Caro
- Entender el Rendimiento Porcentual Anual (APY): guía completa
- Árbol binomial de tasas de interés: Definición, usos y aplicaciones
- Tasa de Crecimiento Compuesto: Definición y Cálculo
- Interés Compuesto Explicado: Cómo Funciona y Beneficios
- Desbloquea el poder del interés compuesto: Haz crecer tu riqueza
- Entendiendo la Tasa de Política Monetaria: Su Impacto en la Economía
- Interés Compuesto Explicado: Cómo Funciona y sus Beneficios
-
 Rendimiento al Vencimiento (YTM): Definición y Cálculo
El Rendimiento al Vencimiento (YTM), también conocido como rendimiento de reembolso o rendimiento contable, es la tasa de retorno especulativa o tasa de interés de un valor de renta fija, como un bono...
-
 Ratio de Interés Corto (Short Interest Ratio): Medir el Riesgo de Cobertura
El ratio de interés corto (short interest ratio o days to cover) indica los días medios que tardarían los vendedores en corto en recomprar todas sus posiciones al volumen diario promedio. Es una medid...