
Interés Simple vs. Interés Compuesto: Diferencias Fundamentales
Interés Simple vs. Interés Compuesto: Visión General
El interés es el coste de pedir dinero prestado, donde el prestatario paga una comisión al prestamista por el préstamo. El interés, expresado típicamente como porcentaje, puede ser simple o compuesto. El interés simple se basa en el importe principal de un préstamo o depósito. En cambio, el interés compuesto se basa en el principal y en el interés que se acumula sobre él en cada período. El interés simple se calcula solo sobre el principal, por lo que es más fácil de determinar que el interés compuesto.
Puntos clave
- El interés es el coste de pedir dinero prestado, donde el prestatario paga una comisión al prestamista por el préstamo.
- Generalmente, el interés simple pagado o recibido durante un período es un porcentaje fijo del principal prestado o prestado.
- El interés compuesto se acumula y se suma al interés acumulado de períodos anteriores, por lo que los prestatarios deben pagar intereses sobre intereses además del principal.
Interés Simple
El interés simple se calcula con la siguiente fórmula:
Interés Simple = P × r × n
Donde:
- P = Importe principal
- r = Tasa de interés anual
- n = Plazo del préstamo, en años
Generalmente, el interés simple pagado o recibido durante un período es un porcentaje fijo del principal que se pidió prestado o prestó. Por ejemplo, supongamos que un estudiante obtiene un préstamo de interés simple para pagar un año de matrícula universitaria, que cuesta 18.000 $, y la tasa de interés anual es del 6 %. El estudiante devuelve el préstamo en tres años. El interés simple pagado es:
3.240 $ = 18.000 $ × 0,06 × 3
Y el importe total pagado es:
21.240 $ = 18.000 $ + 3.240 $
Interés Compuesto
El interés compuesto se acumula y se suma al interés acumulado de períodos anteriores; incluye intereses sobre intereses, en otras palabras. La fórmula del interés compuesto es:
Interés Compuesto = P × (1 + r)t − P
Donde:
- P = Importe principal
- r = Tasa de interés anual
- t = Número de años que se aplica el interés
Se calcula multiplicando el principal por uno más la tasa de interés anual elevada al número de períodos de capitalización, y luego restando la reducción del principal para ese año. Con el interés compuesto, los prestatarios deben pagar intereses sobre los intereses así como sobre el principal.
Ejemplos de Interés Simple vs. Interés Compuesto
A continuación, algunos ejemplos de interés simple y compuesto.
Ejemplo 1
Supongamos que inviertes 5.000 $ en un certificado de depósito (CD) a un año que paga interés simple al 3 % anual. El interés que ganas tras un año sería 150 $:
5.000 $ × 3 % × 1 = 150 $
Ejemplo 2
Continuando con el ejemplo anterior, supongamos que tu CD es rescindible en cualquier momento, con interés pagadero de forma prorrateada. Si rescatas el CD tras cuatro meses, ¿cuánto ganarías en intereses? Recibirías 50 $:
5.000 $ × 3 % × 4/12 = 50 $
Ejemplo 3
Supongamos que Bob pide prestados 500.000 $ por tres años a su rico tío, que acepta cobrar a Bob un interés simple del 5 % anual. ¿Cuánto tendría que pagar Bob en cargos de interés cada año, y cuáles serían sus cargos totales tras tres años? (Asumimos que el principal permanece igual durante los tres años, es decir, el préstamo completo se devuelve tras tres años.) Bob pagaría 25.000 $ en cargos de interés cada año:
500.000 $ × 5 % × 1 = 25.000 $
O 75.000 $ en cargos totales de interés tras tres años:
25.000 $ × 3 = 75.000 $
Ejemplo 4
Continuando con el ejemplo anterior, Bob necesita pedir 500.000 $ adicionales por tres años. Desafortunadamente, su tío no tiene más fondos. Así que toma un préstamo del banco a una tasa del 5 % anual capitalizado anualmente, con el principal completo e intereses pagaderos tras tres años. ¿Cuál sería el interés total pagado por Bob?
Dado que el interés compuesto se calcula sobre el principal e interés acumulado, así es como se suma:
- Tras el Año 1, Interés Por Pagar = 25.000 $, o 500.000 $ (Principal) × 5 % × 1
- Tras el Año 2, Interés Por Pagar = 26.250 $, o 525.000 $ (Principal + Interés Año 1) × 5 % × 1
- Tras el Año 3, Interés Por Pagar = 27.562,50 $, o 551.250 $ (Principal + Interés Años 1 y 2) × 5 % × 1
- Interés Total Por Pagar Tras Tres Años = 78.812,50 $, o 25.000 $ + 26.250 $ + 27.562,50 $
También puede determinarse usando la fórmula de interés compuesto:
Interés Total Por Pagar Tras Tres Años = 78.812,50 $
o 500.000 $ (Principal) × (1 + 0,05)3 − 500.000 $
Este ejemplo muestra cómo la fórmula del interés compuesto surge de pagar intereses sobre intereses así como sobre el principal.
-

Interés compuesto: Entiende el poder del crecimiento exponencial
Albert Einstein se refirió famosamente al interés compuesto como tanto la octava maravilla del mundo como la fuerza más poderosa del universo. Sin embargo, muchos inversores entran en el mercado de va
-
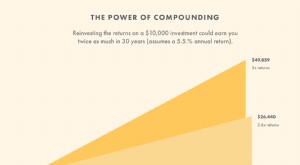
Interés Compuesto: Fórmula, Cálculo y Potencial de Crecimiento Explicados
Existe una leyenda urbana según la cual Albert Einstein llamó al interés compuesto la fuerza más poderosa del universo. No podemos confirmar que lo dijera, pero el sentimiento es cierto: el interés co
Artículos Destacados
- Intereses simple vs. compuesto en bonos del gobierno de EE. UU.
- TAE vs. TAE Real: Entendiendo las Diferencias Clave
- Desbloquea el poder del interés compuesto: Haz crecer tu riqueza
- Teoría del interés corto: un indicador bursátil
- Ratio de cobertura de intereses: cálculo e indicador de salud financiera
- SIMPLE IRA: Guía Completa de Elegibilidad y Beneficios
- Fondos Mutuos e Interés Compuesto: La Conexión Explicada
- Interés Compuesto Explicado: Cómo Funciona y sus Beneficios
- Interés simple vs. compuesto: Diferencias e impacto en tus finanzas
-
 Interés Simple vs. Compuesto: Diferencias Clave y Ejemplos
Los pagos de interés son el precio de tomar fondos prestados. El prestatario paga al prestamista al final del período, calculados como proporción del principal. Resumen El interés es el coste de ped...
-
 Calculadora de interés compuesto: Calcula el crecimiento de tus inversiones
El interés compuesto es uno de los conceptos más importantes que entender en inversión. Es algo sobre lo que mucha gente no está familiarizada, pero juega un papel esencial para que las inversiones se...