
Capitalización de préstamos: Qué es el interés devengado y cómo afecta tu deuda
El saldo de un préstamo se compone de dos partes principales: el principal (el monto prestado) y el interés, que se devenga regularmente sobre el principal. La capitalización ocurre cuando el interés devengado y no pagado se suma al principal. Esto puede suceder una vez durante la vida del préstamo al iniciar los pagos, o en intervalos, como tras un período de diferimiento o anualmente.
Contexto: Dónde es más común
La capitalización es frecuente en préstamos estudiantiles, aunque otros tipos de préstamos también pueden tenerla. Para que un préstamo se capitalice, debe haber interés que se devengue durante un período en que el prestatario no realiza pagos. Como es común que los estudiantes diferir pagos mientras estudian, el interés se acumula y se capitaliza antes de que comiencen los pagos regulares.
Significado: Por qué aumenta el costo total
Capitalizar el interés aumenta el costo de reembolso. El nuevo saldo principal es mayor, y los cargos de interés posteriores se calculan sobre ese saldo incrementado. El prestatario debe destinar gran parte de su pago mensual no solo a amortizar el saldo mayor, sino también a pagar el interés extra generado por ese saldo superior.
Ejemplo numérico
Un estudiante pide $3,000 al 6.8 % de interés para su primer año. Cada mes se devengan $17 de interés. Tras 3 años y 9 meses en la universidad, se acumulan $765 de interés. Durante el período de gracia de 6 meses tras graduarse, se añaden $102 más. Al iniciar el reembolso, los $867 de interés se suman al principal de $3,000, resultando en un nuevo principal de $3,867. El cargo mensual de interés sube a $21.91. En un plan a 10 años, la cuota mensual por $3,000 sería $34.52, pero por $3,867 sube a $44.50, un 29 % más.
Consejos para evitar la capitalización
Si quieres evitar que el interés no pagado se sume al principal, págalo antes de que se capitalice. En préstamos estudiantiles, la capitalización ocurre al terminar el período de gracia (usualmente 6 meses después de dejar los estudios). Realiza pagos de interés mientras estudias o durante el período de gracia para liquidarlo antes de la capitalización. Por ejemplo, si pediste $10,000 al 6.8 %, el interés mensual es $56.67. Si puedes pagarlo mientras estudias, al graduarte solo deberás los $10,000 originales.
-
Entender el Interés: Costes y Beneficios de Pedir Prestado y Prestar
El interés se refiere al coste de pedir dinero prestado o la recompensa por prestar dinero. Típicamente, los bancos cobran interés sobre el dinero prestado además del reembolso esperado del principal.
-

Préstamos con Interés Precalculado (Regla del 78): Lo que Debes Saber
Al pedir un préstamo miras la TAE y cláusulas de penalización por amortización anticipada. Pero hay otro factor clave: cómo el prestamista aplica tus pagos al capital. Préstamos de interés simple (lo
Artículos Destacados
- Préstamos con garantía hipotecaria: cómo funcionan y qué considerar
- Administrador de préstamos: comprenda su rol y responsabilidades
- Préstamos principales: definición y ventajas
- Avalista de préstamo: definición, responsabilidades y beneficios
- Préstamos Garantizados con Efectivo: Cómo Funcionan y sus Beneficios
- Entendiendo los Préstamos Bancarios: Tipos, Términos y Cómo Funcionan
- Préstamos Hipotecarios de Alto Saldo: Lo Que Debes Saber
- Préstamos entre familiares: implicaciones fiscales y legales
- Préstamos bullet (bullet loans): Riesgos, beneficios y funcionamiento
-
 Préstamo Bullet: Estructura, Riesgos y Ventajas
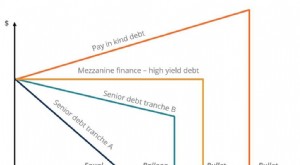
Un préstamo bullet (o a vencimiento único) es aquel en el que el principal se devuelve íntegramente al final del plazo. En algunos casos, los intereses se capitalizan (se suman al principal) y todo se...
-
 Interés Diferido Explicado: Funcionamiento, Beneficios y Riesgos
El interés diferido es una oferta en lo que esencialmente es un préstamo, que permite al prestatario evitar pagar intereses durante un período determinado, siempre que pague la totalidad del préstamo ...