
Anualidades explicadas: Guía completa para ingresos en la jubilación
Si estás jubilado o te acercas a la jubilación, es posible que consideres una anualidad como fuente de ingresos. Antes de profundizar en todo lo relacionado con las anualidades, una advertencia: Wealthsimple no tiene licencia de seguros y no ofrece anualidades. Dicho esto, aquí tienes información que podría interesarte si estás pensando en comprar una.
¿Qué es una anualidad?
La respuesta simple: Una anualidad es un contrato entre tú y una compañía de seguros que obliga al asegurador a hacerte pagos, ya sea de inmediato o en el futuro. Compras una anualidad mediante un pago único o una serie de pagos a lo largo del tiempo. Es una opción para financiar tu jubilación si deseas depender de un flujo constante de ingresos.
Tipos de anualidades
Existen muchos tipos de anualidades entre los que elegir, entre ellos: anualidades fijas, variables o indexadas. Aquí te explicamos qué significa cada una.
Anualidades fijas
Garantizan que tu asegurador te pagará, al comprador, una tasa de interés fija y garantizada sobre tus aportaciones a la anualidad durante un período acordado.
Anualidades variables
Cambian de valor según el rendimiento de las inversiones (a menudo fondos de inversión). A diferencia de las anualidades fijas, las variables no proporcionan un rendimiento específico ni garantizado.
Anualidades indexadas
Dependen del rendimiento de un índice, como el S&P 500, lo que te brinda la oportunidad de crecimiento de la inversión. Las anualidades indexadas ofrecen un rendimiento mínimo garantizado, por lo que algunas personas las ven como ventajosas frente a la inversión tradicional.
Como ves, hay muchos tipos de anualidades. Lo mejor es considerar cuál se adapta mejor a ti, teniendo en cuenta el riesgo de inversión, tus necesidades y esas molestas reglas como las penalizaciones por retiro.
Ventajas y desventajas de las anualidades
¿Crees que una anualidad encaja bien contigo? Como con todo, es mejor repasar los pros y los contras antes de lanzarte.
Ventajas de las anualidades
¿Ya has agotado tu RRSP? Las anualidades pueden ofrecer más formas con ventajas fiscales para ahorrar para la jubilación.
Puedes guardar una mayor cantidad de dinero y diferir el pago de impuestos. No hay límite de aportación anual para una anualidad.
Las anualidades tienen impuestos diferidos: no pagas impuestos sobre el dinero mientras está en la anualidad. Solo pagas impuestos cuando lo retiras.
Desventajas de las anualidades
Ilíquidez. Punto. Tu dinero queda bloqueado y no puedes acceder a él.
Pagarás comisiones por las anualidades porque son un producto de seguros.
Puedes añadir un "rider" (cláusula adicional), que puede incluir disposiciones de ingresos, legado o cuidado a largo plazo, como cuidar de los beneficiarios cuando falleces, pero eso costará extra.
Solo son tan buenas como la compañía de seguros que las respalda. No hay garantía de que la anualidad esté ahí para ti. ¿Qué pasa si la aseguradora quiebra? Ahí se va tu anualidad.
Puedes seguir perdiendo dinero y, dado que las tasas de interés actuales son bajas, te expones al riesgo de inflación.
Tus herederos heredan tu base de coste y pueden pagar impuestos a su tasa ordinaria de renta.
¿Cómo funciona una anualidad?
Montar una anualidad es como pasar por un bufé. Puedes combinar tu "plato" según tus gustos y tu situación personal. Si estás en el mercado para una anualidad, ten en cuenta lo siguiente.
Considera las primas
¿Prima única o primas múltiples? ¿Qué funciona mejor para tus necesidades? ¿Preferirías pagar una anualidad en un solo pago grande o hacer una serie de pagos a lo largo de varios años? Puedes hacer pagos mensuales, trimestrales, anuales o incluso un pago único.
Decide qué tipo quieres
Cuando los profesionales hablan de anualidades, suelen surgir dos tipos: inmediatas y diferidas.
Anualidades inmediatas
Te pagan ingresos de inmediato (o casi de inmediato). ¿Recuerdas la opción de pago único? Aquí es donde entra en juego. Haces un único pago a la compañía de seguros y comienzas a recibir ingresos un período de anualidad después de comprarla. Qué tan pronto depende de la compañía. Generalmente puedes empezar a recibir dinero entre 30 días y un año después de tu primer pago. Las anualidades inmediatas son una opción muy popular entre los jubilados, ¿ves por qué? Cobras bastante rápido.
Anualidades diferidas
Ofrecen ahorro con ventajas fiscales e ingresos de por vida. ¿Cuál es el beneficio de una anualidad diferida? Tu anualidad genera intereses durante ese tiempo y puedes aumentar tus ingresos futuros. Con una anualidad diferida, comienzas a recibir pagos años o décadas en el futuro. Tus primas crecen con impuestos diferidos dentro de la anualidad. En otras palabras, es como plantar una plántula para hacer crecer un arce dentro de años.
Mucha gente usa anualidades diferidas para complementar cuentas de jubilación individuales y planes de jubilación patrocinados por el empleador. (¡Hay una buena razón, sigue leyendo!)
Otros tipos de inversión para la jubilación
¿No estás seguro de que las anualidades sean tu mejor opción? Entendible. Echemos un vistazo a algunas alternativas.
Cuentas de jubilación
Las cuentas de jubilación no pueden faltar en la lista, ¿verdad? Son una gran opción si ya tienes acceso a una a través de tu trabajo (por ejemplo, RRSP grupal) y sigues trabajando. Puedes aprender más sobre los distintos tipos de cuentas aquí.
Si nunca te has tomado el tiempo para configurar tu cuenta de jubilación, probablemente estés dejando dinero sobre la mesa. Muchas empresas ofrecen un porcentaje sobre el dólar que inviertes tú mismo.
Consulta con el departamento de recursos humanos de tu empresa para saber si tienes un plan de jubilación. Luego, no pierdas tiempo. Inscríbete para que tu empresa también aporte dinero.
Robo-advisor
Un robo-advisor es un servicio que utiliza software altamente especializado para hacer el trabajo de gestores de patrimonio o asesores de inversión: personas que deciden en qué debes invertir y luego ajustan esas inversiones con el tiempo.
Los robo-advisors suelen hacerte unas preguntas para determinar tu apetito por el riesgo, que probablemente será bajo si te acercas a la jubilación. Luego, mediante algoritmos propios, distribuyen tu dinero en inversiones adecuadas, haciendo ajustes a medida que tu situación y el mercado cambian.
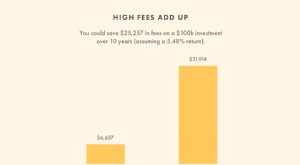
Cuando abres una cuenta con un robo-advisor, suelen cobrar entre un 1% menos en comisiones que un asesor de inversiones profesional. Pueden cobrar menos porque generalmente no tienen sucursales físicas como la mayoría de las instituciones financieras y automatizan gran parte del trabajo manual. Una comisión del 1% sobre la totalidad de tus ahorros para la jubilación puede suponer una suma considerable, por lo que es muy sensato buscar alternativas de bajas comisiones como un robo-advisor, si eso se adapta mejor a tus necesidades.
Bonos escalonados (Bond Ladder)
¿Has oído hablar de una escalera de bonos? Es una forma de aprovechar bonos con diferentes vencimientos. Aquí tienes un ejemplo de cómo funciona:
Digamos que planeas invertir 30.000 $.
Compras tres bonos cada uno con un valor nominal de 10.000 $.
O bien, compras 10 bonos con un valor nominal de 3.000 $.
Todos los bonos vencen en momentos diferentes. El primero vence en un año, el siguiente al año siguiente, y así sucesivamente. Puedes escalonarlos a lo largo de 10 años también.
Es una forma potencialmente de bajo riesgo de obtener rentabilidad en tus ahorros para la jubilación.
Fondos indexados
¿Te inquieta meter tus fondos en un fondo indexado que sigue al mercado? (Significa que tu dinero también puede caer con el mercado). Sin embargo, los fondos indexados son baratos y generalmente se recuperan con el mercado, ya que lo siguen. ETFs populares como Vanguard Index 500 (VFINX) o un fondo cotizado (ETF) como SPDR S&P 500 ETF (SPY) son opciones.
Decide si las anualidades son adecuadas para ti
Si te estás rascando la cabeza preguntándote qué opción es la mejor, querrás considerar lo siguiente:
Tu tolerancia al riesgo
Tu horizonte temporal
Si quieres que tus beneficiarios se beneficien
Tus otras necesidades u objetivos (¿preferirías empezar esos planes para tus nietos?)
Independientemente de tu decisión, no debes tomarla a la ligera. Elegir una anualidad es una decisión importante, así que asegúrate de que es la correcta para ti y habla con un profesional que ofrezca anualidades antes de sacar la cartera.
-

Seguro de Invalidez: Guía Completa de Cobertura y Opciones
¿Necesitas seguro de invalidez? ¡Sí! Definitivamente necesitas seguro de invalidez.Pero puede ser confuso entender qué necesitas. Y para algunas personas, tu empleador puede proporcionarte algo, ¿así
-

Comercio Conversacional: Guía Completa para Negocios
Durante mucho tiempo, hemos vivido en una economía de producto donde las marcas compiten entre sí para entregar los mejores productos a los precios más bajos. Esa carrera no ha sido fácil, aunque. Ama
Artículos Destacados
- Análisis Costo-Beneficio: Guía Completa para Líderes Empresariales
- Anualidades Variables: Beneficios y Riesgos
- Anualidades Fijas vs. Variables: Comparativa Completa
- Anualidad Privada: Guía para Transferencia de Patrimonio
- Inversión ESG: guía completa sobre factores ambientales, sociales y de gobernanza
- Opciones put explicadas: guía para principiantes para proteger tus inversiones
- Blockchain Explicada: Guía Simple para Entender la Tecnología
- Planificación Financiera Integral: Guía Práctica para Construir Patrimonio
- Entendiendo las Stablecoins Cripto: Guía Completa
-
 Anualidades explicadas: asegura tus ingresos de jubilación
Muchas personas conocen cuentas de ahorro, planes 401(k) y otras herramientas de jubilación, pero cuando se les pregunta qué es una anualidad, es común que no sepan responder. Las anualidades pueden o...
-
 ETFs Explicados: Guía Completa de Fondos Cotizados
Un fondo cotizado (ETF, por sus siglas en inglés) es un fondo de inversión que te permite comprar una amplia cesta de acciones individuales o bonos gubernamentales y corporativos en una sola operación...