
Características Contractuales de las Anualidades Indexadas a Renta Variable
Las anualidades indexadas a renta variable (equity-indexed annuities) son contratos con aseguradoras que vinculan la rentabilidad a un índice bursátil (S&P 500, Nasdaq 100, Russell 2000, etc.) ofreciendo protección de capital. Antes de contratar, comprenda a fondo estas cláusulas contractuales determinantes.
Estructura de prima y acreditación
Puede aportar prima única o primas periódicas flexibles. La aseguradora invierte la mayor parte en su cartera general (bonos) y usa opciones sobre el índice para generar el upside. El interés acreditado cada período (usualmente anual en fecha de aniversario) se calcula según la fórmula contractual y se bloquea (locked in): nunca puede disminuir por caídas posteriores del índice.
Tasa de participación (Participation Rate)
Porcentaje de la variación del índice que se toma como base. Ejemplo: 80 % de participación. Índice +10 % → base 8 %. Es el primer filtro limitador. Puede ser fija por todo el contrato o reajustable anualmente por la aseguradora (ver cláusula de "renewal rates").
Métodos de cálculo del índice (Indexing Methods)
El contrato define cómo se mide la variación:
- Point-to-Point (Año a año): Compara nivel índice en dos aniversarios consecutivos. Simple, pero expuesto a volatilidad en fechas concretas.
- Monthly Sum / Monthly Average: Suma o media de rentabilidades mensuales (con topes mensuales). Suaviza volatilidad pero topes mensuales limitan upside en meses fuertes.
- High-Water Mark / Anniversary: Toma el máximo del índice durante el año. Favorece al inversor, pero suele ir acompañado de tasas de participación más bajas o topes anuales más estrictos.
Margen / Spread / Asset Fee
Porcentaje fijo restado después de la tasa de participación. Ejemplo: base 8 % - margen 1,5 % = 6,5 % neto antes de tope. Puede ser 0 % en productos competitivos.
Tope anual (Annual Cap Rate)
Límite máximo de interés acreditable en el año. Si el cálculo previo da 9 % y el tope es 7 %, se acredita 7 %. Es el filtro más agresivo en mercados alcistas fuertes.
Suelo garantizado (Minimum Guaranteed Rate)
Interés mínimo que se acredita incluso si el índice cae. Típico 1-3 % sobre el 87,5-100 % de las primas netas. Garantiza que el valor de rescate no baje de las primas netas menos cargos.
Cargos por rescate (Surrender Charges)
Escalonados, típicamente 7-14 años. Ejemplo: 9 %, 8 %, 7 %... 0 %. Muchos contratos permiten retiros libres anuales (10 % del valor de cuenta o prima acumulada) sin cargo. Verifique si el cargo se aplica al valor de cuenta o a la prima.
Opciones de pago (Annuitization / Income Riders)
Al vencimiento o antes, puede: (1) Annuitizar (convertir en renta vitalicia irrevocable), (2) Activar Income Rider (GLWB/GMWB) opcional (coste adicional ~0,5-1 %/año) que garantiza renta vitalicia sin annuitizar, manteniendo control del capital, (3) Retiros sistemáticos.
Lista de verificación antes de firmar
- ¿Participación fija o reajustable anualmente?
- ¿Método de cálculo: Point-to-Point, Monthly Sum, High-Water Mark?
- ¿Margen/Spread actual y máximo contractual?
- ¿Tope actual y mínimo garantizado?
- ¿Calendario de cargos por rescate y % retiro libre?
- ¿Income Rider disponible? Coste, tasa de crecimiento (roll-up), edad de activación.
- ¿Ratings financieros de la aseguradora (AM Best, S&P, Moody's, Fitch)?
La complejidad contractual exige lectura pausada y, idealmente, revisión por asesor independiente sin conflicto de interés (fee-only).
-
Contratos de Futuros sobre Renta Variable: Definición, Tipos y Usos
Un contrato de futuros sobre renta variable es un acuerdo entre dos contrapartes para comprar o vender acciones (o un índice) en una fecha futura, a un precio y cantidad predeterminados. Cotizan en me
-

Anualidades explicadas: Guía completa para principiantes
La mayoría de los adultos tienen una cuenta corriente, una cuenta de ahorros y saben cómo comprar un certificado de depósito. Sin embargo, si les preguntas qué es una anualidad, probablemente obtendrá
Artículos Destacados
- Anualidades Indexadas: Guía Completa de Funcionamiento
- Entendiendo los Riesgos de las Anualidades de Renta Variable: ¿Se Puede Perder Dinero?
- Contratos de Anualidad Indexada Fija: Características Clave y Consideraciones
- Limitaciones de las Anualidades Indexadas a Renta Variable: Lo que Reduce su Rentabilidad
- Anualidades Variables: Definiciones Clave para Inversores Informados
- Entiende las anualidades variables: guía completa
- Opciones de pago de anualidades indexadas a renta variable
- Entiende las anualidades indexadas a renta variable: guía completa
- Entiende las tasas de anualidades: comisiones y gastos
-
 Anualidades indexadas: Solución de ingresos segura en entornos de tipos bajos
Ilustración de Chris Gash Uno de los muchos inconvenientes de los tipos de interés mínimos históricos es que han complicado significativamente la creación de una corriente de ingresos en la jubilación...
-
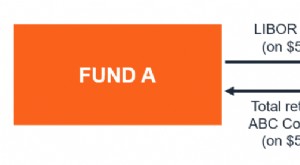 Contratos de Swap de Renta Variable: Definición, Mecánica y Aplicaciones
Un contrato de swap de renta variable (equity swap) es un derivado entre dos partes que implica el intercambio de un flujo (pata) de flujos de caja basados en renta variable —vinculados al comportamie...