
Rendimiento de la inversión: Guía completa para entender y calcular el yield
Invertir busca obtener rentabilidad, y la mejor forma de medirla es calculando el yield (rendimiento) de tus inversiones: cuánto ingreso genera cada activo respecto a su valor de mercado y a lo que invertiste inicialmente.
¿Qué es el yield?
El yield es el ingreso que obtienes de una inversión, sin incluir las ganancias por aumento del precio del activo (plusvalías o capital gains). Calcular el porcentaje de yield te permite estimar los ingresos anuales esperados en relación con el valor de mercado y el coste inicial. Los yields varían según el tipo de activo: un yield típico del S&P 500 oscila entre el 2% y el 4%.
El yield es solo una parte de la rentabilidad total. El otro componente es la variación del precio del activo, que fluctúa con el mercado. Si el precio sube, obtienes plusvalías.
Yield vs. Rentabilidad total (Return)
Muchos confunden ambos términos, pero son cálculos distintos que aportan información diferente:
- Yield: Se refiere solo a ingresos (dividendos, cupones, alquileres). Es una medida prospectiva (mira al futuro).
- Return (Rentabilidad total): Incluye ingresos y plusvalías en un período pasado. Es una medida retrospectiva.
Para evaluar tu cartera, mira ambos indicadores. Juntos ofrecen una visión completa de la salud de tus inversiones.
Tipos de yield
Según el activo, existen tres tipos principales:
- Dividend yield (acciones): Ingresos por dividendos, usualmente trimestrales.
- Interest yield (bonos): Pagos de cupón, generalmente semestrales.
- Rental yield (inmuebles): Ingresos netos por alquiler (ingresos menos gastos operativos).
Relación inversa: A mayor precio del activo, menor yield; a menor precio, mayor yield.
Cómo calcular el yield
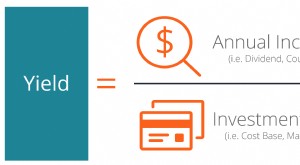
Fórmula general: (Ingreso anual / Valor del activo) × 100
Acciones
Dividendo por acción / Precio de la acción × 100
Ejemplo: Dividendo $1,05 / Precio $38,75 = 2,71% yield. Si el precio sube a $40,17, el yield baja a 2,61%.
Bonos
Precio del cupón / Precio del bono × 100
Ejemplo: Cupón 4,65% = $4,65 anuales. Bono a $102,93 → $4,65 / $102,93 = 4,52% yield.
Inmuebles (Cap Rate)
Ingreso neto anual por alquiler / Valor del inmueble × 100
Ejemplo: Alquiler $2.350/mes – Gastos $850/mes = $1.500/mes netos = $18.000/año. Valor $560.000 → 3,21% yield.
Atención al yield real (ajustado por inflación)
La inflación erosiona el poder adquisitivo. Si tu yield nominal es 2% pero la inflación es 3%, tu yield real es -1%. Estás perdiendo poder de compra. Siempre evalúa el yield real al gestionar tu cartera.
Cuidado con los dividend yields excesivamente altos
Yields muy altos (10-20%) pueden ser señales de alarma: a menudo reflejan una caída brusca del precio de la acción, no una generosidad sostenible. Analiza por qué el yield es alto antes de invertir.
No temas a los cálculos de yield
La pregunta fundamental es simple: ¿Qué porcentaje de mi inversión recuperaré cada año en ingresos? Conocer tu yield esperado y real te ayuda a evitar errores costosos y mantener tus inversiones en números positivos.
-
Estrategias para construir riqueza: lecciones de inversores exitosos
Las estrellas de Hollywood, los músicos y los deportistas profesionales están entre las personas mejor pagadas de Estados Unidos. Según una clasificación de Forbes, Taylor Swift y Tiger Woods ganan c
-
Entender los intereses: Definición, cálculo e importancia
Ya sea que pidas un préstamo o busques un lugar para hacer crecer tu dinero, sin duda te encontrarás con los intereses. Este concepto financiero fundamental es una parte esencial de toda la industria
Artículos Destacados
- Interés corto: definición e implicaciones para el mercado
- Inversiones Basadas en Comisiones (Fee-Based): Cómo Cobran los Asesores Financieros
- Inversión Cuantitativa (Quantitative Investing): Beneficios, Riesgos y Cómo Funciona
- Negocio físico (brick and mortar): definición y características
- Inversión offshore: beneficios y riesgos: guía completa
- Conflictos de interés de los asesores financieros: guía completa
- Analista de Inversiones Financieras: Habilidades, Funciones y Trayectoria Profesional
- Foro de Inversión Inmobiliaria: Aprende y Crece con Inversores Experimentados
- Garantía explicada: Asegurar préstamos y proteger prestamistas
-
 Mercados Alcistas vs. Bajistas: Guía Completa
Los profesionales de finanzas corporativas describen los mercados como alcistas (bullish) o bajistas (bearish) según movimientos de precios positivos o negativos. Un mercado bajista se define típicame...
-
 Rentabilidad (Yield): Definición completa, tipos y cálculo