
Inversión automatizada vs. asesores financieros tradicionales: ¿Cuál es mejor para ti?
Existen dos métodos principales para invertir tu dinero, y ambos tienen sus méritos. El primero es el enfoque tradicional: un asesor de inversiones o asesor financiero. Esta persona toma todas las decisiones de inversión por ti. Probablemente elija las acciones que cree que superarán al mercado, fondos mutuos e indexados de su preferencia, y, si es competente, reequilibrará periódicamente tu cartera para asegurar que no estés sobreexpuesto a un sector ni infraexpuesto a otro.
Cómo ganan los asesores tradicionales
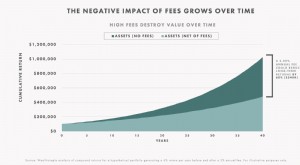
Por lo general, los asesores tradicionales cobran a todos sus clientes un pequeño porcentaje de su inversión total cada año como tarifa por su experiencia. El 1% es una comisión común para clientes con menos de un millón de dólares invertidos. Los fondos mutuos que compran suelen tener sus propias comisiones, por lo que podrías estar pagando fácilmente un 2% anual sobre tus inversiones. Es una tarifa elevada, pero es el precio que pagas por un asesor dedicado que te ayude a navegar situaciones financieras complejas y eventos vitales importantes.
Qué es la inversión automatizada
El segundo método es la inversión automatizada. Aunque el nombre sugiere ausencia total de intervención humana, los llamados robo-advisors implican una gran cantidad de pensamiento y diseño humano en la fase inicial. Expertos en inversiones seleccionan tus activos, pero a diferencia de un asesor tradicional, suelen elegir ETFs indexados de bajo coste que replican directamente el comportamiento del mercado, en lugar de fondos gestionados activamente que intentan batir al mercado. Los robo-advisors cobran una fracción de las comisiones de los planificadores financieros tradicionales.
Ventajas de la inversión automatizada
Una vez invertido, la tecnología sofisticada se encarga de todo: operaciones, reequilibrio periódico y seguimiento de principios calculados. La historia demuestra que los fondos que replican los principales índices bursátiles han rendido mejor a largo plazo que la gran mayoría de los fondos gestionados activamente. Aunque esto no garantiza que la tendencia continúe.
La mayor ventaja es la estructura de comisiones: normalmente inferior al 0,5%, lo que permite que tu dinero genere más rentabilidad neta.
Conclusión
Si buscas comisiones bajas, tecnología avanzada y un servicio personalizado, la inversión automatizada es una opción sólida. Evalúa tus necesidades, horizonte temporal y tolerancia al riesgo antes de decidir.
-
Robo-Advisors: Su Guía para la Inversión Automatizada
Un robo-advisor es un servicio que usa software altamente especializado para hacer el trabajo de gestores de patrimonio o asesores de inversión —personas que deciden en qué invertir y luego ajustan es
-
Robo-Advisors: 5 Ventajas de la Inversión Automatizada para Principiantes
Invertir con robo-advisors tiene muchas ventajas. Pueden ser el punto medio perfecto para inversores que no quieren gestionar su propia cartera pero no tienen el capital suficiente para contratar un g
Artículos Destacados
- Encuentre el Asesor Financiero Adecuado: Guía Completa
- Inversión Cuantitativa (Quantitative Investing): Beneficios, Riesgos y Cómo Funciona
- Corporate Venture Capital (CVC): Inversión Estratégica en Startups
- Inversión vs. Especulación: Entendiendo las Diferencias Clave
- Inversión offshore: beneficios, riesgos y lo que necesitas saber
- Inversión offshore: beneficios y riesgos: guía completa
- Navegar los mercados globales: 5 riesgos clave de la inversión internacional
- Entendiendo los ETF a corto plazo: Inversión en valores líquidos y seguros
- ETF de Asia: Guía para invertir en mercados asiáticos
-
 Análisis de Betterment 2024: ¿Es la Inversión Automatizada Adecuada para Ti?
Betterment de un vistazo Saldo mínimo: 0 $ Coste por operación en acciones: 0 $ Coste por operación en opciones: 0 $ Fondos mutuos o ETFs sin comisión: ETFs Atención al cliente: Lunes-Viernes: 9:00-1...
-
 Entender las Estrategias de los Gestores de Fondos: Guía Completa
Los criterios que usan los gestores de fondos mutuos para seleccionar sus activos varían ampliamente según el gestor individual. Así que al elegir un fondo, debes mirar de cerca el estilo de inversión...