
Mejores inversiones a corto plazo 2024: Haz crecer tu dinero con seguridad

Para muchos, decidir dónde invertir genera ansiedad, especialmente si es en cuentas a largo plazo sin acceso inmediato sin penalizaciones. Afortunadamente, existen inversiones a corto plazo que permiten hacer crecer el patrimonio y disponer del dinero en plazos más breves.
Elegir la mejor inversión a corto plazo es difícil: depende de las condiciones de mercado y de tus metas financieras. Hoy es aún más retador por la volatilidad que causa la pandemia de COVID-19. No obstante, hay opciones valiosas. A continuación, repasamos ejemplos de inversiones a corto plazo para que conozcas tus alternativas.
¿Qué son las inversiones a corto plazo?
Las inversiones a corto plazo (también llamadas inversiones temporales o valores negociables) son aquellas que pueden generar rendimientos rápidamente, normalmente en 5 años o menos.

La gente las usa cuando necesita que su dinero crezca para una fecha concreta. A diferencia de inversiones a largo plazo (acciones, fondos mutuos) que son más arriesgadas y pueden caer en mercados bajistas, las de corto plazo suelen ser más seguras, con menor riesgo de perder ganancias.
Motivos comunes para invertir a corto plazo:
- Planificar una boda o entrada para una vivienda.
- Aprovechar subidas de tipos de interés en un horizonte breve (estrategia difícil, pero rentable para quien domina el mercado).
Tipos habituales: cuentas de ahorro, cuentas del mercado monetario, certificados de depósito (CD), letras del Tesoro (Treasuries), fondos de bonos, préstamos entre particulares (P2P). Detallamos cada uno a continuación.

Tipos de inversiones a corto plazo
Numerosas opciones existen para colocar tu dinero buscando rendimiento. Invertir por primera vez puede resultar confuso. A continuación, cubrimos algunas de las mejores inversiones a corto plazo a considerar en 2024.
1. Cuentas de ahorro
Al cobrar, ingresas tu sueldo en una cuenta bancaria. Hay dos tipos principales: corriente y ahorro. Las corrientes sirven para gasto diario (retiras cuando quieras), pero pagan poco o ningún interés.
Las cuentas de ahorro sí generan interés. Una opción destacada son las cuentas de alto rendimiento (high-yield), con tipos de interés más elevados que hacen crecer tu dinero. Suelen limitar retiradas a 6 al mes. Están aseguradas por la FDIC hasta 250 000 $, protegiendo tu dinero ante colapsos bancarios.
Si tienes ahorros robustos o un fondo de emergencia en cuenta corriente sin interés y no piensas retirarlos pronto, pásalos a una cuenta de ahorro para ganar más interés mensual.
2. Cuentas del mercado monetario (Money Market Accounts)
Una cuenta del mercado monetario paga un interés más alto que una cuenta de ahorro tradicional. Suelen exigir un depósito mínimo inicial (a veces cuantioso). Al igual que cuentas corrientes, de ahorro y CD, están aseguradas por la FDIC hasta 250 000 $.
Ojo: No las confundas con los fondos del mercado monetario (money market mutual funds), que no están asegurados por la FDIC e invierten en deuda y vencimientos a menos de un año.
3. Certificados de depósito (CDs)
Los CDs son instrumentos de ahorro que inmovilizan tu dinero un plazo fijo. A cambio, el banco paga un interés fijo durante ese plazo. Cuanto más largo el plazo, mayor el tipo. Suelen ofrecer tipos superiores a cuentas de ahorro y mercado monetario. Plazos habituales: 6 meses, 1 año, 5 años (desde 7 días hasta 10 años).
Al abrir un CD, te comprometes a no tocar el dinero hasta el vencimiento. Retirada anticipada conlleva penalización (comisión o pérdida de intereses). Otro inconveniente: si atas tu dinero en un CD, puedes perderte una oportunidad con mejor tipo.
4. Letras del Tesoro (Treasuries)
El Tesoro de EE. UU. ofrece diversos valores. Los más comunes:
- Notas del Tesoro (T-Notes): Vencimientos 2, 3, 5, 7, 10 años; pagan cupón cada 6 meses.
- Letras del Tesoro (T-Bills): Corto plazo (días a 52 semanas); se venden al descuento sobre su valor nominal.
- Bonos del Tesoro (T-Bonds): Largo plazo (20-30 años); pagan cupón cada 6 meses.
- Notas a tipo variable (FRNs): Plazo 2 años; cupón trimestral ligado a letras a 13 semanas.
- TIPS (Treasury Inflation-Protected Securities): Vencimientos 5, 10, 30 años; principal ajustado al IPC; cupón semestral.
Excepto los T-Bonds, todos son respaldo del gobierno de EE. UU. y son inversiones a corto plazo a considerar.
5. Fondos de bonos (Bond Funds)
Los fondos de bonos invierten en una cesta de bonos (corporativos, municipales, gubernamentales). Los ultra-short bond funds son parecidos a fondos mutuos, pero invierten en bonos de corta duración.
Un bono es un préstamo a gobierno o empresa que paga un rendimiento fijo. Son generalmente más seguros que acciones, pero con riesgo (impago del emisor).
Conviene considerar fondos que posean principalmente bonos gubernamentales: menor riesgo de impago por el respaldo estatal. Son opción viable para inversión a corto plazo con alto rendimiento. Además, rara vez penalizan retirada anticipada.
6. Préstamos entre particulares (Peer-to-Peer Lending)
El P2P lending permite a pymes y particulares acceder a capital vía internet. Es como un préstamo bancario, pero el prestamista es un particular (vecino, familiar, amigo).
Para empezar: regístrate en una plataforma, define tipos de préstamo y riesgo que asumes, y elige prestatarios según su solvencia. Ganas mediante intereses.
Suelen ofrecer rendimientos superiores a ahorro o CDs. Inconveniente: no están asegurados por la FDIC; si el prestatario impaga, pierdes tu capital.
7. Roth IRA
Ahorrar para la jubilación es meta común. Una vía es el Roth IRA. Aunque su fin principal es la jubilación, puede usarse como inversión a corto plazo. A diferencia del IRA tradicional, el Roth permite retirar aportaciones sin penalización ni impuestos en cualquier momento. Las ganancias, en cambio, pueden tributar y penalizarse si se retiran antes de tiempo.
Opciones de inversión para dinero a corto plazo
Hay numerosas opciones a tu disposición. No caigas en errores típicos como comprar un valor sin investigar. Consulta la tabla comparativa (en el original) para ver lado a lado las principales inversiones a corto plazo.
Conclusiones clave
- Las inversiones a corto plazo generan rendimientos rápidos, típicamente en ≤5 años.
- Ejemplos: cuentas de ahorro, mercado monetario, CDs, Treasuries, fondos de bonos, P2P lending, Roth IRA.
- La mejor inversión a corto plazo es la que encaja con tus metas financieras. Investiga para encontrar la que funcione para ti.
Fuentes: FDIC | Investor.gov; Certificados de Depósito | Tesoro de EE. UU. | BLS | Investor.gov; Ultra-Short Bond Funds
-
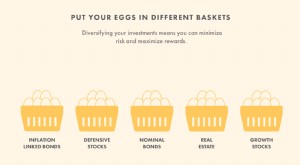
Inversiones alternativas: definición, tipos y riesgos - guía completa
Hay más opciones de inversión que solo acciones y bonos. Se llaman inversiones alternativas. Aquí tienes una guía práctica de algunas que podrías explorar si te gusta vivir al límite. Como sugiere el
-
Inversiones a corto plazo: maximice rentabilidad y liquidez
Cuando la gente piensa en inversión, suele pensar en un compromiso a largo plazo de tiempo y recursos: la cuenta de jubilación que genera intereses, o una inversión segura y prolongada en una empresa
Artículos Destacados
- Inversiones a Corto Plazo: Guía Completa para Entenderlas
- 4 Tipos de Inversiones Garantizadas: Seguridad para tu Capital
- Entendiendo Ganancias de Capital a Largo vs. Corto Plazo: Guía Completa
- Inversión socialmente responsable: Críticas y preocupaciones comunes
- Opciones de inversión: Guía para elegir las inversiones adecuadas para ti
- Anualidades Fijas vs. Variables: Comparativa Completa
- 15 inversiones alternativas para diversificar tu cartera
- Inversiones a Corto Plazo: Opciones para Metas Financieras Rápidas
- Entendiendo las Inversiones de Alto Rendimiento: Riesgos y Oportunidades
-
 Inversiones seguras a corto plazo: Mejores opciones para octubre 2021
Si buscas invertir dinero a corto plazo, probablemente estás buscando un lugar seguro para guardar efectivo antes de necesitar acceder a él en un futuro no muy lejano. Los mercados volátiles y la econ...
-
Fidelity vs. TD Ameritrade: ¿Qué Bróker es Mejor para Ti en 2024?
Fidelity Investments y TD Ameritrade son dos de las firmas de corretaje online con descuento más populares, y cada una puntúa regularmente bien en las revisiones de Bankrate de los mejores brókers. De...