
Protege tus inversiones: Estrategias para una caída del mercado de valores

Parece que cada vez que enciendo un informe financiero, alguien advierte que el mercado alcista que disfrutamos desde hace más de ocho años está a punto de desplomarse. Algunos analistas apuntan a señales como el alza del oro, volumen de operaciones decreciente y reacción tibia a buenos resultados como presagios de un crash. Otros miran al calendario: desde 1926, el mercado alcista medio ha durado nueve años, y el nuestro, por la mayoría de medidas, tiene unos ocho años y medio. (Ver también: ¿Nos dirigimos a un mercado alcista o bajista?)
Aunque hay verdad en que ninguna fiesta dura para siempre, tampoco hay forma definitiva de predecir cuándo veremos una corrección (caída del 10 %) o un crash (caída del 20 % o más). Así que, antes de entrar en los detalles de la preparación para desastres de mercado, entiende esto: por nerviosos que estén, una corrección puede no ocurrir este año ni el próximo. Esto es crucial, porque si haces cambios drásticos en tu cartera para protegerla de caídas, puedes perderte meses o años de crecimiento que nunca recuperarás.
¿Significa que debes meter la cabeza en la arena y no hacer nada, por muy preocupado que estés por un posible crash? No. Hay pasos que puedes dar que tranquilicen tu mente y preparen tus finanzas para lo que venga. (Ver también: ¿Quieres que tus inversiones vayan mejor? Deja de ver las noticias)
Haz inventario
Aprovecha la energía de tus nervios de mercado para hacer higiene de cartera que deberías haber hecho siempre. Si has estado asumiendo demasiado riesgo sin darte cuenta, ahora es el momento de ajustarlo.
«Averigua cuál es tu asignación entre renta variable (acciones) y renta fija (bonos y efectivo)», recomienda el asesor Bob Goldman. «Mucha gente descubre que tenía una concentración en renta variable mayor de la que creía, porque la renta variable, especialmente la estadounidense, lo ha hecho muy bien en los últimos años».
¿Cómo saber si llevas la cantidad de riesgo adecuada? Todo gira en torno a tus metas y tu horizonte. Las carteras más arriesgadas suelen tener mayor porcentaje en acciones y menor en bonos y efectivo. Si necesitas que tu dinero crezca para cumplir tus metas, tendrás que asumir algo de riesgo. Si no estás seguro, considera invertir en un fondo indexado de fecha objetivo, donde indicas cuándo necesitas el dinero y el gestor hace el resto.
Si tu cartera es adecuada para tu horizonte pero no duermes, está bien reducir el riesgo para tener tranquilidad —siempre que puedas permitírtelo. Usa una calculadora de inversión online, consulta modelos de asignación o habla con un asesor para ver si podrías reducir tu exposición a acciones en un 10 % y seguir teniendo suficiente para jubilarte cuando quieras. Si sigues teniendo suficiente, adelante. (Ver también: 5 esenciales para construir una cartera rentable)
Sigue invirtiendo
Si has estado aportando de cada nómina a tu 401(k) o comprando acciones en cuenta gravable, no pares solo porque temes que el mercado esté en su techo. Recuerda que si ocurre un mercado bajista, no durará para siempre. De hecho, los mercados bajistas casi siempre son más cortos que los alcistas, con una caída y recuperación media de solo tres años.
Puede tentarte ralentizar tu calendario de inversión, dividiendo el dinero en inversiones periódicas en vez de comprar acciones y bonos de golpe. Esto te ahorraría algunas pérdidas si un crash ocurre durante el año, pero este enfoque, conocido como dollar cost averaging, suele no compensar porque hacer timing de mercado se considera típicamente fútil.
¿Y si compras hoy y el mercado se estrella mañana? Según un cálculo experto, en este peor caso, se tarda una media de tres años en recuperar el dinero. Si inviertes para los próximos 10, 20 o 30 años, ten por seguro que incluso si ocurre lo peor, casi con certeza saldrá bien a la larga.
No inviertas nada que necesites en cinco años
Si ocurre una bajada, no quieres verse forzado a vender y asumir pérdidas. Esta regla de los cinco años siempre es buena, pero si crees que viene una bajada, es gran momento para verificar que tienes lo necesario para gasto a corto plazo en efectivo, CDs o fondo de mercado monetario.
Lo que «necesitas» varía según la situación. Si planeas enviar a tu hijo a la universidad en dos años, las tres primeras anualidades no deberían estar en el mercado ahora. Si es práctico, Goldman sugiere mantener un fondo de emergencia de dos años, cubriendo todos tus gastos mínimos ese período. Así, si una bajada se convierte en recesión y pierdes el empleo, seguirás bien. Al calcular cuánto necesitas, no olvides que probablemente no pagarás impuestos ni harás aportaciones a jubilación si pierdes ingresos.
Considera ahorrar para ir de compras en rebajas
Cuando las acciones se desplomaron en 2007 y 2008, yo no tenía dinero para invertir. Warren Buffett sí. Una de sus inversiones en la crisis fue meter 5.000 M$ en Goldman Sachs, participación que subió un 62 % en cinco años.
Probablemente nadie que lea esto estará en posición de aprovechar un mercado bajista a ese nivel. Pero no es mala idea que los inversores aparten un colchón de efectivo destinado a comprar acciones en una bajada. Solo recuerda no cortocircuitar todo tu plan de inversión poniendo todo tu dinero en esa cesta. Como dijo Buffett en su última carta a inversores, las ganancias y bajadas serán «totalmente aleatorias en su timing». No quieras dejar de invertir años esperando una bajada que no llega.
No olvides la regla de los cinco años, especialmente aquí, porque si compras acciones que acaban de caer, no sabes si el precio que pagas es el suelo. Puedes estar «cogiendo un cuchillo cayendo», es decir, la acción que compras puede seguir cayendo tras comprarla. Pero si lo que compras es un fondo indexado diversificado, no te sientas mal si sigue bajando tras la compra. Al cabo de unos años, deberías estar ganando de nuevo.
Cuidado con vendedores que se aprovechan del miedo
Brókers y vendedores de productos de inversión pueden aprovechar inversores nerviosos para colocar vehículos que prometen limitar la caída, como anualidades, seguros, o ese viejo supuesto refugio, el oro.
Analiza todas las oportunidades con cabeza fría. Averigua qué gana el vendedor al hacerte firmar. En duda, cíñete a inversiones que entiendas bien, o consulta a un planificador fee-only sin interés en dónde pongas tu dinero.
«El final de los mercados alcistas, en mi experiencia, a menudo se señala con la invención de inversiones esotéricas y exóticas que suenan bien pero son realmente una mezcla de acciones y bonos ordinarios con apalancamiento para dar rendimientos 'mejorados' y 'selectos'», advirtió Mitch Goldberg, presidente de ClientFirst Strategy, en CNBC. «Si has puesto dinero recientemente, o te han aconsejado ponerlo, en una inversión muy estrecha o que simplemente no entiendes, sal».
Evita deudas y apalancamiento
Una de las causas del crash de 1929 fue el apalancamiento excesivo: muchos inversores jugaban en bolsa con dinero prestado. Típicamente, las corredurías venden acciones «a margen», es decir, el banco de inversión te presta el dinero para comprar la acción, usando la acción como colateral. Es arriesgado, porque si el precio de mercado de tu inversión cae bruscamente, el banco puede reclamar tu préstamo, forzándote a vender con pérdida.
Comprar a margen puede considerarse imprudente en los mejores tiempos. Si temes una corrección, deshacerte del apalancamiento es una forma obvia de hacer tu cartera más conservadora.
Si puedes pagar deudas en otras áreas, como préstamos de coche y tarjetas de crédito, también fortalece tu posición financiera para capear malos tiempos.
Lo bueno de pagar deudas en tiempos inciertos es que es un lugar seguro para tu dinero. Si tienes un préstamo al 4 %, pagarlo es como obtener un 4 % garantizado. No es un gran retorno, pero si temes perder ese dinero en el mercado, reducir deuda es una apuesta más segura.
Mantén la perspectiva
Podemos perder mucho sueño preocupándonos por un crash sin saber realmente cómo nos afectaría. Un ejercicio que puede aliviar: mira tu cartera actual, luego recorta un 10 %, 20 % o incluso 30 % del total. Usa una calculadora de inversión online para calcular la rentabilidad típica de ese dinero, si fuera una nueva inversión, a lo largo de tu horizonte. ¿Puedes vivir con los resultados?
Luego recuerda que incluso si el mercado cae 10 %, 20 % o 30 %, lo probable es que el efecto en tu cartera personal no sea tan extremo.
«Hay que recordar, si estás diversificado, y la bolsa estadounidense cae 30 %, no significa que todo lo demás caiga», dice Goldman. Por eso tienes una cartera diversificada con acciones internacionales, bonos y otras inversiones.
-

Prepara Tu Cartera Para La Volatilidad Del Mercado: Guía Práctica
Planificar para un crack bursátil implica que sabes que va a ocurrir. Sin embargo, ninguno de nosotros tiene una bola de cristal. Intentar predecir cuándo se producirá la próxima caída del mercado pue
-
Guía de inversión en el mercado de valores para principiantes: haz crecer tu riqueza
Invertir en el mercado de valores es una gran forma de poner tu dinero a trabajar y hacer crecer tu riqueza, pero aprender a invertir puede ser una perspectiva abrumadora. Entre saber cuánto necesita
Artículos Destacados
- Libertad financiera para adolescentes: estrategias para crear riqueza temprano
- Inversión en Bolsa: Guía para Principiantes
- Navegar en Mercados Bajistas: Estrategias de Inversión para el Crecimiento a Largo Plazo
- Invertir en penny stocks: guía para principiantes
- Invertir en mercados extranjeros: guía para inversores prudentes
- Navegar la volatilidad del mercado: estrategias para tiempos inciertos
- Entender los rendimientos del mercado de valores a largo plazo: Una perspectiva de 20 años
- Invertir 200.000 $: Estrategias para Hacer Crecer tu Cartera
- El crack bursátil de 1929: causas, impacto y efectos a largo plazo
-
 Caídas de Bolsa: Cómo Prepararse ante una Corrección del Mercado
Invertir en bolsa puede ser muy rentable si sabes cómo funciona, pero hay muchos factores que afectan a tus acciones: cambios sectoriales, volatilidad, resultados empresariales. Uno especialmente rele...
-
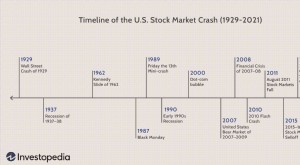 Entender los cracs bursátiles: Causas y ejemplos históricos
¿Qué es un crac bursátil? Un crac bursátil es una caída rápida e inesperada de los precios de las acciones. Puede ser consecuencia de un evento catastrófico mayor, una crisis económica o el estallido ...