
Planes de inversión con ventajas fiscales: Maximiza tus ahorros para la jubilación
Los impuestos sobre la renta pueden dar un mordisco serio a tu plan de ahorro e inversión. Afortunadamente, el gobierno federal es bien consciente de esto y da a los contribuyentes un respiro en forma de varios planes de inversión con impuestos diferidos aprobados por el IRS. Estos vehículos de inversión te permiten apartar dinero para tu jubilación y no pagar impuestos sobre tus ganancias hasta que comiences a hacer retiros cuando estés en tus 50 o más. Esto permite que la magia del interés compuesto vaya a trabajar para ti, ganándote intereses sobre intereses. Es una forma extremadamente efectiva de construir tu nido financiero.
Con una Cuenta de Jubilación Individual (IRA) puedes invertir hasta $6.500 al año (límite 2023, $7.000 en 2024; el texto original mencionaba $4.000, desactualizado) en prácticamente cualquier tipo de instrumento de valores que elijas, desde un Certificado de Depósito bancario hasta acciones individuales o fondos mutuos. Solo di a la institución financiera que quieres que tu inversión esté protegida en una IRA. Debes declarar tu inversión en tu declaración de impuestos, pero no tienes que pagar impuestos sobre tus ganancias hasta que comiences a retirar los fondos a la edad de jubilación. Si tienes un cónyuge que no trabaja, también puedes abrir una IRA conyugal y contribuir hasta el mismo límite adicional por año en ella.
El 401(k) es un plan calificado (lo que significa que cumple los requisitos del Código de Rentas Internas) que establecen los empleadores en el que los empleados elegibles pueden hacer aportaciones con deferimiento salarial. En otras palabras, la aportación sale directamente de tu nómina antes de que veas el dinero. Esto hace que el ahorro y la inversión sean automáticos, eliminando la necesidad de decidir cada mes si vas a ahorrar. El mayor beneficio de un plan 401(k) es que muchos empleadores igualarán o igualarán parcialmente tu aportación, lo que significa que obtienes una inversión antes de impuestos, capitalización diferida de tus intereses ganados y una adición extra a tu principal de tu empresa (esencialmente, dinero gratis). Esto permite que el valor de tu inversión crezca a una tasa aún más rápida. Los empleadores sin ánimo de lucro ofrecen un plan similar llamado 403(b). Es básicamente el mismo arreglo que el 401(k); la diferencia de nombre deriva de ser parte de una sección diferente del Código Tributario.
Una Anualidad es un poco como una combinación de una IRA y una póliza de seguro de vida. Como una IRA, una anualidad te permite ganar intereses y ganancias de capital en tu inversión sin pagar impuestos hasta que comiences a retirar los fondos a la edad de jubilación. Y como una IRA enfrentarás una penalización del 10% si retiras antes de tu edad elegible. Pero a diferencia de la IRA, puedes hacer aportaciones virtualmente ilimitadas cada año. Esas aportaciones, sin embargo, son con dólares después de impuestos, por lo que no obtienes el beneficio de deducción fiscal disponible con la IRA o el 401(k). Pero como una anualidad es básicamente un vehículo cuasi-seguro, una vez que comienzas a retirar tu dinero (o anualizar), tienes garantizado recibir un ingreso por el resto de tu vida. En otras palabras, nunca sobrevivirás a tus fondos de jubilación.
-
Domicilio de fondos en Luxemburgo: ventajas para fondos de inversión
Luxemburgo es el mayor centro de fondos de inversión de Europa. Sus activos bajo gestión se han más que duplicado en la última década, de 2 billones de euros en 2011 a 5 billones en 2021. Su atractiv
-
Entendiendo las IRA heredadas: Reglas, impuestos y planificación patrimonial
¿Has heredado una IRA? ¿Planeas dejar una a un ser querido? Es fundamental ponerse al día con tus responsabilidades, y el reloj ya puede estar corriendo. Las cuentas de jubilación ya son complejas,
Artículos Destacados
- Volatilidad de la inversión: guía completa para entender y medir el riesgo
- Las 3 Mejores Estrategias de Inversión de Alto Rendimiento para 2024
- Estrategias de Inversión Inteligentes: Encuentra el Camino Financiero Adecuado
- Planes de inversión con ventajas fiscales: Maximiza tus ahorros para la jubilación
- Preguntas Clave para Hacer a su Asesor de IRA: Planificación de Jubilación Efectiva
- Comisiones de Custodia de IRA: ¿Está Pagando de Más? Cómo Reducirlas
- Riesgos de invertir agresivamente en tu IRA
- Estrategias de Inversión en IRA: Construye una Cartera Segura para la Jubilación
- Simplifica y optimiza: Las ventajas de un único gestor de inversiones
-
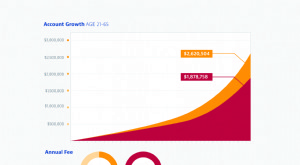 Comisiones de Inversión: Cómo Afectan a tus Rendimientos
El precio mediano de una vivienda en Estados Unidos fue reportado recientemente por la Oficina del Censo de EE. UU. en 319.700 dólares (incluyendo el terreno sobre el que se asienta la vivienda). Ento...
-
 IRA tradicional: beneficios fiscales y reglas de contribución
A pesar de la popularidad de los planes 401(k), las cuentas individuales de retiro, conocidas como IRA, siguen siendo una de las herramientas de ahorro más utilizadas en Estados Unidos. Su atractivo e...