
Bono del Tesoro a 20 Años: Potencial de Inversión y Perspectivas de Tipos de Interés
El Tesoro de EE. UU. está lanzando —o más bien relanzando— el bono a 20 años, como forma de financiar sus continuos déficits presupuestarios. El bono a 20 años no se vendía al público regularmente desde 1986.
A principios de este mes, el Tesoro proporcionó detalles finales sobre sus planes, diciendo que ofrecerá 20.000 millones de dólares en bonos a 20 años en una subasta inicial programada para el 20 de mayo.
"El Tesoro está reactivando la emisión del bono a 20 años mientras busca fijar tipos de interés históricamente bajos para ayudar a contener el coste para los contribuyentes de su creciente pila de deuda", dice Daniel Milan, socio director de Cornerstone Financial Services en Southfield, Michigan.
Milan señala el billón de dólares en déficits presupuestarios anuales durante la próxima década para apoyar recortes de impuestos, presupuestos militares y una población estadounidense envejecida, así como el masivo gasto de estímulo de emergencia causado por la crisis del coronavirus, que podría añadir billones de dólares en nueva deuda antes de terminar.
El Tesoro también ha barajado la idea de emitir un bono a 50 o incluso 100 años, aunque una lectura inicial mostró que los inversores recibieron el concepto con frialdad.
A quién puede atraer el bono a 20 años
En un mundo de tipos de interés bajos, el bono a 20 años probablemente ofrece un rendimiento más alto que el bono a 10 años, lo que lo hace atractivo para algunos inversores quizás. También es fácil invertir en los bonos directamente desde el propio Tesoro de EE. UU.
"Ofrecen un valor relativamente mejor que otros vencimientos, debido a la parte de 20 años de la curva de rendimientos del Tesoro, pero esa brecha podría cerrarse si la demanda es tan alta como se espera por parte de instituciones y naciones soberanas", dice Milan.
Si bien los inversores minoristas pueden enterarse del nuevo bono a 20 años, en realidad es un valor destinado a grandes inversores institucionales como fondos de pensiones, corporaciones y bancos. El gobierno de EE. UU. es visto como un prestatario sin riesgo, y fijar un retorno garantizado a largo plazo puede resultar atractivo para ciertos tipos de instituciones que necesitan estabilidad más que alto rendimiento.
Pero ese no es el caso de los inversores minoristas, cuya preocupación más urgente suele ser obtener un rendimiento atractivo. Y en ese sentido, fijar una baja tasa de retorno durante 20 años no suena particularmente convincente. Peor aún, si los tipos de interés suben, el precio de los bonos podría desplomarse, dejando a los inversores atrapados potencialmente durante años antes de poder recibir el valor nominal del bono.
"Fuera de la solidez crediticia de los Treasuries respaldados por EE. UU., no habría una cantidad significativa de valor riesgo/recompensa para un inversor minorista", dice Milan.
Así que, aunque los Treasuries son seguros, simplemente no dan a los inversores suficiente rentabilidad por el dinero.
¿Qué alternativas tienen los ahorradores e inversores?
Quienes buscan rendimientos comparables sin el riesgo a largo plazo podrían recurrir a certificados de depósito (CDs) de alto rendimiento. Los CDs en bancos asegurados por la FDIC ofrecen la ventaja de no tener riesgo de principal (siempre que estés por debajo del umbral de 250.000 dólares por tipo de cuenta por banco), así que siempre recuperarás tu dinero. Sin embargo, si los tipos de interés caen, los inversores en CDs no disfrutarán del alza en los bonos que tendrían los inversores en bonos. Además, podrían tener que reinvertir en CDs a tasas más bajas.
Los bonos corporativos podrían ofrecer otra alternativa a quienes buscan un rendimiento más alto. Un fondo mutuo o ETF compuesto por bonos corporativos de alta calidad puede ofrecer un rendimiento más alto que un bono del Tesoro a 20 años, y también proporcionar beneficios de diversificación incluyendo bajo riesgo.
Quienes buscan opciones más líquidas para obtener rendimiento podrían recurrir a cuentas de ahorro de alto rendimiento. Los inversores que vayan por esta ruta querrán aprovechar las cuentas online, donde los rendimientos más altos son mucho más elevados que los que probablemente encontrarán en los grandes bancos. Además, están respaldados por la FDIC, así que no hay riesgo de principal. Sin embargo, las tasas en estas cuentas son variables y pueden bajar, así que no puedes estar seguro de que seguirás obteniendo la misma tasa que recibes ahora.
Los inversores también tienen otras opciones de bajo riesgo mientras buscan rendimiento, pero nada es tan seguro como los bonos del gobierno de EE. UU. y otras opciones de ahorro respaldadas por la FDIC como cuentas de ahorro y CDs.
Conclusión
Los inversores tienen opciones limitadas para obtener un rendimiento decente en el mercado actual, y aunque recuperarán su principal en los bonos del gobierno de EE. UU., los rendimientos no son convincentes para muchos inversores. Con el potencial de una caída significativa si los tipos de interés suben antes de vencer, los bonos del Tesoro a 20 años probablemente no son para la mayoría de inversores individuales.
-
Invertir en Bonos del Tesoro de EE. UU. desde India: Guía a través de ETFs
¿Cómo se define la Renta Fija? La renta fija se refiere a aquellos tipos de valores de inversión que pagan una suma fija de intereses o pagos de dividendos hasta su fecha de vencimiento. Los bonos gub
-
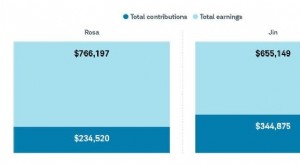
Estrategias para Inversores Principiantes: 7 Ideas Comprobadas para Empezar
Empezar a invertir puede sentirse intimidante si cree que tiene que resolverlo todo solo, pero, afortunadamente, hay muchos buenos ejemplos a seguir. Los inversores exitosos tienden a compartir idea
Artículos Destacados
- Clubes de Inversión: Un Enfoque Moderno para Aprender y Hacer Crecer el Patrimonio
- Operando bonos del Tesoro: Inmersión profunda en un mercado poderoso
- Los 11 mejores inversores de la historia: Lecciones de los grandes gestores de capital
- Nota del Tesoro de EE. UU. a 10 años: qué es y por qué importa
- Coattail Investing: Cómo Seguir a Inversores Exitosos
- Inversión Contrarian: Guía para Beneficiarse yendo Contra la Multitud
- ETF de bonos del Tesoro: Invierte en deuda pública estadounidense
- 16 Errores Comunes de Inversión que los Novatos Deben Evitar
- Inversión en bonos: Guía para principiantes de renta fija
-
 Hábitos de Inversión Inteligentes para un Nuevo Año Exitoso
Como Vicepresidenta Senior de Inversiones en Fundrise, he visto inversores exitosos de todas las (formas) financieras y (tamaños) de cuenta bancaria. Sin embargo, hay una cosa que casi todos los inver...
-
 Inversión de impacto: alinea tu cartera con tus valores
Invertir no solo consiste en hacer crecer el dinero; también puede ser una forma de apoyar causas en las que crees. La inversión de impacto permite buscar rentabilidad financiera mientras se contribuy...