
Efecto José (Joseph Effect): Tendencias vs. Aleatoriedad en Series Financieras
El Efecto José (Joseph Effect), nombre inspirado en una referencia bíblica, fue acuñado por Benoit Mandelbrot (matemático franco-americano de origen polaco). Postula que las variaciones temporales en precios son normales y forman parte de tendencias/pautas amplias, no son aleatorias. Indica si las variaciones de precio pertenecen a una tendencia de largo plazo. Se basa en que eventos futuros están muy influidos por eventos pasados (persistencia/memoria).
Resumen
- Creado por Benoit Mandelbrot, referencia bíblica (José y el Faraón).
- Indica si variaciones de precio forman tendencia de largo plazo; asume dependencia temporal (memoria).
- Referencia al Antiguo Testamento: sueño de 7 vacas gordas y 7 flacas (7 años buenos seguidos de 7 malos). «Efecto José» = años buenos; «Efecto Noé» = años malos.
La Referencia Bíblica
Génesis: Faraón sueña 7 vacas gordas devoradas por 7 flacas. José interpreta: 7 años de abundancia seguidos de 7 de hambruna. Mandelbrot extrapola: los periodos buenos (persistencia) son el «Efecto José»; los cambios bruscos/rupturas son el «Efecto Noé».
Cómo Funciona: Exponente de Hurst
En matemáticas/estadística, el Efecto José se cuantifica mediante el exponente de Hurst (H), que mide el grado de autocorrelación de una serie de precios (persistencia de la tendencia) y la regresión hacia la media.
- H entre 0 y 0,5: Datos no correlacionados / anti-persistentes → no hay tendencia de largo plazo (movimiento aleatorio / mean-reverting).
- H > 0,5: Datos correlacionados / persistentes → existe tendencia/pauta de largo plazo.
- H = 0,5: Sin correlación con valores pasados → Movimiento Browniano (aleatorio puro).
Valores del Exponente de Hurst
- H = 0: Movimiento positivo siempre seguido de negativo → equilibrio constante.
- H = 1: Serie con tendencia clara. Movimiento notable siempre seguido de mismo signo.
- H = 0,5: Movimiento browniano (aleatorio, sin memoria).
Aplicaciones del Efecto José
Usado por inversores para análisis de tendencias. El exponente de Hurst ayuda a determinar si persiste una tendencia en el tiempo. En análisis técnico, se estudian tendencias (volumen) y variaciones de precio para anticipar movimientos.
Recursos Adicionales
- Análisis Técnico Avanzado: Múltiples indicadores o indicadores complejos.
- Alcista y Bajista (Bullish/Bearish): Mercados según movimientos de precio (+20%/-20%).
- Análisis de Regresión: Métodos estadísticos para relaciones variable dependiente/independientes.
- Patrones Triangulares: Patrones gráficos de continuidad o reversión.
-

Regla del 72: Calcula el Tiempo para Duplicar tu Inversión
En finanzas, la Regla del 72 es una fórmula que estima el tiempo que tarda una inversión en duplicar su valor, obteniendo una tasa de rentabilidad anual fija. Es un atajo o cálculo de servilleta para
-
Efecto Riqueza: Cómo el Aumento de Activos Impulsa el Gasto y la Economía
El efecto riqueza (wealth effect) es una teoría económico-conductual: cuando las carteras de renta variable se revalorizan sostenidamente (mercado alcista), los tenedores se perciben más ricos y aumen
Artículos Destacados
- Entendiendo la Fase de Acumulación en Inversiones: Construyendo Riqueza a Largo Plazo
- Efecto Arrastre (Bandwagon Effect): Influencia Social en Mercados Financieros
- Mercado de Subastas (Call Market): Horarios y Determinación de Precios
- Efecto Clientela: Cómo las Preferencias de Inversores Impactan el Precio de las Acciones
- Entender la Curva de Crédito: Guía para Inversores
- La Burbuja Punto Com: Causas, Impacto y Lecciones Aprendidas
- Dow 30 (Dow Jones Industrial Average): Explicación Completa
- Entendiendo el Divisor del Dow: Clave para el Cálculo del DJIA
- Nifty 50: Historia, significado y acciones clave - Guía completa
-
 Criterio de Kelly: Guía para Apuestas y Estrategias de Inversión Óptimas
El criterio de Kelly es una fórmula matemática para dimensionar apuestas, usada frecuentemente por inversores para decidir cuánto dinero asignar a cada inversión o apuesta mediante una fracción predet...
-
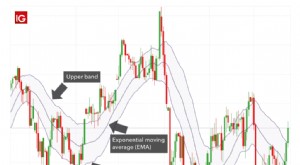 Canal de Keltner: Definición, Uso y Estrategias de Trading
El Canal de Keltner es un indicador de análisis técnico compuesto por tres líneas separadas. Incluye una línea central de media móvil junto con líneas de canal situadas por encima y por debajo de la c...