
Bonos Conjuntos (Joint Bonds): Responsabilidad Solidaria y Usos
Un bono conjunto (joint bond), también llamado bono mancomunado o solidario (joint-and-several bond), es un bono que involucra a un emisor y al menos dos garantes. El objetivo: si un garante no puede pagar o quiebra, el otro garantiza el pago.
La obligación de pago es compartida y solidaria: todos los garantes responden por el 100% de la deuda. Esto reduce el riesgo para el inversor, al haber múltiples respaldos.
Significado y Utilidad
Útiles para filiales pequeñas de grandes grupos que quieren emitir bonos pero no tienen solvencia propia. La matriz actúa como segundo garante, permitiendo a la filial captar capital a menor coste.
Ventajas para la filial:
- Aprovecha la solvencia de la matriz para pagar cupón y principal.
- Minimiza probabilidad de impago (default).
- Atrae inversores que de otro modo rechazarían el bono por riesgo excesivo.
Compra de Inmuebles con Bono Conjunto
También usados por parejas no casadas, hermanos, amigos que compran propiedad juntos y comparten responsabilidad de pago, especialmente si uno no calificaría solo.
- El banco evalúa la capacidad financiera del conjunto, no individualmente.
- Ambos son solidariamente responsables de: impuestos, cuotas, gastos legales, administrativos.
- Si uno incumple, el otro debe responder por el total.
- Al finalizar el préstamo, ambos son propietarios plenos.
Consideraciones Importantes
- El impago afecta el historial crediticio de todos los garantes.
- Si un garante quiere salir, hay que tramitar nueva solicitud de bono conjunto.
- Recomendación: Asesoramiento legal y financiero previo antes de firmar.
Recursos Adicionales
- Spread High Yield: Diferencial de rendimientos entre bonos alto rendimiento.
- Valoración de Bonos: Cálculo precio emisión según cupón, nominal, yield, vencimiento.
- Gestión Activa de Carteras de Bonos: Métodos activo, pasivo, híbrido.
- Rating Crediticio: Opinión de agencia sobre capacidad/pago y probabilidad de default.
-
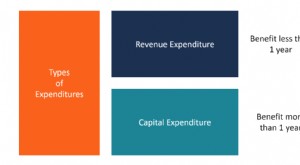
Entendiendo los Gastos (Expenditures): Definición y Tipos
Un gasto (expenditure) representa un pago con efectivo o crédito para comprar bienes o servicios. Se registra en un único momento (el momento de la compra), a diferencia de un gasto contable (expense)
-
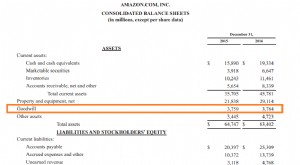
Fondo de Comercio (Goodwill) en Contabilidad: Definición y Valor
En contabilidad, el fondo de comercio (goodwill) es un activo intangible. Según las IFRS, los activos intangibles son identificables, no monetarios y sin sustancia física. El concepto de fondo de come
Artículos Destacados
- Fianza personal explicada: Salida de la cárcel sin pagar fianza
- Adquirente: Definición, Tipos y Rol en Adquisiciones Corporativas y Pagos
- Entendiendo las Cláusulas de Recuperación (Clawback): Protección ante el Incumplimiento
- Duración de Bonos (Bond Duration): Métrica Clave de Riesgo de Tipos de Interés
- Apalancamiento Financiero (Gearing): Qué Es, Ratios Clave y Uso en la Estructura de Capital
- Apalancamiento en Finanzas: Estrategias, Tipos y Riesgos
- Empresa Matriz: Definición, Control y Ejemplos Prácticos
- Comprendiendo las Acciones: Guía para Principiantes sobre Propiedad de Acciones
- Bonos: Guía Completa para Entender la Renta Fija
-
 Bonos Cupón Cero: Definición, Funcionamiento y Ejemplos
Un bono cupón cero (o zero-coupon bond) es un bono que no paga intereses periódicos (cupones) y se negocia con descuento sobre su valor nominal. También se le conoce como bono de descuento puro o bono...
-
 EBITA Explicado: Entendiendo los Beneficios Antes de Intereses, Impuestos y Amortización
EBITA es un acrónimo que se refiere a los beneficios de una empresa antes de deducir los gastos por intereses, impuestos y amortización. Los inversores utilizan el EBITA como indicador para medir la r...