
Curva Forward (Forward Curve): Guía Completa de Interpretación
La curva forward (o de futuros) es la representación gráfica de la relación entre el precio de los contratos forward y su tiempo hasta el vencimiento. El eje vertical mide el precio del forward; el horizontal, el plazo de vencimiento.
Es estática: muestra dicha relación en un momento concreto. Cuando la curva spot es ascendente, la forward se sitúa por encima y la curva par por debajo.

Qué son los Contratos Forward
Compromiso de comprar/vender a precio fijado en fecha futura. Dos componentes:
- Plazo: cuándo se ejecutará la transacción.
- Precio (spot): a qué precio se ejecutará.
Los forwards estandarizados fijan cantidad y solo especifican plazo. Ejemplo: contrato estándar 1 oz oro con entrega 31/01/2019 garantiza 1 oz en esa fecha. Igual para {31/10/2019, 1 oz plata}.
Curva Forward Normal
Relación positiva entre precio del forward y tiempo al vencimiento. Curva con pendiente positiva en espacio tiempo-precio. Asociada a costes de carry (mantenimiento) netos positivos.

Ejemplo (plata): 01/01/2019: contrato {01/01/2019, 1 oz} = $60 (precio spot). Contrato {01/04/2019, 1 oz} = $70. Si el mercado es eficiente (sin arbitraje), el coste neto de carry a 3 meses = $10 (costear almacenar 1 oz plata 3 meses).
Curva Forward Invertida
Relación negativa: precio del forward cae al aumentar el vencimiento. Pendiente negativa. Asociada a costes de carry netos negativos.

Ejemplo (plata): 01/01/2019: contrato spot = $60. Contrato {01/04/2019, 1 oz} = $50. Coste neto de carry a 3 meses = -$10 (beneficio neto por mantener el activo, ej. conveniencia o rendimiento de conveniencia).
Teoría del Contango
El mercado sitúa una prima en los forwards sobre el precio spot esperado en la entrega. Si contrato {31/12/2019, 1 oz plata} = $100, se espera spot < $100 en esa fecha. Mercado en contango: precio del forward disminuye con el tiempo convergiendo al spot real al acercarse la entrega.

Ejemplo: Spot 01/01/2019 = $100. Forward {01/04/2019} = $112. Al acercarse 01/04/2019, forward converge bajando al spot real ($101).
Teoría del Backwardation
El mercado sitúa una prima negativa: forwards cotizan por debajo del spot esperado. Si forward {31/12/2019} = $100, se espera spot > $100. Mercado en backwardation: precio del forward aumenta con el tiempo convergiendo al spot real.

Ejemplo: Spot 01/01/2019 = $100. Forward {01/04/2019} = $95. Al acercarse 01/04/2019, forward converge subiendo al spot real ($101).
Recursos Adicionales
CFI ofrece la certificación FMVA®. Recursos útiles:
- Teoría de Precios por Arbitraje (APT)
- Tipo Forward (Forward Rate)
- Guía de Trading de Materias Primas
- Modelos de Valoración de Opciones
-

Precio de Ejercicio (Strike Price) en Opciones: Guía Completa
-
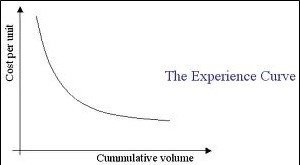
La Curva de Experiencia: Reducción de Costos y Eficiencia
Introducida por Boston Consulting Group, la curva de experiencia es un concepto que establece una relación consistente entre la cantidad acumulada de producción de una empresa y su costo de producción
Artículos Destacados
- Precio de la plata: factores y tendencias
- Entendiendo la backwardation: Precios spot vs. futuros
- Entendiendo las Tasas Forward: Guía Completa para Inversores
- Curva de tasas swap: guía completa
- Entendiendo la Curva de Rendimientos: Definición e Importancia
- Entendiendo el Precio de Cierre Ajustado: Guía Completa
- Entender las Opciones At-The-Money (ATM): Guía Completa
- Modelo Black-Scholes-Merton: Valoración de Opciones, Supuestos y Limitaciones
- Entender la Curva de Crédito: Guía para Inversores
-
 Curva de Rendimientos a la Par (Par Yield Curve): Guía para Inversores
La curva de rendimientos a la par (par yield curve) representa gráficamente el rendimiento al vencimiento (YTM) de bonos cupón que cotizan a la par (precio = nominal) para diferentes plazos. Muestra e...
-
 Precios Cotizados: Guía Completa para Inversores