
Curva de Rendimientos a la Par (Par Yield Curve): Guía para Inversores
La curva de rendimientos a la par (par yield curve) representa gráficamente el rendimiento al vencimiento (YTM) de bonos cupón que cotizan a la par (precio = nominal) para diferentes plazos. Muestra el tipo de descuento único que igualaría el valor actual de todos los flujos del bono a su precio de mercado actual.
Resumen
- Grafica YTM de bonos a la par según vencimiento.
- Refleja la rentabilidad total esperada si se mantiene el bono hasta vencimiento.
- En condiciones normales, se sitúa por debajo de la curva spot y forward (por el efecto de reinversión de cupones a tipos más bajos en tramos cortos).
Relación con los Tipos de Interés
- Tipos bajan tras emisión: Cupón fijo > tipo actual → Precio sube (prima) → YTM baja.
- Tipos suben tras emisión: Cupón fijo < tipo actual → Precio baja (descuento) → YTM sube.
- "Par yield": Ocurre cuando cupón = tipo mercado actual → Precio = par → YTM = cupón = tipo mercado.
La curva par se usa principalmente en el mercado primario al emitir nueva deuda: el emisor fija el cupón igual al tipo de mercado para colocar el bono a la par.
Forma Típica y Aplicaciones Prácticas
Suele tener pendiente positiva (plazos cortos rinden menos que largos), similar a la curva spot, pero ligeramente más baja. Para el inversor:
- Ayuda a evaluar si los bonos del Estado (Treasuries) son atractivos frente a alternativas.
- Clave para gestionar el coste de oportunidad y el valor tiempo del dinero en la cartera de renta fija.
- Permite comparar la rentabilidad de emitir/deuda a distintos plazos.
Recursos Adicionales
- Tipo de Cupón (Coupon Rate)
- Tipo de Descuento (Discount Rate / WACC)
- Curva Plana (Flat Yield Curve)
- Valor Tiempo del Dinero (Time Value of Money)
-
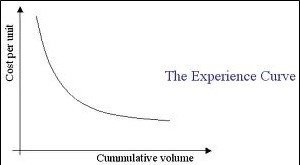
La Curva de Experiencia: Reducción de Costos y Eficiencia
Introducida por Boston Consulting Group, la curva de experiencia es un concepto que establece una relación consistente entre la cantidad acumulada de producción de una empresa y su costo de producción
-
Entendiendo las implicaciones económicas de una curva de rendimientos del Tesoro invertida
Las inversiones continúan ocurriendo en la curva de rendimientos. Esta jerga de Wall Street significa que las inversiones de renta fija a corto plazo como los bonos están pagando más interés que inver
Artículos Destacados
- Movimiento a lo largo de la curva de demanda: Guía completa
- Entender el Rendimiento Porcentual Anual (APY): guía completa
- Curva de Rendimiento Invertida: ¿Indicador de Recesión?
- Rollover de la Curva de Rendimientos (Rolling Down the Yield Curve): Estrategia de Renta Fija
- Curva de tasas swap: guía completa
- Entendiendo la Curva de Rendimientos: Definición e Importancia
- Rendimiento al Vencimiento (YTM): Definición y Cálculo
- Entendiendo la Fase de Acumulación en Inversiones: Construyendo Riqueza a Largo Plazo
- Entendiendo la Curva de Rendimientos: Perspectivas de Mercado y Actualización del S&P 500
-
 Regla del 72: Calcula el Tiempo para Duplicar tu Inversión
En finanzas, la Regla del 72 es una fórmula que estima el tiempo que tarda una inversión en duplicar su valor, obteniendo una tasa de rentabilidad anual fija. Es un atajo o cálculo de servilleta para ...
-
 Entendiendo el SEC Yield: Guía para Inversores en Bonos
El SEC yield (rendimiento SEC), también llamado rendimiento estandarizado, es un cálculo que permite comparar fondos de bonos bajo jurisdicción de la SEC. Asume que el inversor mantiene cada bono de l...