
Entendiendo la Curva de Rendimientos: Definición e Importancia
La curva de rendimientos es una representación gráfica de las tasas de interés de la deuda para una gama de vencimientos. Muestra el rendimiento que un inversor espera obtener si presta su dinero durante un período determinado. El gráfico muestra el rendimiento de un bono en el eje vertical y el tiempo hasta el vencimiento en el eje horizontal. La curva puede adoptar diferentes formas en distintos puntos del ciclo económico, pero normalmente tiene una pendiente ascendente.
Tipos de Curvas de Rendimientos
1. Normal
Esta es la forma más común de la curva y, por tanto, se denomina curva normal. La curva de rendimientos normal refleja tipos de interés más altos para bonos a 30 años en comparación con bonos a 10 años. Intuitivamente, si prestas tu dinero por un período más largo, esperas una mayor compensación por ello.
La curva de rendimientos con pendiente positiva se llama normal porque un mercado racional generalmente exigirá más compensación por mayor riesgo. Así, como los valores a largo plazo están expuestos a mayor riesgo sistemático, el rendimiento de dichos valores será superior al ofrecido por valores a corto plazo de menor riesgo.
2. Invertida
Una curva invertida aparece cuando los rendimientos a largo plazo caen por debajo de los rendimientos a corto plazo. Una curva de rendimientos invertida ocurre debido a la percepción de los inversores a largo plazo de que las tasas de interés disminuirán en el futuro. Esto puede suceder por varias razones, pero una de las principales es la expectativa de una disminución de la inflación.
Cuando la curva de rendimientos comienza a desplazarse hacia una forma invertida, se percibe como un indicador adelantado de una recesión económica. Dichos cambios en las tasas de interés han reflejado históricamente el sentimiento y las expectativas del mercado sobre la economía.
3. Pronunciada (Steep)
Una curva pronunciada indica que los rendimientos a largo plazo están subiendo a un ritmo más rápido que los rendimientos a corto plazo. Históricamente, las curvas de rendimientos pronunciadas han indicado el inicio de un período económico expansivo. Tanto la curva normal como la pronunciada se basan en las mismas condiciones generales de mercado. La única diferencia es que una curva más pronunciada refleja una mayor diferencia entre las expectativas de retorno a corto y largo plazo.
4. Plana
Una curva plana ocurre cuando todos los vencimientos tienen rendimientos similares. Esto significa que el rendimiento de un bono a 10 años es esencialmente el mismo que el de un bono a 30 años. Un aplanamiento de la curva de rendimientos suele ocurrir cuando hay una transición entre la curva de rendimientos normal y la invertida.
5. Con Joroba (Humped)
Una curva de rendimientos con joroba ocurre cuando los rendimientos a medio plazo son mayores que tanto los rendimientos a corto plazo como los de largo plazo. Una curva con joroba es rara y típicamente indica un enfriamiento del crecimiento económico.
Factores que Influyen en la Curva de Rendimientos
1. Inflación
Los bancos centrales tienden a responder a un aumento de la inflación esperada con un incremento de las tasas de interés. Un aumento de la inflación conduce a una disminución del poder adquisitivo y, por tanto, los inversores esperan un aumento de la tasa de interés a corto plazo.
2. Crecimiento Económico
Un fuerte crecimiento económico puede llevar a un aumento de la inflación debido a un incremento de la demanda agregada. El fuerte crecimiento económico también significa que hay competencia por el capital, con más opciones de inversión disponibles para los inversores. Por tanto, un fuerte crecimiento económico conduce a un aumento de los rendimientos y una curva más pronunciada.
3. Tasas de Interés
Si el banco central sube la tasa de interés de los bonos del Tesoro, este aumento resultará en una mayor demanda de bonos del Tesoro y, eventualmente, conducirá a una disminución de las tasas de interés.
Importancia de la Curva de Rendimientos
1. Pronóstico de Tasas de Interés
La forma de la curva ayuda a los inversores a tener una idea del probable curso futuro de las tasas de interés. Una curva normal con pendiente ascendente significa que los valores a largo plazo tienen un rendimiento mayor, mientras que una curva invertida muestra que los valores a corto plazo tienen un rendimiento mayor.
2. Intermediación Financiera
Los bancos y otros intermediarios financieros toman prestada la mayor parte de sus fondos vendiendo depósitos a corto plazo y prestan utilizando préstamos a largo plazo. Cuanto más pronunciada sea la curva ascendente, mayor será la diferencia entre las tasas de préstamo y endeudamiento, y mayor será su beneficio. Una curva plana o descendente, por otro lado, normalmente se traduce en una disminución de los beneficios de los intermediarios financieros.
3. Compromiso entre Vencimiento y Rendimiento
La curva de rendimientos ayuda a indicar el compromiso entre vencimiento y rendimiento. Si la curva de rendimientos tiene pendiente ascendente, entonces para aumentar su rendimiento, el inversor debe invertir en valores a más largo plazo, lo que implicará más riesgo.
4. Valores Sobrevalorados o Infravalorados
La curva puede indicar a los inversores si un valor está temporalmente sobrevalorado o infravalorado. Si la tasa de retorno de un valor se encuentra por encima de la curva de rendimientos, esto indica que el valor está infravalorado; si la tasa de retorno se encuentra por debajo de la curva de rendimientos, significa que el valor está sobrevalorado.
Teorías de la Curva de Rendimientos
1. Teoría de las Expectativas Puras
Esta teoría asume que los distintos vencimientos son sustitutos y que la forma de la curva de rendimientos depende de la expectativa del mercado sobre las tasas de interés futuras. Según esta teoría, los rendimientos tienden a cambiar con el tiempo, pero la teoría no define los detalles de las formas de la curva de rendimientos. Esta teoría ignora el riesgo de tasa de interés y el riesgo de reinversión.
2. Teoría de la Preferencia por la Liquidez
Esta teoría es una extensión de la Teoría de las Expectativas Puras. Añade una prima llamada prima de liquidez o prima de plazo. Esta teoría considera el mayor riesgo involucrado en mantener deudas a largo plazo frente a deudas a corto plazo.
3. Teoría del Mercado Segmentado
La teoría del mercado segmentado se basa en la relación separada de oferta y demanda entre valores a corto plazo y valores a largo plazo. Se basa en el hecho de que los valores de diferentes vencimientos no pueden sustituirse entre sí.
4. Teoría del Hábitat Preferido
Esta es una extensión de la Teoría de la Segmentación del Mercado. Según esta teoría, los inversores prefieren un cierto horizonte de inversión. Para invertir fuera de este horizonte, requerirán alguna prima. Esta teoría explica la razón detrás de que los rendimientos a largo plazo sean mayores que los de corto plazo.
-
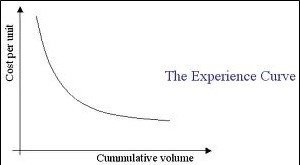
La Curva de Experiencia: Reducción de Costos y Eficiencia
Introducida por Boston Consulting Group, la curva de experiencia es un concepto que establece una relación consistente entre la cantidad acumulada de producción de una empresa y su costo de producción
-
Entendiendo las implicaciones económicas de una curva de rendimientos del Tesoro invertida
Las inversiones continúan ocurriendo en la curva de rendimientos. Esta jerga de Wall Street significa que las inversiones de renta fija a corto plazo como los bonos están pagando más interés que inver
Artículos Destacados
- Entender el Rendimiento Porcentual Anual (APY): guía completa
- Curva de Rendimiento Invertida: ¿Indicador de Recesión?
- Rollover de la Curva de Rendimientos (Rolling Down the Yield Curve): Estrategia de Renta Fija
- Curva de tasas swap: guía completa
- Entendiendo la Curva de Rendimientos: Definición e Importancia
- Rendimiento al Vencimiento (YTM): Definición y Cálculo
- Entendiendo la Curva de Rendimientos: Perspectivas de Mercado y Actualización del S&P 500
- Nifty 50: Historia, significado y acciones clave - Guía completa
- Curve Finance: Intercambios de Stablecoins y Recompensas DeFi
-
 Regla del 72: Calcula el Tiempo para Duplicar tu Inversión
En finanzas, la Regla del 72 es una fórmula que estima el tiempo que tarda una inversión en duplicar su valor, obteniendo una tasa de rentabilidad anual fija. Es un atajo o cálculo de servilleta para ...
-
 Entendiendo el SEC Yield: Guía para Inversores en Bonos
El SEC yield (rendimiento SEC), también llamado rendimiento estandarizado, es un cálculo que permite comparar fondos de bonos bajo jurisdicción de la SEC. Asume que el inversor mantiene cada bono de l...