
Ratio de Calmar: Medición del Rendimiento Ajustado al Riesgo en Fondos de Inversión
El Ratio de Calmar es una métrica que evalúa el desempeño de un fondo de inversión —comúnmente hedge funds— en relación con su riesgo. Es ampliamente utilizado por inversores como medida ajustada al riesgo para la selección de inversiones.
El ratio relaciona rentabilidad y riesgo mediante la rentabilidad anualizada esperada y la máxima caída (maximum drawdown) en los últimos tres años (36 meses). Un ratio alto indica mayores rendimientos por unidad de riesgo en el período analizado.
Resumen Clave
- Mide el rendimiento de un fondo (ej. hedge fund) frente a su riesgo.
- Demuestra cuánto riesgo se asume para obtener un retorno, ayudando a alinear apetito de riesgo y decisiones de inversión.
- Útil para analizar estrategias de trading mediante backtesting con datos históricos.
Cálculo del Ratio de Calmar
Fórmula:
Ratio de Calmar = (Rp - Rf) / Maximum Drawdown
Donde:
- Rp = Rentabilidad de la cartera
- Rf = Tasa libre de riesgo
- Rp - Rf = Tasa de retorno anualizada (exceso sobre libre de riesgo)
La máxima caída (maximum drawdown) es la mayor pérdida desde un pico hasta un valle posterior en el período. Se calcula como: (Valor Pico - Valor Valle) / Valor Pico.
Importancia y Uso
- Comparación de fondos: Un fondo con mayor ratio Calmar es más eficiente en términos de riesgo-retorno, aunque tenga rentabilidad absoluta menor.
- Alineación con tolerancia al riesgo: Ayuda a inversores a elegir fondos acordes a su perfil.
- Suaviza rendimientos: Atrae inversores de largo plazo al reducir el impacto de sobre/sub-rendimientos puntuales.
- Señal de alerta: Una caída brusca del ratio sugiere revisar la cartera (mayor drawdown o menor retorno).
- Backtesting: Valioso para testear estrategias, aunque requiere horizontes temporales iguales (típicamente 36 meses).
- Complemento: Se usa junto al Ratio de Sharpe y Ratio de Sterling para visión completa.
Limitaciones
No es ajustable a distintos horizontes temporales; las carteras comparadas deben tener el mismo período de backtesting.
Recursos Relacionados
- Tasa de Cupón (Coupon Rate)
- Rentabilidad Esperada (Expected Return)
- Horizonte de Inversión (Investment Horizon)
- Tasa Libre de Riesgo (Risk-Free Rate)
-
Ratio de Sortino: guía para medir el riesgo a la baja
El ratio de Sortino es una métrica de rentabilidad ajustada por riesgo que mide el rendimiento adicional obtenido por cada unidad de riesgo a la baja. A diferencia de otras medidas, no penaliza por ig
-
Vice Fund: Entendiendo las Inversiones en Industrias Controversiales
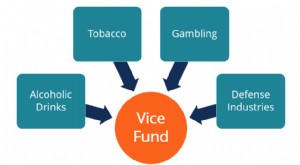
El Vice Fund, gestionado por USA Mutuals, es un fondo de inversión que invierte en industrias de bebidas alcohólicas, tabaco, juegos de azar y defensa. El término vice (vicio) se refiere a comportamie
Artículos Destacados
- Ratio de Calmar: Métrica de rendimiento ajustado al riesgo explicada
- Ratio de Prueba Ácida: Evaluación de la Liquidez a Corto Plazo de su Empresa
- Ratio publicidad/ventas: cómo medir la eficacia publicitaria y el retorno
- Entender el Ratio CAPE: Guía del P/E Ajustado Cíclicamente
- Razón corriente: definición, fórmula e interpretación financiera
- Ratio deuda/activos: definición, cálculo y evaluación del riesgo
- Ratio de gastos de fondos de inversión: comisiones y costes
- Ratio de información: guía para evaluar gestores de fondos
- Entendiendo los ratios de gastos: Guía para inversores
-
 Ratio Put-Call (PCR): Sentimiento de Mercado y Trading de Opciones
El ratio put-call (PCR) es un indicador que mide el sentimiento del mercado comparando el volumen de opciones put (venta) y call (compra) sobre un índice o valor en un período determinado. PCR alto (...
-
 Ratio de Interés Corto (Short Interest Ratio): Medir el Riesgo de Cobertura
El ratio de interés corto (short interest ratio o days to cover) indica los días medios que tardarían los vendedores en corto en recomprar todas sus posiciones al volumen diario promedio. Es una medid...