
Ratio de Prueba Ácida: Evaluación de la Liquidez a Corto Plazo de su Empresa
El Ratio de Prueba Ácida (también conocido como Quick Ratio o razón rápida) es un indicador de liquidez que mide la capacidad de una empresa para cubrir sus pasivos corrientes utilizando únicamente sus activos más líquidos. A diferencia del ratio de liquidez corriente, este excluye los inventarios, ya que estos no siempre pueden convertirse en efectivo de forma inmediata sin pérdidas significativas.
Fórmula del Ratio de Prueba Ácida
La fórmula estándar es:
Ratio de Prueba Ácida = (Efectivo + Valores Negociables + Cuentas por Cobrar) / Pasivos Corrientes
Alternativamente, puede calcularse a partir de los activos corrientes totales:
Ratio de Prueba Ácida = (Activos Corrientes - Inventarios) / Pasivos Corrientes
Componentes clave (según el balance general)
- Efectivo y equivalentes: Cuentas de ahorro, depósitos a plazo < 3 meses, letras del tesoro.
- Valores negociables: Instrumentos financieros líquidos convertibles en efectivo rápidamente.
- Cuentas por cobrar: Dinero que los clientes adeudan por bienes/servicios ya entregados.
- Pasivos corrientes: Obligaciones con vencimiento inferior a un año.
Nota: Los inventarios se excluyen porque su venta rápida suele requerir descuentos sobre su valor contable, distorsionando la verdadera liquidez inmediata.
Ejemplo Práctico
Considere tres empresas hipotéticas con los siguientes datos (en miles de $):
| Concepto | Empresa A | Empresa B | Empresa C |
|---|---|---|---|
| Activos Corrientes | 95.125 | 102.343 | 152.342 |
| Inventarios | 5.412 | 6.454 | 10.343 |
| Pasivos Corrientes | 29.999 | 50.868 | 41.576 |
Cálculos:
- Empresa A: (95.125 - 5.412) / 29.999 = 2,99
- Empresa B: (102.343 - 6.454) / 50.868 = 1,89
- Empresa C: (152.342 - 10.343) / 41.576 = 3,42
Interpretación del Ratio
- Ratio > 1: La empresa puede cubrir sus deudas a corto plazo sin vender inventario. Cuanto mayor, mejor (ej. 2,0 = $2 en activos líquidos por cada $1 de deuda).
- Ratio extremadamente alto (ej. 10): Puede indicar exceso de efectivo ocioso o problemas de cobro en cuentas por cobrar.
- Contexto sectorial: El nivel óptimo varía según la industria. Empresas con contratos a largo plazo o acceso fácil a financiación pueden operar con ratios menores.
Limitaciones
- No sustituye al análisis de flujos de caja (timing y magnitud de cobros/pagos).
- Asume que las cuentas por cobrar son cobrables sin problemas.
- En negocios con rotación de inventario muy rápida (supermercados), excluirlo puede subestimar la liquidez real.
- Debe usarse junto al Current Ratio y ratios de flujo de caja para una visión completa.
Conclusión
El Ratio de Prueba Ácida es una herramienta conservadora y valiosa para evaluar la solvencia inmediata. Su análisis debe complementarse con tendencias históricas, comparativas sectoriales y el estudio del ciclo de conversión de efectivo.
-
Ratio de Solvencia: Medir la Estabilidad Financiera a Largo Plazo
El ratio de solvencia es una métrica que examina la salud financiera de una empresa, determinando si puede cumplir sus obligaciones a largo plazo. Es útil para prestamistas, inversores, proveedores y
-
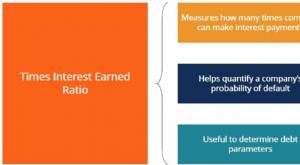
Ratio de Cobertura de Intereses (TIE): Cálculo e Interpretación
El ratio de cobertura de intereses (Times Interest Earned o TIE) mide la capacidad de una empresa para cumplir sus obligaciones de deuda periódicamente. Se calcula dividiendo el EBIT (beneficios antes
Artículos Destacados
- Ratio publicidad/ventas: cómo medir la eficacia publicitaria y el retorno
- Ratio de Rotación de Activos: Definición y Cálculo - Análisis Financiero
- Entender el Ratio CAPE: Guía del P/E Ajustado Cíclicamente
- Razón corriente: definición, fórmula e interpretación financiera
- Ratio Deuda-Activos: Definición, Cálculo y Significado
- Ratio de Intervalo Defensivo (DIR): Midiendo la Liquidez Empresarial
- Ratio de Envidia en Private Equity: Qué Es y Cómo se Calcula
- Ratio de Capital Propio: Comprender el Apalancamiento y el Riesgo Financiero
- Ratio de rotación de cuentas por cobrar: definición y cálculo
-
 Ratio de Retención: Clave para Entender la Reinversión y el Crecimiento
El ratio de retención (o ratio de retención de beneficio neto) es el cociente entre el beneficio retenido y el beneficio neto de una empresa. Mide el porcentaje de beneficios que la empresa reinvierte...
-
 Ratio de Sharpe: Calcular e interpretar el rendimiento de la inversión
Nombrado en honor al economista estadounidense William Sharpe, el Ratio de Sharpe (o Índice de Sharpe o Ratio de Sharpe Modificado) se utiliza comúnmente para evaluar el rendimiento de una inversión a...