
Efectivo vs. Tarjeta de Crédito: Estadísticas y Tendencias Clave 2024
¿Efectivo o tarjeta de crédito?
¿Cuál es mejor?
Las últimas estadísticas sobre gasto en efectivo vs. tarjeta de crédito arrojarán luz sobre el asunto.
Estadísticas de Gasto: Efectivo vs. Tarjeta de Crédito (Selección del Editor):
- Casi el 60% de los consumidores prefiere usar tarjetas.
- Los estadounidenses tienen 3,84 tarjetas de crédito de media.
- El efectivo representa el 19% de todas las transacciones en EE. UU.
- El 80% de las transacciones en efectivo son para pagos inferiores a 25 dólares.
- El 46% de los consumidores usa una tarjeta con reembolso (cashback).
- La gente está dispuesta a gastar hasta un 100% más al usar tarjeta de crédito.
- Los estadounidenses realizan 23 pagos con tarjeta de débito en un mes típico.
La mayoría tenemos carteras llenas de tarjetas y poco efectivo…
A menos que seas de los que usan efectivo para todo.
Ahora bien:
¿Cuántos estadounidenses usan tarjetas de crédito?
Casi 200 millones de adultos en EE. UU. tienen tarjetas de crédito.
¡Exacto!
Tenemos muchos más datos impresionantes que compartir. Pero primero, hablemos de:
Tipos de Métodos de Pago
Antes de pasar a la visión global de la industria de pagos y comparar el uso de tarjetas, conviene explicar los métodos de pago más comunes.
Son:
- Efectivo
- Tarjetas de crédito
- Tarjetas de débito
- Sistemas de pago electrónico
- Monederos móviles
El efectivo es autoexplicativo. Son los billetes de 100, 20 dólares… o, si tienes suerte, puedes ser uno de los pocos poseedores de los billetes de 500 dólares ya discontinuados.
Además de tener un frasco lleno de monedas en el coche y, con suerte, muchos billetes en la cartera, probablemente tengas unas cuantas tarjetas.
Pero no todas las tarjetas son iguales.
Empecemos con la definición de tarjeta de crédito.
Cuando usas una tarjeta de crédito, básicamente estás pidiendo dinero prestado al banco. El banco determina tu límite de crédito: la cantidad máxima que puedes gastar.
Bueno, puedes gastar más, pero el banco se enfadará. De hecho, superar tu límite o acercarte a él puede perjudicar tu puntuación de crédito. La tasa de utilización de crédito es un factor importante al calcular tu puntuación.
¿No nos crees? Estas estadísticas de puntuación de crédito lo demuestran.
¿Dónde estábamos? Ah, sí. Tarjetas de crédito.
Al final de cada mes, debes pagar tu factura de tarjeta de crédito en su totalidad y saldar todas tus deudas. Si lo haces, no se te cobrarán intereses.
Sin embargo, si arrastras el saldo al mes siguiente, se te cobrarán intereses sobre el saldo impagado. Si no mantienes los pagos y tus tasas no son favorables, puedes terminar en deudas de alto interés.
Pagando tu saldo de tarjeta de crédito completa y puntualmente, puedes obtener recompensas. ¡Así que sí, puedes ganar dinero gastando dinero… responsablemente!
Ahora bien:
¿Cuál es la principal diferencia entre una tarjeta de crédito y una de débito?
Antes de pasar a las estadísticas de uso de crédito y débito, debemos aclarar qué las distingue.
Al usar una tarjeta de crédito, pides dinero prestado al banco para pagar bienes y servicios. Luego, pagas el préstamo a final de mes.
Y cuando usas una tarjeta de débito, usas tu propio dinero. El dinero sale de tu cuenta bancaria: puede ser dinero que depositaste, ahorraste o ganaste.
Sigamos:
PayPal es el mejor ejemplo de sistema de pago electrónico para transferencias de dinero online.
(Si buscas más información sobre estadísticas de PayPal, esta es tu oportunidad.)
Y luego está el monedero móvil. Es básicamente una cartera virtual online que guarda la info de tus tarjetas. Puedes usarlo en tiendas con terminal de pago digital.
Estadísticas de Gasto: Efectivo vs. Tarjeta de Crédito
Ahora que hemos explicado los tipos de métodos de pago, vayamos a las estadísticas:
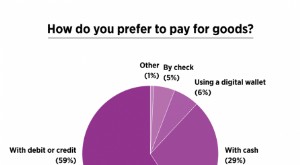
1. El 59% de los consumidores estadounidenses prefiere usar tarjetas de pago.
Según datos de la encuesta 2020 de Travis Credit Union, el método de pago preferido de los estadounidenses es tarjeta de débito o crédito. Solo el 29% de los consumidores favorece el efectivo.
Además, se preguntó por qué prefieren tarjetas de crédito y débito. Más de la mitad (54%) de los encuestados citó la facilidad y conveniencia de este método. En la imagen inferior puedes ver las otras razones.

(Fuente de la imagen: Travis Credit Union)
2. Las tarjetas de débito representaron el 28% de todos los pagos en 2020.
Al parecer, las tarjetas de débito son el método de pago más usado.
Según estadísticas de métodos de pago, las tarjetas de crédito representaron el 27% de todas las transacciones, mientras que el efectivo representó el 19% del total.
3. De media, los estadounidenses hacen 23 pagos con tarjeta de débito al mes.
(Fuente: Banco de la Reserva Federal de Atlanta)
En un mes típico de 2020, los consumidores realizaron de media 18 transacciones de crédito o cargo y 14 pagos en efectivo. También emitieron 3 cheques y hicieron 8 transferencias bancarias directas.
4. Las tarjetas de crédito son el método de pago preferido en el Noroeste.
Las estadísticas de tarjetas de crédito de 2020 muestran que estas superan por poco al uso de tarjetas de débito en el Noreste como opción preferida por el 30,51% de los consumidores.
Además, aproximadamente el 30% de los encuestados de ambas costas —Oeste y Noreste— prefieren tarjetas de crédito, mientras que cerca del 20% de los del Medio Oeste o el Sur eligen ese método.
Mientras tanto, las tarjetas de débito son el método preferido entre los consumidores en el:
- Oeste — 35,57%
- Sur — 38,35%
- Medio Oeste — 37,30%
5. Solo el 16% de los estadounidenses siempre lleva efectivo.
Como evidencia de la evolución hacia una sociedad sin efectivo y el creciente mercado global de pagos digitales, solo el 16% de los encuestados dijo tener siempre billetes en la cartera. Un 27% dijo llevarlo la mayor parte del tiempo, mientras que el 37% respondió "a veces".
6. Los estadounidenses llevan una media de 46 dólares en efectivo.
Las principales razones para llevar efectivo son compras pequeñas y emergencias. Curiosamente, mientras solo el 7% dijo hacerlo para gestionar mejor sus finanzas, una gran mayoría (62%) admitió que es menos propenso a gastar de más al pagar en efectivo.

(Fuente de la imagen: Travis Credit Union)
7. Los consumidores están dispuestos a gastar hasta un 100% más al usar tarjeta de crédito.
Como se señaló en la entrada anterior, algunos llevan efectivo para evitar gastar de más. En efecto, las estadísticas de gasto en efectivo vs. tarjeta demuestran que la gente gasta más al pagar con tarjeta.
Según el estudio "Always Leave Home Without It", los participantes estaban dispuestos a gastar hasta un 100% más al pagar con tarjeta de crédito.
Un grupo debía pagar en efectivo y el otro con tarjeta. Pero ambos debían pagar antes de las 17:00 del día siguiente. Se subastaron entradas para un partido agotado, y los participantes tuvieron que escribir sus ofertas.
Los que tenían que usar tarjeta de crédito tendieron más a pagar de más.
Aquí está la cantidad media que ambos grupos estaban dispuestos a gastar:

(Fuente de la imagen: Value Penguin)
8. Las transacciones en efectivo cayeron 7 puntos porcentuales en 2020.
Las recientes estadísticas de volumen de transacciones con tarjetas de crédito y débito muestran que los pagos sin efectivo se están volviendo la norma, y puedes preguntarte:
¿Qué porcentaje de transacciones son en efectivo?
El Diario de Elección de Pagos del Consumidor 2021 ha encontrado que los pagos en efectivo representaron el 19% de todas las transacciones en EE. UU. en 2020. Fueron 7 puntos porcentuales menos que en 2019. Así que hay un descenso significativo en el uso de efectivo en EE. UU.
9. Los pagos en efectivo de bajo valor disminuyeron un 26% en 2020.
Esto explica el descenso en el uso de efectivo.
¿Por qué?
Bueno, el efectivo se usa principalmente para compras de bajo valor, muestran los informes globales de pagos. En EE. UU., el 80% de todas las transacciones en efectivo son para bienes y servicios por debajo de 25 dólares. Además, alrededor del 50% de los pagos menores a 10 dólares son en efectivo.
¿Has notado cómo las tiendas tienen descuentos por efectivo o mínimos para tarjeta?
Es porque los comerciantes deben pagar una comisión de procesamiento a redes de tarjetas como American Express.
Por ejemplo, la tienda debe pagar el 3% de cada transacción a la red de tarjetas. Y en lugar de pagar la comisión, algunas tiendas deciden ofrecer descuento por efectivo.
El importe en dólares gastado en transacciones en efectivo vs. crédito es, en general, menor para el primer método y mayor para el segundo.
10. El efectivo reina en el Sur.
¿Una sociedad sin efectivo?
Eso es un "NO" del 20% de la gente en el Sur.
Los del Medio Oeste no se quedan muy atrás con el 17,48%. Les siguen el Noreste y el Oeste, donde el efectivo es el método preferido para el 15,81% y el 14,29% de la gente, respectivamente.
11. A 2 de junio de 2021, había efectivo por valor de 2,17 billones de dólares en circulación en EE. UU.
Aunque el mercado global de pagos digitales crece, la cantidad de efectivo estadounidense en circulación aumenta.
Mira el total de moneda estadounidense en circulación por año:
- 2020 – 1,87 billones
- 2019 – 1,79 billones
- 2018 – 1,67 billones
- 2017 – 1,57 billones
- 2016 – 1,46 billones
- 2015 – 1,38 billones
- 2014 – 1,3 billones
- 2013 – 1,2 billones
- 2012 – 1,13 billones
- 2011 – 1,03 billones
- 2010 – 0,94 billones
- 2009 – 0,89 billones
- 2008 – 0,85 billones
- 2007 – 0,79 billones
- 2006 – 0,78 billones
- 2005 – 0,76 billones
12. Había 653 millones de tarjetas de débito VISA en EE. UU. en 2020.
Las estadísticas de uso de tarjetas de débito muestran que había aproximadamente 653 millones de tarjetas de débito VISA en el segundo trimestre de 2020 solo en EE. UU. En todo el mundo, ¡hay más de 2.300 millones!
13. Había 250 millones de tarjetas de débito o prepago Mastercard en EE. UU. en 2020.
En el tercer trimestre de 2020, había 250 millones de tarjetas de débito Mastercard solo en EE. UU. En todo el mundo, excluyendo EE. UU., había 1.080 millones de tarjetas.
14. El número de tarjetas de crédito VISA en circulación en EE. UU. fue de 343 millones en 2020.
Según estadísticas de uso de tarjetas de crédito, hay más de 1.140 millones de tarjetas de crédito VISA en circulación mundial. De estas, más de 798 millones están fuera de EE. UU.
15. El número de tarjetas de crédito Mastercard en circulación en EE. UU. fue de 246 millones en 2020.
En todo el mundo, había 967 millones de tarjetas de crédito Mastercard en circulación en 2020. Unos 721 millones estaban fuera de EE. UU.
16. El 79% de los estadounidenses tiene al menos una tarjeta de crédito.
La estimación de 2020 es la más alta desde que la Reserva Federal comenzó la Encuesta de Elección de Pagos del Consumidor en 2008.
Aquí hay otras estadísticas de uso de tarjetas de crédito por país:
- Israel – 75,10%
- Canadá – 73,10%
- Luxemburgo – 62,70%
- Hong Kong – 59,30%
- Nueva Zelanda – 58,30%
- Australia – 56,30%
- Reino Unido – 55,30%
- Noruega – 54,20%
- Corea del Sur – 53,90%
17. Los estadounidenses tienen una media de 3,84 tarjetas de crédito.
(Fuente: Experian)
Las estadísticas de uso de tarjetas de crédito en EE. UU. muestran que la mayoría tiene varias tarjetas.
La cifra de 2020 bajó un 4% respecto al año anterior. Experian explica el descenso con un patrón de consumidores estadounidenses reduciendo deuda de tarjetas de crédito al extenderse la incertidumbre financiera por la pandemia.
Los ciudadanos de Nueva Jersey tenían la media más alta de tarjetas de crédito — 4,54. En el otro extremo, Alaska, con 3,06 tarjetas por persona.
Y aquí hay estadísticas de uso de tarjetas de crédito por edad:
- Generación Z — 1,91 tarjetas de crédito de media
- Millennials — 3,18 tarjetas de crédito de media
- Generación X — 4,23 tarjetas de crédito de media
- Baby Boomers — 4,61 tarjetas de crédito de media
- Generación Silenciosa — 3,64 tarjetas de crédito de media
18. El 46% de los consumidores estadounidenses usa una tarjeta con cashback.
Los tipos de tarjetas de crédito más comunes son las de cashback y las de tiendas.
Ahora bien:
¿Cómo funcionan las tarjetas de crédito con cashback?
Cada vez que usas tu tarjeta, recuperas un cierto porcentaje. Digamos que gastaste 1.000 dólares este mes. Si recuperas el 1%, has "ganado" 10 dólares.
Y:
¿Cómo funcionan las tarjetas de crédito de tiendas?
La mayoría solo se pueden usar con el minorista específico, aunque hay algunas de bucle abierto. Si usas una tarjeta de tienda, puedes optar a muchos descuentos en esa tienda.
Sin embargo, si no frecuentas la tienda a menudo, no tiene sentido conseguir una. En general, con tarjetas de tienda, los usuarios tienen límites de crédito más bajos y pagan tasas de interés altas.

(Fuente de la imagen: The Ascent)
19. La deuda media de tarjeta de crédito por persona es de 5.313 dólares.
El estadounidense medio tiene un saldo de tarjeta de crédito de 5.313 dólares y una puntuación de crédito de 710. En términos de tasa de utilización, de media la gente usa el 25,3% de su límite de crédito.
20. El 62% de los consumidores adoptó al menos una app de pagos en 2020.
El mercado global de pagos digitales crece a ritmo constante. La adopción de plataformas de pago online aumentó un 8% en 2020, alcanzando el 62% de los consumidores.
Las principales empresas en el mercado de pagos fueron PayPal (42%), Venmo (24%) y Zelle, vinculada a cuentas bancarias (17%).
21. Se espera que el mercado global de pagos digitales alcance 132.500 millones de dólares para 2025.
Primero, definamos pago digital. Los pagos digitales son transacciones realizadas digitalmente, por internet o canal móvil. Todos conocemos pagos con tarjeta y monederos electrónicos, buenos ejemplos.
Los informes de pagos digitales estiman que la cuota de mercado alcanzará 132.500 millones a una tasa de crecimiento anual compuesta (CAGR) del 17,6% en los próximos seis años. Esto se atribuye a la creciente demanda de transacciones rápidas y seguras, y al mayor crecimiento en China e India.
22. Se estima que el tamaño del mercado global de pagos alcance 2 billones de dólares para 2025.
Según el informe de Valuates sobre tamaño de mercado, estado y previsión 2018-2025 de pagos globales, el tamaño de mercado tendrá una CAGR del 7,83%. El mercado de pagos móviles online basados en comunicación de campo cercano (NFC) crece rápido.
Algunos análisis y tendencias importantes del mercado de pagos en el informe:
- La primera región en realizar más del 50% de transacciones electrónicamente es Norteamérica.
- La región Asia-Pacífico representa casi la mitad de los ingresos globales de pagos.
- En Latinoamérica, el mercado de pagos ha sido la industria de más rápido crecimiento.
Algunas de las principales empresas en el mercado de pagos:
- PayPal
- Bank Of America
- Citibank
- JPMorgan Chase
- Wells Fargo & Company
- Apple
¿Qué Método de Pago es Mejor?
¿Te preguntas qué método de pago es mejor para ti?
Comparemos el uso de efectivo vs. crédito vs. débito.
Fraude con Tarjeta de Crédito, Dinero Robado e Identidad
El fraude con tarjeta de crédito no es algo que tomar a la ligera. Según las últimas estadísticas de fraude, los estadounidenses pierden miles de millones de dólares cada año por fraude.
Sin embargo, si te roban la tarjeta de crédito, tienes cierto nivel de protección. Una vez que notas el robo, debes contactar al emisor. Si reportas el robo antes de que se haga un cargo fraudulento, no serás responsable de los cargos. En otras palabras, no te robarán nada.
Si se hace un cargo después de reportar el robo, serás responsable hasta 50 dólares.
Por supuesto, si pierdes efectivo, probablemente se haya ido para siempre. Quizás esa sea una de las razones del descenso en el uso de efectivo. El único lado positivo es que no corres riesgo de robo de identidad o fraude con tarjeta.
¿Y una tarjeta de débito o cajero automático? Si reportas el robo en dos días, serás responsable por 50 dólares. Después de dos días, hasta 500 dólares. Y si no notas el robo de tu tarjeta de débito tras 60 días, perderás todo el dinero retirado de tu cuenta.
Ventajas y Recompensas
Algunos tipos de tarjetas de crédito ofrecen ventajas y recompensas. Puedes acumular puntos y obtener cashback, descuentos u ofertas especiales usando la tarjeta frecuentemente. Pero no te dejes engañar. El cashback suele ser un pequeño porcentaje de la compra.
Comisiones
Las cuotas de membresía de tarjetas de crédito suelen ser más altas que las de débito.
Realmente es un ciclo interminable de recargos y comisiones:
- Cuota anual,
- Cuota por pago tardío,
- Cuota por transferencia de saldo,
- Cuota por transacción en el extranjero,
- Cuota por reposición de tarjeta,
- Cuota por exceder límite,
- Cargo financiero…
Y si arrastras el saldo al mes siguiente, pagarás altas tasas de interés. Es un error común de usuarios de crédito. Suelen pagar solo el mínimo y acaban atrapados en deudas de alto interés.
En cuanto al efectivo… bueno, no hay comisiones. ¡Solo los cargos del cajero!
Retirada de Efectivo
Y hablando de cajeros, ¿mencionamos la comisión por adelanto de efectivo?
Cuando necesitas disponer de la línea de crédito que el banco te ha prestado, también debes pagar la comisión por adelanto.
Así que definitivamente es más barato retirar efectivo con tarjeta de débito o tarjeta de cajero.
Dañar tu Puntuación de Crédito
Esta es una de las desventajas de las tarjetas de crédito que hay que discutir antes de conseguir una. Cada pago perdido o tardío y la cantidad de deuda de crédito causarán un daño al crédito que es difícil de deshacer.
No imposible, pero cuesta.
Lleva años construir buen crédito y solo unos meses arruinarlo. Si no tienes ingresos estables, una tarjeta de débito puede ser mejor opción.
Mejorar tu Puntuación de Crédito
Si eres de los que evitan los bancos como la peste y prefieres pagar en efectivo todo… no te sorprendas cuando los bancos te den la espalda cuando vayas pidiendo un préstamo.
Para conseguir un préstamo, necesitas historial crediticio. Cuanto más tiempo hayas tenido la cuenta, más puntos obtienes por tener historial.
Gastos de Emergencia
La capacidad de pagar gastos de emergencia no es una característica de las tarjetas de débito. Es más bien tema de debate entre efectivo vs. crédito.
Si surge un gasto de emergencia que no puedes permitirte, puedes usar tu tarjeta de crédito y devolver el dinero luego. Pero si solo usas efectivo o débito y no tienes ahorros, te encontrarás en una situación financiera difícil.
Un consejo: No uses tu tarjeta de crédito para compras no esenciales que no puedas permitirte. Por ejemplo, renovar tu teléfono. Úsala si se te rompe el coche y no tienes otro transporte.
En definitiva, usar una tarjeta de crédito responsablemente puede mejorar tus finanzas.
Disputar Cargos
Si pagas algo en efectivo o con tarjeta de débito y no estás satisfecho con el servicio o los bienes están dañados, depende del comerciante si recibirás un reembolso.
Pero si usaste tarjeta de crédito, puedes llamar a tu banco y disputar el cargo. Es otro de los beneficios para los titulares.
Métodos de Pago Aceptados
No todos los comercios aceptan tarjetas, y a veces pagar en efectivo no es posible, como al comprar online.
Así que lo mejor es llevar tanto efectivo como tarjetas. La sociedad sin efectivo puede estar creciendo, pero sigue habiendo necesidad de llevar algo de efectivo. Por si acaso, ya sabes.
Compras Online
Mientras el efectivo se usa mayormente para compras en tienda, necesitas al menos una tarjeta para compras online.
Según estadísticas de pagos online, hay millones de usuarios activos de plataformas de pago online. Aunque no estemos cerca de una sociedad sin efectivo, los pagos digitales están extendidos.
Conversión de Moneda
Si viajas a un país que usa otra moneda, puedes seguir usando tu tarjeta. Pero asegúrate de comprobar las comisiones por conversión de moneda.
Cambiar efectivo por moneda local es mejor si viajas a un lugar donde no se usan tarjetas a menudo.
Conclusiones Clave
Conocer todas las ventajas y desventajas de las tarjetas de crédito te ayudará a tomar una decisión más informada sobre cuándo usar tarjeta y cuándo pagar en efectivo.
Tanto tarjetas de crédito como de débito son convenientes, siempre que las uses responsablemente. Si no confías en tus decisiones financieras, usa efectivo para compras diarias.
Las estadísticas de gasto en efectivo vs. tarjeta demuestran que una combinación de varios métodos de pago es la única forma de no estar limitado en tus compras.
¡Gasta responsablemente!
Nos vemos por SpendMeNot, chicos.
-
Efectivo vs. Tarjeta de Crédito: Estadísticas y Tendencias Clave 2024
¿Efectivo o tarjeta de crédito? ¿Cuál es mejor? Las últimas estadísticas sobre gasto en efectivo vs. tarjeta de crédito arrojarán luz sobre el asunto. Estadísticas de Gasto: Efectivo vs. Tarjeta de Cr
-

Adelantos de efectivo con tarjeta de crédito: Definición, costes y límites
Al recibir una tarjeta de crédito, deberías obtener información sobre los términos y tasas para los distintos usos. Una opción es el adelanto de efectivo. Sabes que un adelanto te da efectivo para ga
Artículos Destacados
- Entendiendo la Deuda Nacional: Estadísticas Clave e Impacto Económico (2022)
- Estadísticas de deuda estudiantil 2024: Tendencias clave y cifras actualizadas
- Estadísticas de fraude con tarjetas de crédito 2023: Manténgase protegido e informado
- Estadísticas de Deuda en Tarjetas de Crédito 2024: Tendencias Clave y Análisis
- Estadísticas Clave del Mercado de Valores y Tendencias a Seguir en 2024
- Estadísticas Clave del Ahorro en EE. UU.: Tendencias 2024
- Estadísticas de gasto del consumidor 2021: Tendencias clave e insights
- Estadísticas Clave de Seguros de Vida para 2024: ¿Estás Infrasegurado?
- Estadísticas clave de pequeñas empresas para 2024: Datos y tendencias
-
 Estadísticas de PayPal 2024: Datos Clave y Tendencias para Usuarios y Empresas
¿Eres usuario de PayPal? Quizás gestionas un eCommerce o simplemente estás considerando usar PayPal. Nuestra selección de las últimas estadísticas de PayPal te sorprenderá de cualquier forma. Estadís...
-
 Desigualdad de ingresos en EE. UU. en 2021: Estadísticas y tendencias clave
¿Se está ampliando la brecha de riqueza en Estados Unidos? En una palabra: sí. La clase media estadounidense actual está peor que la de sus padres. Hemos analizado las estadísticas de desigualdad de i...