
Activos líquidos: Qué son, ejemplos y su importancia financiera
Hay muchas formas de seguridad financiera: aumentar ingresos, presupuestar bien, invertir para la jubilación. Pero uno de los indicadores clave de salud financiera son los activos líquidos. Te sacan de apuros sin recurrir a préstamos o tarjetas.
Veremos qué son, ejemplos y por qué son vitales para tu bienestar económico.
¿Qué son los activos líquidos?
Un activo líquido es cualquier bien que puedes convertir rápida y fácilmente en efectivo ante una emergencia. Indicador clave de solvencia. Es efectivo en mano o un activo convertible sin apenas fricción: cuentas remuneradas, certificados de depósito (CDs), cuentas de inversión gravables, valores negociables transferibles a tu cuenta corriente/ahorro.
Por su rápida conversión, se tratan como equivalentes de efectivo (cash equivalents).
Para considerarse líquido, un activo debe cumplir:
- Mercado establecido: existen compradores y vendedores habituales (ej. CDs en bancos).
- Amplia base de interesados: suficientes compradores para convertir a efectivo sin demora.
- Transmisión sencilla de la titularidad: facilita la conversión rápida.
Ejemplos de activos líquidos
- Efectivo: desde saldo en apps (Zelle, Bizum) hasta billetes en cartera.
- Cuenta corriente: disposición casi sin restricciones.
- Cuenta de ahorro: límite habitual de 6 retiros/mes (EE. UU.), pero existen cuentas de alto rendimiento competitivas.
- Acciones: en cuenta titular gravable, venta rápida.
- Valores negociables (marketable securities): cotizados en bolsa, vencimiento ≤ 1 año.
- Letras del Tesoro (Treasuries): vencimientos de días a 1 año, valor nominal.
- Bonos: en cuenta titular, venta y conversión a efectivo.
- CDs (Certificados de depósito): banco/cooperativa paga tipo superior por inmovilizar capital (semanas a años). Retiro anticipado posible con penalización.
- Fondos de inversión: en cuenta gravable, se consideran líquidos.
- Cuentas del mercado monetario: ahorro en banco/cooperativa con tipo superior a corriente. Límite de retiros mensuales similar a cuenta ahorro.
¿Por qué son importantes los activos líquidos?
En una emergencia, los conviertes en efectivo para cubrir grandes gastos imprevistos. No tienes tiempo para vender inmuebles o joyas.
Conocer tus activos líquidos te permite calcular tu patrimonio neto líquido (indicador clave de posición financiera). Cuanto mayor, más margen ante imprevistos: baja laboral, despido, reparaciones mayores en vivienda, etc.
Ejemplo: cómo los activos líquidos pueden salvarte (o hundirte)
Activos ilíquidos (inmuebles, 401(k), IRA) construyen riqueza a largo plazo, pero no ayudan ante lo inesperado.
Imagina: tu cónyuge sufre accidente y no puede trabajar 90 días. Tiene seguro de invalidez largo plazo, pero paga a los 90 días. Mientras, necesitas cubrir hipoteca, comida… tus ingresos no llegan.
Aquí los activos líquidos salvan: los conviertes en efectivo y cubres esos 90 días. Vender la casa tarda meses; los planes de pensión penalizan retiros anticipados.
¿Priorizar activos líquidos sobre fijos?
Construir colchón líquido es prioridad #1 para estabilidad y seguridad. No sirve de nada preparar la jubilación si no puedes afrontar emergencias hoy.
Una vez tienes suficiente liquidez, empieza a ahorrar para el futuro.
Cómo construir tus activos líquidos
Si careces de ellos, empieza por un fondo de emergencia: 3-6 meses de gastos (más si ingresos variables). Guárdalo donde sea accesible al instante: cuenta de alto rendimiento o mercado monetario.
Después, añade otros activos líquidos: CDs, fondos, valores negociables. Sirven de respaldo si el fondo de emergencia se agota.
Conclusión sobre activos líquidos
Son equivalentes de efectivo por su rápida conversión. Indicador crítico de salud financiera: muestra tu capacidad para afrontar emergencias. Empieza por fondo de emergencia, luego otros activos líquidos, y finalmente planes de jubilación. Así estarás preparado para los imprevistos de la vida, cuando lleguen.
Entender la liquidez es solo una parte de las finanzas personales. Visita el centro de aprendizaje financiero de RocketHQSM para más claves sobre seguridad financiera.
-

Comprender los Activos Líquidos: Una Guía Completa
Patrimonio, renta bruta ajustada, acciones, bonos, ratio de liquidez, flujo de caja operativo, activos, pasivos, valor neto... Es fácil perderse en la jungla de términos financieros cuando intentas ge
-
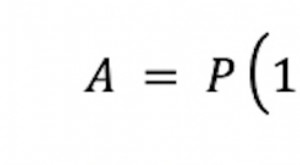
Calculadora de Interés Compuesto y Ahorro para la Jubilación Explicados
Ahorrar para una meta grande como la jubilación puede resultar abrumador. Con presupuestos ajustados y mucho tiempo para patear la lata proverbial por el camino, ahorrar para sus años dorados se ha co
Artículos Destacados
- Entender los activos líquidos: Importancia y planificación financiera
- Activos Líquidos: Definición, Importancia y Ejemplos
- Entendiendo el Impuesto de Medicare: Definición, Tasas y Funcionamiento
- Entender la Tasa de Rentabilidad: Definición y Cálculo
- Entender los Ingresos en Efectivo: Qué Necesita Saber el Banco
- Patrimonio neto líquido: Entenderlo y calcularlo para tu libertad financiera
- Entender los Mercados Alcistas: Definición, Indicadores y Ejemplos Históricos
- Prácticas universitarias: Definición, estipendios y beneficios
- Activos: Definición, Tipos y Cómo Generan Riqueza
-
 Activos Líquidos: Definición, Ejemplos e Importancia
Un activo líquido es efectivo disponible o un activo distinto del efectivo que puede convertirse rápidamente en efectivo a un precio razonable. En otras palabras, un activo líquido puede venderse rápi...
-
 Activos Líquidos: Definición, Ejemplos e Importancia
Un activo líquido es cualquier recurso que tienes en tus cuentas corrientes y de ahorro, o cualquier posesión que puedas convertir fácilmente en efectivo en un corto período de tiempo. Este tipo de a...