
Refinanciar tu préstamo de auto: 5 buenas razones para considerarlo
¿Por qué no refinanciarías tu préstamo de auto si te ahorra dinero?
En cuanto bajan las tasas de interés, empieza el alboroto por refinanciar la hipoteca. Sin embargo, rara vez oímos hablar de refinanciar los préstamos de auto. Quizá sea porque las casas son más caras que los vehículos y refinanciar una vivienda tiene un mayor impacto financiero. Tal vez sea porque las casas se refinancian con más frecuencia que los autos. Sea cual sea la razón, aquí tienes al menos cinco momentos en que vale la pena considerar refinanciar tu vehículo:
1. Tu crédito ha mejorado
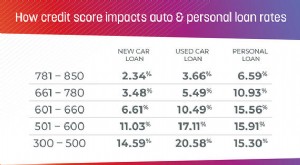
Supongamos que compraste un auto recién salido de la universidad, antes de tener la oportunidad de construir un historial crediticio. Desde entonces, has tenido un empleo, has asumido nuevas deudas y has pagado otras antiguas. En otras palabras, tu historial ha crecido y tu capacidad para manejar el dinero es evidente para cualquiera que revise tu puntuación de crédito. Esa tasa "más o menos" del 7.5% que te ofrecieron entonces puede reemplazarse ahora por una más baja.
Sabes que es momento de considerar refinanciar cuando, al hacer los cálculos, descubres que puedes ahorrar dinero y evitar pagar de más por tu préstamo de auto. Por ejemplo:
- Si pediste prestados 25,000 dólares al 7.5% a cinco años y ya has hecho 24 pagos de 501 dólares al mes, aún debes 16,106 dólares y has pagado 3,127 dólares en intereses.
- Si refinancias el saldo restante a 36 meses con una TAE del 3.25%, tu pago mensual bajaría 31 dólares, hasta 470. Mejor aún: cuando el auto esté pagado en 36 meses, solo habrás pagado 820 dólares en intereses.
2. No comparaste opciones para tu primer préstamo
Si tenías prisa por comprar un auto o simplemente no sabías lo valioso que es comparar tasas, es posible que hayas comprado el vehículo con una tasa de interés más alta de lo necesario. Si ahora te das cuenta de que podrías haber conseguido una mejor tasa y minimizado tu deuda, no es demasiado tarde para refinanciar el préstamo con otro prestamista.
3. Necesitas reducir el pago mensual
Como muestra el ejemplo anterior, es posible bajar tu pago mensual sin alargar el plazo de pago. Sin embargo, si tienes dificultades para afrontar tu pago actual, también tienes la opción de contratar un préstamo más largo. Así podría verse:
- Pides 25,000 dólares a 48 meses al 3.75%. Tu pago mensual es de 562 dólares.
- Te das cuenta en el primer mes de que tendrás problemas para pagar, así que refinancias el vehículo a 72 meses, también al 3.75%. Tu pago mensual baja a 389 dólares.
En este caso, refinanciar te ahorra 173 dólares al mes. Pero, como pagarás intereses durante 24 meses adicionales, el préstamo terminará costándote 856 dólares más. Si estás recortando tu presupuesto al máximo y la elección es entre refinanciar a más largo plazo o pagar tus facturas a tiempo, pagar tus facturas a tiempo es siempre la decisión correcta.
4. Quieres acortar la duración del préstamo
Quizá te ascendieron o tu negocio ha repuntado y ahora tienes más ingresos cada mes. Decides que quieres ahorrar en intereses acortando la duración del préstamo. Mientras tu nueva tasa sea igual o más baja que la original, siempre ahorrarás al pagar el préstamo antes de lo previsto.
5. Tienes acceso a una gran oferta
Algunos prestamistas ofrecen incentivos de reembolso en efectivo a quienes refinancian su préstamo de auto desde otro prestamista. Si la tasa de interés que ofrecen es tan buena (o mejor) que la que tienes actualmente, puede tener sentido cambiar de prestamista, refinanciar y usar el reembolso para cubrir otras prioridades financieras.
Una advertencia: estos incentivos promocionales a veces incluyen "no pagar durante 45 a 90 días", lo que puede ser estupendo si atraviesas una crisis financiera. Sin embargo, los intereses siguen acumulándose durante los períodos de aplazamiento, y permitir que se acumulen acabará costándote más cuando el préstamo se pague por completo. Si es posible, sigue haciendo los pagos, incluso cuando podrías aplazarlos.
Tómate un momento para revisar la tasa de interés de tu préstamo de auto. Si no es tan baja como quisieras y tu puntuación de crédito es lo bastante alta para calificar a un mejor préstamo, no hay una buena razón para conservar el antiguo. Se trata de mantener más dinero en tu cuenta bancaria.
-

Refinanciación de préstamo de auto: Guía paso a paso para pagos más bajos
Hemos cubierto los pros y contras de la refinanciación de auto, cuándo y por qué deberías refinanciar tu coche. Ahora vayamos al grano (o a las tuercas, si prefieres): ¿Cómo refinancias? ¿Qué necesit
-

Refinanciación de préstamo de auto: ¿Es adecuada para ti?
Muchos caemos en malos préstamos de auto, por falta de experiencia, circunstancias desafortunadas, o una combinación de ambas. Gente al inicio de su camino financiero en particular paga tasas de inte
Artículos Destacados
- Evita trampas de deuda: Entender intereses y préstamos "boca abajo"
- Refinanciar tu hipoteca: 5 beneficios clave y ahorros
- Refinanciación de préstamos para auto: Reduce tus pagos y tasas de interés
- Refinanciación de préstamo de auto: ¿Es la mejor opción para usted este año?
- Refinanciar Préstamo de Auto: ¿Es Adecuado para Ti? - Guía Completa
- Entender los préstamos para autos: guía completa
- Refinanciar tu Préstamo de Coche: Guía Completa y Beneficios
- Refinanciar Préstamos Estudiantiles: Guía Completa para 2024
- Por qué tu banco te anima a refinanciar tu préstamo: Lo que debes saber
-
 Acceso a Ahorros de Jubilación: 3 Consideraciones Clave
¿Deberías tocar tus ahorros de jubilación? Aunque hay muchos inconvenientes en hacerlo, aquí tienes tres razones por las que esta opción debería considerarse. Fuente de la imagen: Getty Images. Tus ah...
-
 Refinanciación de auto: ¿Es ahora el momento adecuado?
El último año ha sido brutal para comprar un auto: desde la incertidumbre inicial de la pandemia hasta la actual oleada de problemas en la cadena de suministro y la escasez crítica de chips. La reducc...