
Refinanciar Préstamo de Auto: ¿Es Adecuado para Ti? - Guía Completa
Si estás en proceso de pagar el préstamo de auto que sacaste para comprar tu coche, es posible que te preguntes si es posible refinanciar ese préstamo. Más importante aún, puedes estar preguntándote: "¿Debería refinanciar mi auto?"
Los grandes atractivos de una refinanciación de auto incluyen pagos mensuales más manejables, menores costos de interés totales e incluso cambiar el plazo de tu préstamo. Dicho esto, el costo del nuevo préstamo puede ser más dinero del que vale la pena.
Desglosamos una decisión financiera complicada en un proceso de evaluación simple para ti.
¿Cuándo Deberías Refinanciar tu Préstamo de Auto?
Primero, es importante evaluar tus necesidades financieras actuales y determinar si algo ha cambiado que podría conseguirte una tasa de interés más baja, un plazo de préstamo más corto o un pago mensual más bajo esta vez.
Veamos algunas razones por las que deberías considerar una refinanciación de préstamo de auto, y determina si es el momento adecuado para ti.
Tasa de Interés Más Baja
La razón más convincente para una refinanciación de auto es si puedes conseguir una mejor tasa de interés. Cuando bajas tu tasa de interés, disminuyes la cantidad de dinero que pagarás en intereses durante la vida del préstamo, ahorrando dinero a largo plazo. Podrías obtener una mejor tasa de interés que tu préstamo original por varias razones.
- Las tasas de interés han bajado desde que obtuviste tu préstamo actual. Las tasas de interés siempre fluctúan según el mercado. Si las tasas son actualmente más bajas que cuando solicitaste inicialmente tu préstamo de auto actual, podrías ahorrar suficiente dinero en intereses durante la vida del préstamo para que valga la pena.
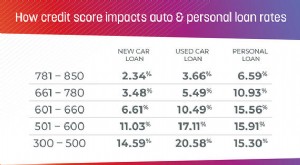
- Tu puntaje crediticio ha mejorado significativamente desde que obtuviste tu préstamo. Los prestamistas miran tu puntaje crediticio para entender qué tan digno de crédito eres, lo cual es un gran factor en tu tasa de interés. Si has mejorado tu mal crédito llevándolo al rango "bueno" o incluso "excelente", deberías considerar investigar qué tasas de interés están ahora disponibles para ti en un nuevo préstamo.
- Ahora sabes más sobre prestamistas de auto que cuando solicitaste tu préstamo actual. Si financiaste tu compra a través del concesionario, es posible que no hayas obtenido una tasa de interés tan buena como podrías haberlo hecho. Si fuiste con el primer banco que te ofreció un préstamo de auto u obtuviste financiamiento arreglado por el concesionario, podrías querer aprender a comparar APR con otros prestamistas de auto o una cooperativa de crédito.
¿No has revisado tu crédito en un tiempo? Crea una cuenta gratuita con Rocket Homes® para ver tu Reporte de Crédito TransUnion® y VantageScore® 3.0.
Plazo de Préstamo Más Corto
También puedes refinanciar para ajustar a un plazo más corto y así pagar tu préstamo de auto más rápido, y pagar menos en intereses durante la vida del préstamo. Refinanciar a un plazo más corto puede tener mucho sentido si lo siguiente es cierto:
- Tus ingresos han aumentado significativamente desde que obtuviste el préstamo por primera vez. Ahora puedes tener el ancho de banda para pagar la deuda lo más rápido posible y con la menor cantidad de intereses posible. Solo asegúrate de calcular cuánto aumentaría tu pago mensual y verifica dos veces que tu presupuesto pueda manejarlo.
- Tu préstamo actual tiene una estipulación de penalización por pago anticipado. Nadie quiere ser penalizado por decidir hacer un pago extra de auto de vez en cuando. Ahora sabes leer la letra pequeña en tu refinanciación de auto.
Si tu préstamo original permite pagos anticipados, una refinanciación solo puede tener sentido si puedes asegurar una tasa de interés más baja. Por otro lado, si tu préstamo actual incluye una penalización por pago anticipado, puede que no tenga sentido refinanciar a menos que el dinero que ahorras en intereses sea mayor que la penalización por pago anticipado.
Pago Mensual Más Bajo
También tienes la opción de refinanciar a un plazo más largo para un pago mensual más bajo, pero esto generalmente no es ideal, dado que pagarás más en intereses. Sin embargo, esto puede ser una medida útil para evitar un desastre si estás en riesgo de incumplir tu préstamo. Si de repente has pasado por momentos difíciles y tienes problemas con pagos mensuales grandes del auto, extender el préstamo para reducir tu costo mensual puede ser tu mejor opción.
Lo primero que debes hacer si te encuentras en esta situación, sin embargo, es contactar a tu prestamista actual y ver si hay alguna opción además de una refinanciación de auto para evitar que incumplas tu préstamo. Pueden estar más dispuestos a ayudarte de lo que crees.
Preguntas Frecuentes sobre Refinanciamiento de Préstamos de Auto
¿Cuándo puedo refinanciar mi préstamo de auto?
Técnicamente, puedes refinanciar tu préstamo de auto tan pronto como salgas del lote. No hay una cantidad mínima de tiempo que debas esperar antes de refinanciar. De hecho, dado que los prestatarios pagan más intereses al principio, es probable que ahorres más si refinancias antes que después.
Si estás considerando seriamente refinanciar tu préstamo de auto, debes saber que algunos prestamistas no refinanciarán préstamos que ellos originaron. Pregunta a tu prestamista actual, pero asegúrate de buscar la mejor oferta de cualquier manera.
¿Cuáles son los requisitos típicos de refinanciamiento de auto?
Los prestamistas a menudo establecen límites en la edad y kilometraje de los autos en los que prestarán. Así que, si tu auto tiene más de 7 años o más de 100,000 millas, puede ser más difícil encontrar un prestamista dispuesto a trabajar contigo. Lo mismo ocurre si estás "boca abajo" en tu préstamo, lo que significa que debes más en el préstamo de lo que vale el auto. Busca antes de rendirte.
Incluso si un prestamista está dispuesto a refinanciar tu préstamo de auto, aún deberías hacer tus propios cálculos para asegurarte de que tiene sentido para ti, y que no estarás pagando más en comisiones financieras o intereses de lo que vale.
¿Daña la refinanciación de un auto tu crédito?
Si estás pidiendo prestado, no necesitas preocuparte de que buscar tasas dañe tu crédito demasiado dramáticamente. Siempre y cuando mantengas todas tus consultas duras dentro de un período de 14 días, solo afectarán tu puntaje crediticio como una sola consulta.
Conclusión: Haz tus Cálculos y Compara
Así que, has hecho los números y decidido que es hora de refinanciar tu auto. Estás seguro de que pagarás menos en la vida del préstamo o que tus nuevos pagos mensuales más bajos no se anulan pagando más intereses con el tiempo.
Tienes un poco de tarea que hacer, incluyendo comparar tasas de interés y plazos de préstamo con algunos prestamistas diferentes. Asegúrate de incluir Rocket Loans® en la mezcla y obtén una cotización sin afectar tu puntaje crediticio en absoluto.
-
Refinanciación de auto: ¿Es ahora el momento adecuado?
El último año ha sido brutal para comprar un auto: desde la incertidumbre inicial de la pandemia hasta la actual oleada de problemas en la cadena de suministro y la escasez crítica de chips. La reducc
-

Refinanciación de préstamo de auto: ¿Es adecuada para ti?
Muchos caemos en malos préstamos de auto, por falta de experiencia, circunstancias desafortunadas, o una combinación de ambas. Gente al inicio de su camino financiero en particular paga tasas de inte
Artículos Destacados
- Refinanciar préstamo de coche tras divorcio: Guía práctica
- Protegiendo tu Coche en la Quiebra: Guía Completa
- Evita trampas de deuda: Entender intereses y préstamos "boca abajo"
- Préstamos federales estudiantiles: Guía completa de tipos y opciones
- Acelera el pago de tu préstamo de auto: estrategias y consejos
- Refinanciación de préstamos estudiantiles: Beneficios, proceso y qué esperar
- Refinanciación de Préstamos Personales: Guía Completa
- Refinanciar tu Préstamo de Coche: Guía Completa y Beneficios
- Refinanciar Préstamos Estudiantiles: Guía Completa para 2024
-
 Opciones de financiación del coche: 7 formas de pagar tu vehículo
Por Eric Reyes A la hora de comprar un coche nuevo, los futuros compradores a menudo no se plantean de antemano cómo lo pagarán. Aunque algunos tengan la suerte de poder permitirse el pago al contado...
-
 Refinanciar tu préstamo de auto: 5 buenas razones para considerarlo
¿Por qué no refinanciarías tu préstamo de auto si te ahorra dinero?En cuanto bajan las tasas de interés, empieza el alboroto por refinanciar la hipoteca. Sin embargo, rara vez oímos hablar de refinanc...