
Entendiendo los Acuerdos de Ingreso Compartido (ISA): La Perspectiva del Estudiante
Los Acuerdos de Ingreso Compartido (o ISA) son una forma diferente de financiación a la que muchos pueden no estar acostumbrados. Dado que los ISA tienen protecciones y directrices integradas para asegurar que los estudiantes no paguen de más por su educación, el recorrido del Acuerdo de Ingreso Compartido puede ser diferente para cada persona. También hay varios términos de ISA necesarios de conocer para entender completamente los ISA.
Para ayudar a ilustrar todas las mejores partes de un Acuerdo de Ingreso Compartido, pensamos que sería una buena idea contar una historia. ¡Conozcamos a Lauren y veamos cómo es su viaje con el ISA!
Lauren necesita 20.000 $ para pagar los múltiples gastos de la universidad. Por suerte, la escuela a la que quiere asistir ofrece ISA como parte de su programa de ayuda financiera. Lauren firma un contrato ISA por los 20.000 $ de matrícula a cambio del 12 % de sus ingresos durante 36 meses después de la graduación y una vez que consigue un empleo.
Como su escuela ofrece un ISA, Lauren puede continuar la universidad y graduarse sin el miedo a la incapacidad de pagar por adelantado o el pensamiento de los intereses crecientes de un préstamo estudiantil privado tradicional. Lauren puede centrarse plenamente en su educación, sin la presión de conseguir un trabajo a tiempo parcial porque no tiene que hacer ningún pago durante los estudios.
Después de la graduación, Lauren no consigue un empleo a tiempo completo en una firma de contabilidad como planeaba. Para llegar a fin de mes, encuentra un trabajo en Starbucks. Su ingreso anual es de 20.000 $; como usó un ISA para pagar la universidad, no tiene que hacer pagos.
¿Por qué? Porque los términos del ISA incluyen un suelo de pago o Umbral Mínimo de Ingresos, para proteger a los estudiantes que no pueden conseguir un trabajo bien pagado para mantenerse después de la graduación. Antes de comenzar a hacer pagos, debes estar ganando más que el Umbral Mínimo de Ingresos, que en el caso de Lauren es de 30.000 $.
Después de 6 meses, Lauren consigue un trabajo en una firma de contabilidad, ganando 60.000 $. Como sus ingresos ahora superan los 30.000 $, comienza a compartir el 12 % de su salario con su escuela. Los ISA se cobran en pagos mensuales, así que el 12 % de los pagos mensuales de Lauren son 600 $.
Dado que el reembolso de Lauren se calcula como un porcentaje de sus ingresos, tiene tranquilidad, sabiendo que sus obligaciones permanecen proporcionales si decide cambiar su trayectoria profesional.
Después de un año trabajando en la firma de contabilidad, Lauren sufre un accidente de coche, dejándola incapaz de volver al trabajo durante 3 meses. Con su programa ISA, sus pagos se diferen automáticamente y no tiene que preocuparse por pagos ni acumular deudas mientras descansa y se recupera.
Después de los 3 meses, Lauren encuentra un trabajo aún mejor pagado; sus ingresos ahora están en 90.000 $. Como sus ingresos mensuales han aumentado, sus pagos aumentan respectivamente, y ahora están en 900 $ de pagos mensuales.
El contrato ISA de Lauren establece que debe pagar un porcentaje de sus ingresos durante 36 meses. Pero hay otro término llamado Tope de Pago incluido en su Acuerdo de Ingreso Compartido. El Tope de Pago está para que las personas con mayores ingresos no sean castigadas por avanzar en sus carreras. El tope de pago de Lauren es 1,2 veces el monto original de su ISA o 24.000 $. Aunque no ha compartido sus ingresos durante 36 meses totales, en el momento en que sus pagos alcanzaron los 24.000 $, su obligación ISA quedó satisfecha.
Como los ingresos de Lauren aumentan, alcanza el tope de pago de 24.000 $ a los 34 meses de su obligación. ¡Su obligación ISA termina 2 meses antes!
Esperamos que hayas disfrutado escuchando la historia de Lauren, y que esto te ayude a entender mejor cómo funciona un ISA y cómo puede beneficiarte. ¿Quieres saber más? Haz clic aquí para leer más de nuestro blog y obtener más información sobre ISA y formas en que puedes subir de nivel en tu carrera.
-
Acuerdos de Participación en Ingresos (ISA): Una alternativa viable a los préstamos estudiantiles
No es secreto que la deuda por préstamos estudiantiles es un problema, no solo para quienes la soportan sino para la sociedad en su conjunto. En 2019, la cantidad de deuda por préstamos estudiantiles
-
Acuerdos de Ingreso Compartido (ISA): Un Enfoque Moderno para Financiar la Educación
¿Y si hubiera una forma de pagar tu educación solo si resulta en un gran trabajo? Históricamente, opciones de financiación como los préstamos privados tradicionales han sido el método principal para
Artículos Destacados
- Participaciones de Ingreso (Income Shares): Inversión para Renta Periódica
- Entendiendo los Acuerdos de Participación en Ingresos (ISA): Guía completa
- Implementar Acuerdos de Ingresos Compartidos (ISA) en la Educación Superior: 10 Preguntas Clave
- Acuerdos de Ingresos Compartidos (ISA): Guía Completa para las Escuelas
- Comprender los Acuerdos de Ingresos Compartidos (ISA) para el Reembolso de Préstamos Estudiantiles
- ISA frente a Reembolso en Función de los Ingresos: Comprender las Alternativas a los Préstamos Estudiantiles
- Acuerdos de Ingresos Compartidos en educación superior: noticias y financiación semanal
- Entendiendo los Acuerdos de Ingresos Compartidos (ISA) para la educación
- Acuerdos de Ingreso Compartido: Estructuras de Pago y Obligaciones
-
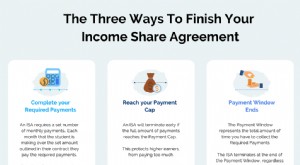 Entender los Acuerdos de Participación en Ingresos (ISA): 3 Formas de Repagarlos
Tan pronto como la emoción inicial de un nuevo trabajo comienza a disiparse, los recién graduados se enfrentan a la pregunta desalentadora: ¿cómo pagar esa enorme sombra de la deuda tradicional de pré...
-
 Top 5 Episodios de Podcast sobre Acuerdos de Participación en Ingresos (ISA) para Impulsar tu Carrera
Existen múltiples escuelas, bootcamps de programación y programas —como Lambda School, Holberton y PreHired— que ayudan a los estudiantes a adquirir nuevas habilidades y conseguir empleos bien remuner...