
ISA frente a Reembolso en Función de los Ingresos: Comprender las Alternativas a los Préstamos Estudiantiles
La deuda estudiantil se ha convertido en un problema grave en Estados Unidos. Los Acuerdos de Ingresos Compartidos (ISA) son una alternativa prometedora a los préstamos estudiantiles personales. A diferencia de los préstamos tradicionales, no acumulan intereses y no hay un capital que se vaya amortizando.
Un Acuerdo de Ingresos Compartidos es un contrato que un estudiante suscribe con su escuela (o alguna otra institución) en el que el estudiante se compromete a pagar un determinado porcentaje de sus ingresos futuros a cambio de una matrícula diferida. Además, los pagos mensuales del ISA solo vencen cuando estás empleado, y en muchos casos, no hasta que ganas un salario acordado.
Al aceptar pagar un porcentaje fijo de sus ingresos, los estudiantes pueden asegurarse de que sus obligaciones de financiación estudiantil nunca superen un porcentaje predefinido de sus ingresos totales en el futuro.
Pero algunos préstamos estudiantiles federales tienen un componente similar basado en los ingresos. Se llama plan de reembolso en función de los ingresos. En la superficie, los Acuerdos de Ingresos Compartidos pueden parecerse mucho a los planes de reembolso en función de los ingresos que ofrece el gobierno. Ambos te permiten hacer pagos basados en un porcentaje de tus ingresos. Sin embargo, si profundizas un poco más, notarás que los dos productos pueden ser enormemente diferentes. Por eso es buena idea conocer la diferencia entre ellos y cuál te funcionará mejor. Sigue leyendo para descubrir en qué se diferencian los ISA de los planes de reembolso en función de los ingresos.
Acuerdo de Ingresos Compartidos
Con los ISA, que exigen a los prestatarios hacer pagos tras la graduación, generalmente, solo si encuentran un empleo, las protecciones son similares a las de los reembolsos en función de los ingresos.
Si no estás familiarizado con los Acuerdos de Ingresos Compartidos, consulta esta guía, pero aquí tienes algunos de los beneficios básicos que ofrecen los Acuerdos de Ingresos Compartidos.
Podrías aplazar —o pausar— el reembolso
Con los Acuerdos de Ingresos Compartidos, solo estás en reembolso activo cuando ganas un salario acordado, así que podrías posponer automáticamente tus pagos mensuales en casos de desempleo. Los términos exactos del contrato variarán, pero consulta esta guía de reembolso para conocer las distintas formas en que tus pagos podrían pausarse.
Tu reembolso no se prolongará eternamente
Los términos del contrato ISA establecen límites sobre la cantidad de dinero y el tiempo que pasarías en reembolso.
Con un ISA, devuelves un porcentaje de tus ganancias cada mes durante un número determinado de meses. Cada uno de estos pagos se considera uno de tus Pagos Requeridos. Una vez que pagas todos los pagos requeridos, tu ISA está completado.
Por ejemplo, digamos que, según tu ISA, debes pagar el 10% de tus ingresos durante 24 pagos mensuales (este es el número de Pagos Mensuales Requeridos).
Así, en función de tus ingresos, pagas 500 dólares al mes a tu ISA. Si tus ingresos no cambian durante 24 meses y haces cada uno de esos pagos de 500 dólares todos los meses, tu ISA termina.
Como puedes ver, no hay ninguna cantidad de dinero a la que le estés dando mordiscos. Simplemente haz cada uno de esos pagos mensuales requeridos basados en un porcentaje de tus ingresos.
Con un ISA siempre sabrás el importe exacto de dinero que podrías llegar a pagar. El Límite de Pago es lo máximo que podrías pagar por tu ISA. Gracias al Límite de Pago, solo devolverás un múltiplo fijo de tu saldo ISA original, y nada más. Si tu ISA de 5.000 dólares tiene un tope de 1,5, por ejemplo, el importe máximo que jamás pagarías sería 7.500 dólares. Si tus pagos suman este tope de 1,5 veces, incluso si no has hecho todos tus pagos requeridos, ¡tu ISA está terminado!
Consulta aquí las tres formas diferentes en que podrías estar devolviendo tu ISA.
Desventajas del Acuerdo de Ingresos Compartidos
Los Acuerdos de Ingresos Compartidos pueden no ser una gran opción para todo el mundo; según tu carrera, podrías acabar pagando más de lo que pagarías con un préstamo estudiantil federal normal. Aunque los Acuerdos de Ingresos Compartidos están ganando popularidad por ser una alternativa más nueva a los préstamos estudiantiles federales, al ser más nuevos no existen regulaciones federales. Hay regulaciones estatales, pero es importante saber exactamente qué dice tu contrato ISA y cuánto podrías acabar pagando.
Los préstamos federales directos también suelen dar a los estudiantes acceso a varios "planes de reembolso en función de los ingresos", que reducirían tus pagos pero también pueden aumentar tu plazo de reembolso.
Reembolso en función de los ingresos
El gobierno federal ofrece cuatro planes de reembolso en función de los ingresos que pueden reducir tus facturas mensuales según tus ingresos y el tamaño de tu familia. Cambiar a uno de estos planes puede ser adecuado para ti si:
- Tienes una deuda alta y unos ingresos bajos
- No puedes afrontar tus pagos actuales
- Calificas para la Condonación de Préstamos del Servicio Público.
Esto es lo que debes saber sobre los distintos planes en función de los ingresos antes de apuntarte.
Todos los planes de reembolso en función de los ingresos comparten algunas similitudes: cada uno limita los pagos a entre el 10% y el 20% de tus ingresos discrecionales y condona el saldo restante de tu préstamo tras 20 o 25 años de pagos. Hay 4 planes diferentes:
Reembolso basado en los ingresos
El Reembolso Basado en los Ingresos (IBR) es un plan de reembolso en función de los ingresos que limita tu pago mensual del préstamo estudiantil federal al 10% o al 15% de tus ingresos discrecionales mensuales, que es la cantidad en que el ingreso bruto ajustado supera el 150% del umbral de pobreza, según cuándo hayas contraído tus préstamos estudiantiles federales.
Por lo general, el 10 por ciento de tus ingresos discrecionales si eres un nuevo prestatario a partir del 1 de julio de 2014, pero nunca más que el importe del Plan de Reembolso Estándar a 10 años.
Por lo general, el 15 por ciento de tus ingresos discrecionales si no eres un nuevo prestatario a partir del 1 de julio de 2014, pero nunca más que el importe del Plan de Reembolso Estándar a 10 años.
Paga mientras ganas (Pay As You Earn)
Para calificar para PAYE, debes demostrar necesidad financiera. También debes ser un prestatario relativamente reciente. Pay As You Earn ofrece el importe de pago más bajo para todos los prestatarios elegibles. Este plan de reembolso en función de los ingresos es el mejor para ti si tienes préstamos de posgrado y un bajo potencial de ingresos.
El importe del pago para PAYE es generalmente el 10% de tus ingresos discrecionales y el periodo de reembolso es de 20 años. Usa esta calculadora para estimar tus pagos mensuales con PAYE.
Paga mientras ganas revisado (Revised Pay As You Earn)
El mejor para ti si no tienes préstamos de posgrado y tienes un alto potencial de ingresos. Revised Pay As You Earn (REPAYE), disponible desde diciembre de 2015, es el plan de reembolso en función de los ingresos más nuevo.
Este plan es similar a PAYE, con algunas diferencias clave. La diferencia más notable es que eres elegible independientemente de cuándo contraíste tu primer préstamo estudiantil federal. Tampoco tienes que demostrar necesidad financiera. El importe del pago es generalmente el 10% de tus ingresos discrecionales, y el periodo de reembolso suele ser de 20 a 25 años. Usa esta calculadora para estimar tus pagos mensuales con REPAYE.
Reembolso en función de los ingresos contingente (Income-Contingent Repayment)
El Reembolso Contingente a los Ingresos es un plan de reembolso en función de los ingresos que limita tu pago mensual del préstamo estudiantil federal al 20% de tus ingresos discrecionales, o a lo que pagarías en un plan de reembolso con un pago fijo a lo largo de 12 años, ajustado según tus ingresos. Lo que resulte en menos dinero a lo largo de los años.
Dado que los pagos mensuales se limitan al 20% de los ingresos discrecionales, se considera que el ICR es más caro que otros planes de reembolso en función de los ingresos. Tras 25 años de pagos, puedes recibir la condonación del préstamo estudiantil sobre el saldo restante de tu préstamo estudiantil federal.
Antes de inscribirte en cualquier plan en función de los ingresos, introduce la información de tu préstamo en el Simulador de Préstamos de Ayuda Federal para Estudiantes. Esto te dará una buena idea de tus facturas mensuales, los costes totales y los importes de condonación bajo cada plan.
Aunque las opciones de reembolso en función de los ingresos pueden hacer que los pagos mensuales del préstamo estudiantil sean más asequibles, estos programas sí tienen algunas desventajas potenciales.
Puedes acabar pagando más intereses. Un plan de reembolso en función de los ingresos no cambiará el tipo de interés de tu préstamo estudiantil. Cambiar a un plan IDR puede reducir el importe que se te exige pagar cada mes, pero no afectará a tu tipo de interés. Los planes en función de los ingresos podrían prolongar potencialmente tu plazo de reembolso de los 10 años estándar a 20 o 25 años. Dado que estarás reembolsando tu préstamo durante más tiempo, se acumularán más intereses sobre tus préstamos. Los intereses se calcularán y cobrarán de la misma manera que antes de inscribirte en el plan. Además, los pagos mensuales más bajos de un plan IDR no reducirán tu saldo tan rápido como un plan de reembolso estándar. Se te cobrarán intereses sobre un saldo que es mayor de lo que sería si siguieras el calendario de reembolso tradicional a 10 años.
Eso significa que puede que acabes pagando más bajo estos planes, incluso si calificas para la condonación. También tienes que devolver tu préstamo antes de que entre en vigor la condonación. Pero si te queda un saldo al final del plazo de reembolso, el importe condonado se gravará como ingresos, a menos que califiques para la Condonación de Préstamos del Servicio Público. Puedes solicitar el reembolso en función de los ingresos en studentloans.gov o enviando a tu administrador de préstamos estudiantiles un formulario de solicitud en papel.
Comparación de los ISA frente a los planes de reembolso en función de los ingresos
Los programas ISA e IBR tienen en común que ambos basan los pagos en los ingresos, pero después de eso, se ven muy diferentes. Aunque los pagos de IBR se basan en los ingresos, sigue habiendo un préstamo tradicional subyacente con intereses. Si no puedes cubrir con tu pago los intereses que se van acumulando, empezarás a ver cómo tu saldo crece con el tiempo.
IBR se parece más a un préstamo tradicional, así que, si cumples los requisitos y te condonan el resto de tu préstamo, aún tienes que pagar impuestos sobre el importe condonado. Aunque esto es favorable frente a devolver todo el préstamo, puede provocar un gran pago único para el que quizá no estés preparado. Esto podría causarte un dolor de cabeza aún mayor en la época de impuestos.
Los planes de reembolso en función de los ingresos también forman parte de los préstamos de financiación federal, por lo que tienen límites sobre cuánto se puede pedir prestado. Para los estudiantes de grado, los estudiantes solo pueden pedir prestado hasta 57.500 dólares a lo largo de sus estudios. Esto incluye límites anuales de hasta 12.500 dólares. Pero a veces esto sigue sin ser suficiente para cubrir los costes educativos.
Por otro lado, los Acuerdos de Ingresos Compartidos actualmente no tienen un límite sobre cuánto puedes usar. Algunas escuelas sí limitan la cantidad que un estudiante puede pedir prestada, pero todo esto depende de la escuela. Aun así, los límites anuales de algunos de estos programas son mayores que el límite anual de préstamo tradicional del gobierno federal.
Aunque los programas IBR tienen algunos inconvenientes, estos préstamos federales aún pueden ser potencialmente menos costosos debido a su bajo tipo de interés. Los préstamos federales también tienen protecciones que otros préstamos privados no tienen, como el aplazamiento y la indulgencia, que te permiten pausar los pagos.
Por otro lado, los Acuerdos de Ingresos Compartidos no tienen un saldo ni intereses. Esto significa que no tienes un importe original que tengas que devolver. Simplemente haces tus pagos como un porcentaje de tus ingresos y, una vez que completas tu plazo, has terminado. Independientemente de si devolviste el saldo original o no. Un ISA depende completamente de tu situación.
Tanto los Acuerdos de Ingresos Compartidos como los planes de reembolso en función de los ingresos son útiles cuando se usan en las circunstancias adecuadas. Asegúrate de investigar y hablar con los asesores de tu escuela para determinar cuál es mejor para tu situación. ¡Consulta el blog de Meratas si te interesa saber más sobre los Acuerdos de Ingresos Compartidos!
Aunque se ha hecho todo lo posible por proporcionar información completa y precisa, Meratas Inc. no ofrece garantías, expresas o implícitas, ni declaraciones en cuanto a la exactitud del contenido aquí incluido. Meratas Inc. no asume ninguna responsabilidad por cualquier error u omisión en la información aquí contenida ni por el funcionamiento o uso de estos materiales.
-
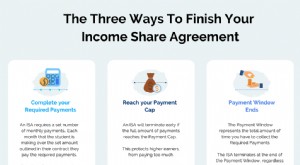
Entender los Acuerdos de Participación en Ingresos (ISA): 3 Formas de Repagarlos
Tan pronto como la emoción inicial de un nuevo trabajo comienza a disiparse, los recién graduados se enfrentan a la pregunta desalentadora: ¿cómo pagar esa enorme sombra de la deuda tradicional de pré
-
Acuerdos de Ingreso Compartido (ISA): Un Enfoque Moderno para Financiar la Educación
¿Y si hubiera una forma de pagar tu educación solo si resulta en un gran trabajo? Históricamente, opciones de financiación como los préstamos privados tradicionales han sido el método principal para
Artículos Destacados
- Seguro vs. Reaseguro: Diferencias Clave Explicadas
- Planes 401(a) vs. 457(b): Diferencias Clave Explicadas
- Entendiendo el Balance de Situación y la Cuenta de Resultados: Guía Completa
- Planes Coverdell frente a planes 529: elige el mejor ahorro educativo
- Tasa Impositiva Marginal vs. Efectiva: Entiende la Diferencia
- Acuerdos de Participación en Ingresos (ISA): Glosario Completo de Términos Clave
- Acuerdos de Ingreso Compartido (ISA): Términos y Definiciones Clave
- Acuerdos de Ingreso Compartido (ISA): Beneficios para Estudiantes
- Implementar Acuerdos de Ingresos Compartidos (ISA) en la Educación Superior: 10 Preguntas Clave
-
 Hábitos financieros: diferencias clave entre Millennials y Generación Z
Oímos mucho sobre los millennials y su dinero, pero ¿qué pasa con la generación que les sigue? Los miembros de la Generación Z están alcanzando la edad adulta y tienen sus propias características. Tam...
-
 Inversión vs. Trading: Diferencias Clave Explicadas
Invertir y hacer trading son actividades distintas. Aunque muchos lo saben, sigue habiendo confusión. En el trading, se opera con una cantidad de dinero en una plataforma de bróker para generar ingres...